Panorama Económico Latinoamericano- Del 7 al 14 de octubre de 2026
Bitcóin en El Salvador: la fallida apuesta de Bukele
 Edgardo Ayala-IPS
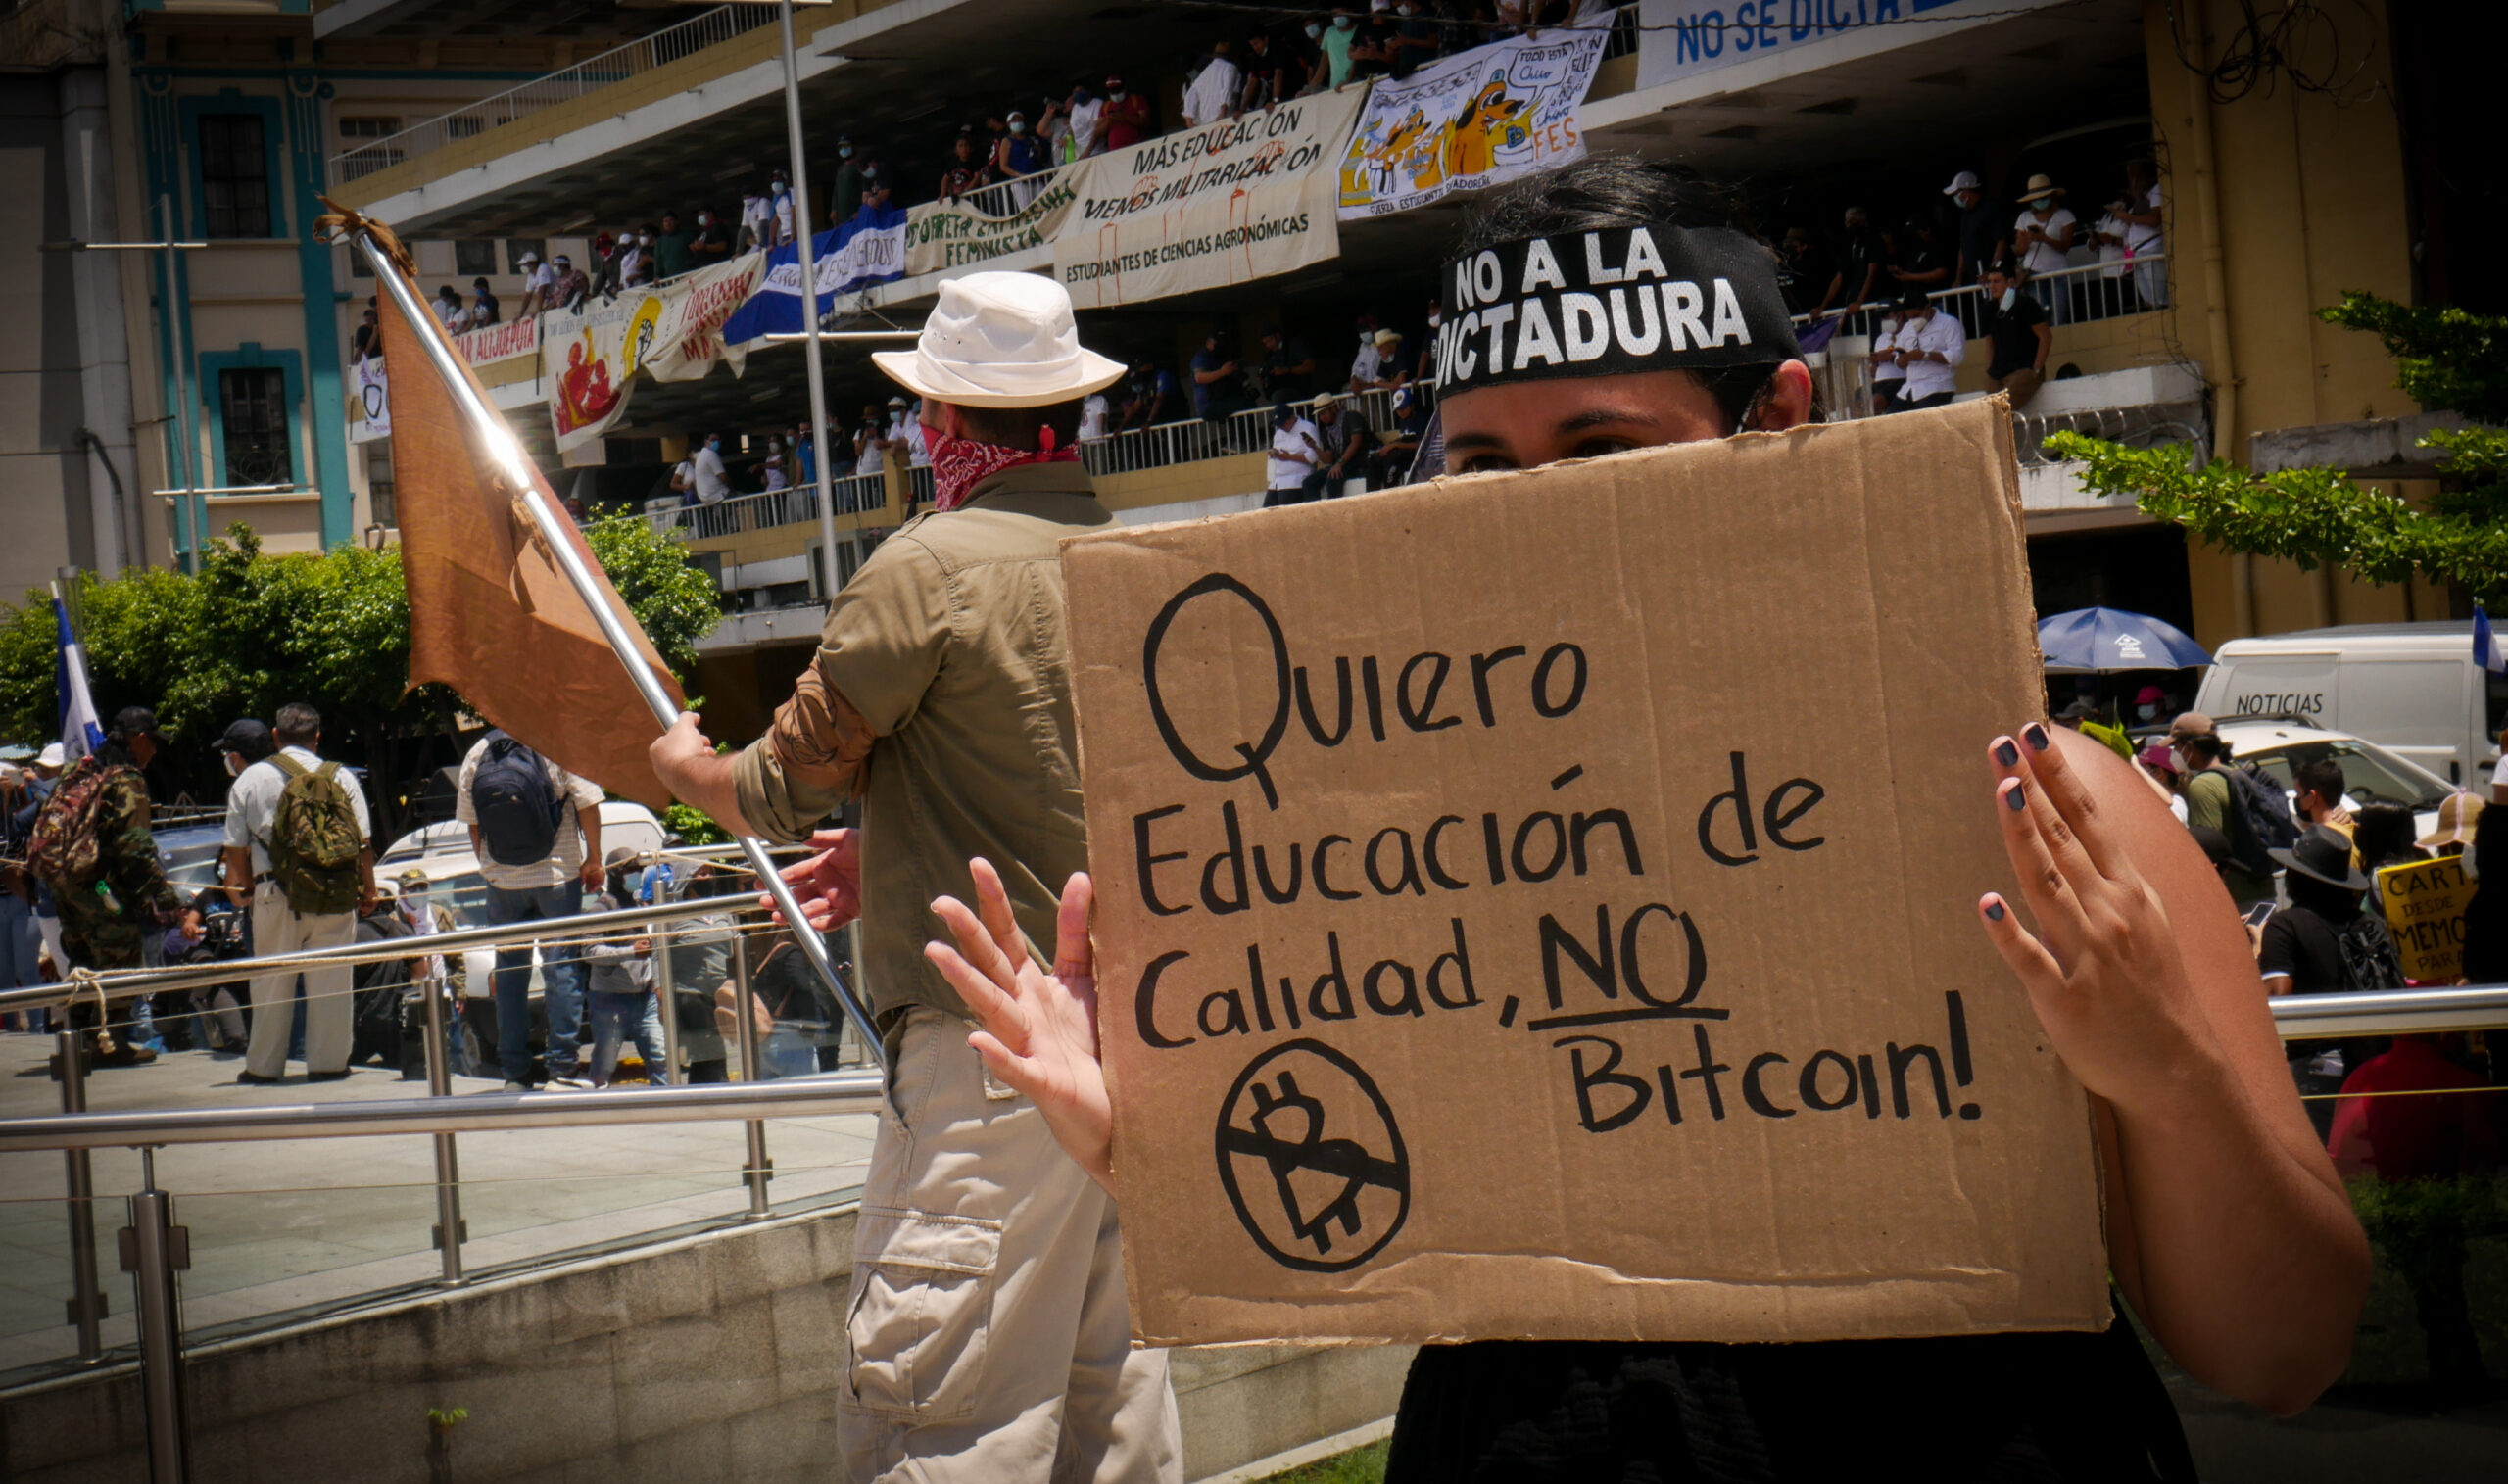
La apuesta del presidente Nayib Bukele por convertir a El Salvador en un centro mundial de las criptomonedas, específicamente del bitcóin, no produjo la adopción masiva que esperaba. Los salvadoreños no lo hicieron suyo, como él soñaba. Y ha tenido que retroceder, a regañadientes.
Al principio sí se creó cierta expectativa en el país en torno al uso de bitcoines como moneda de curso legal, más por curiosidad que por otra cosa, cuando la Ley Bitcóin se aprobó en junio de 2021 y entró en vigor en septiembre de ese año.
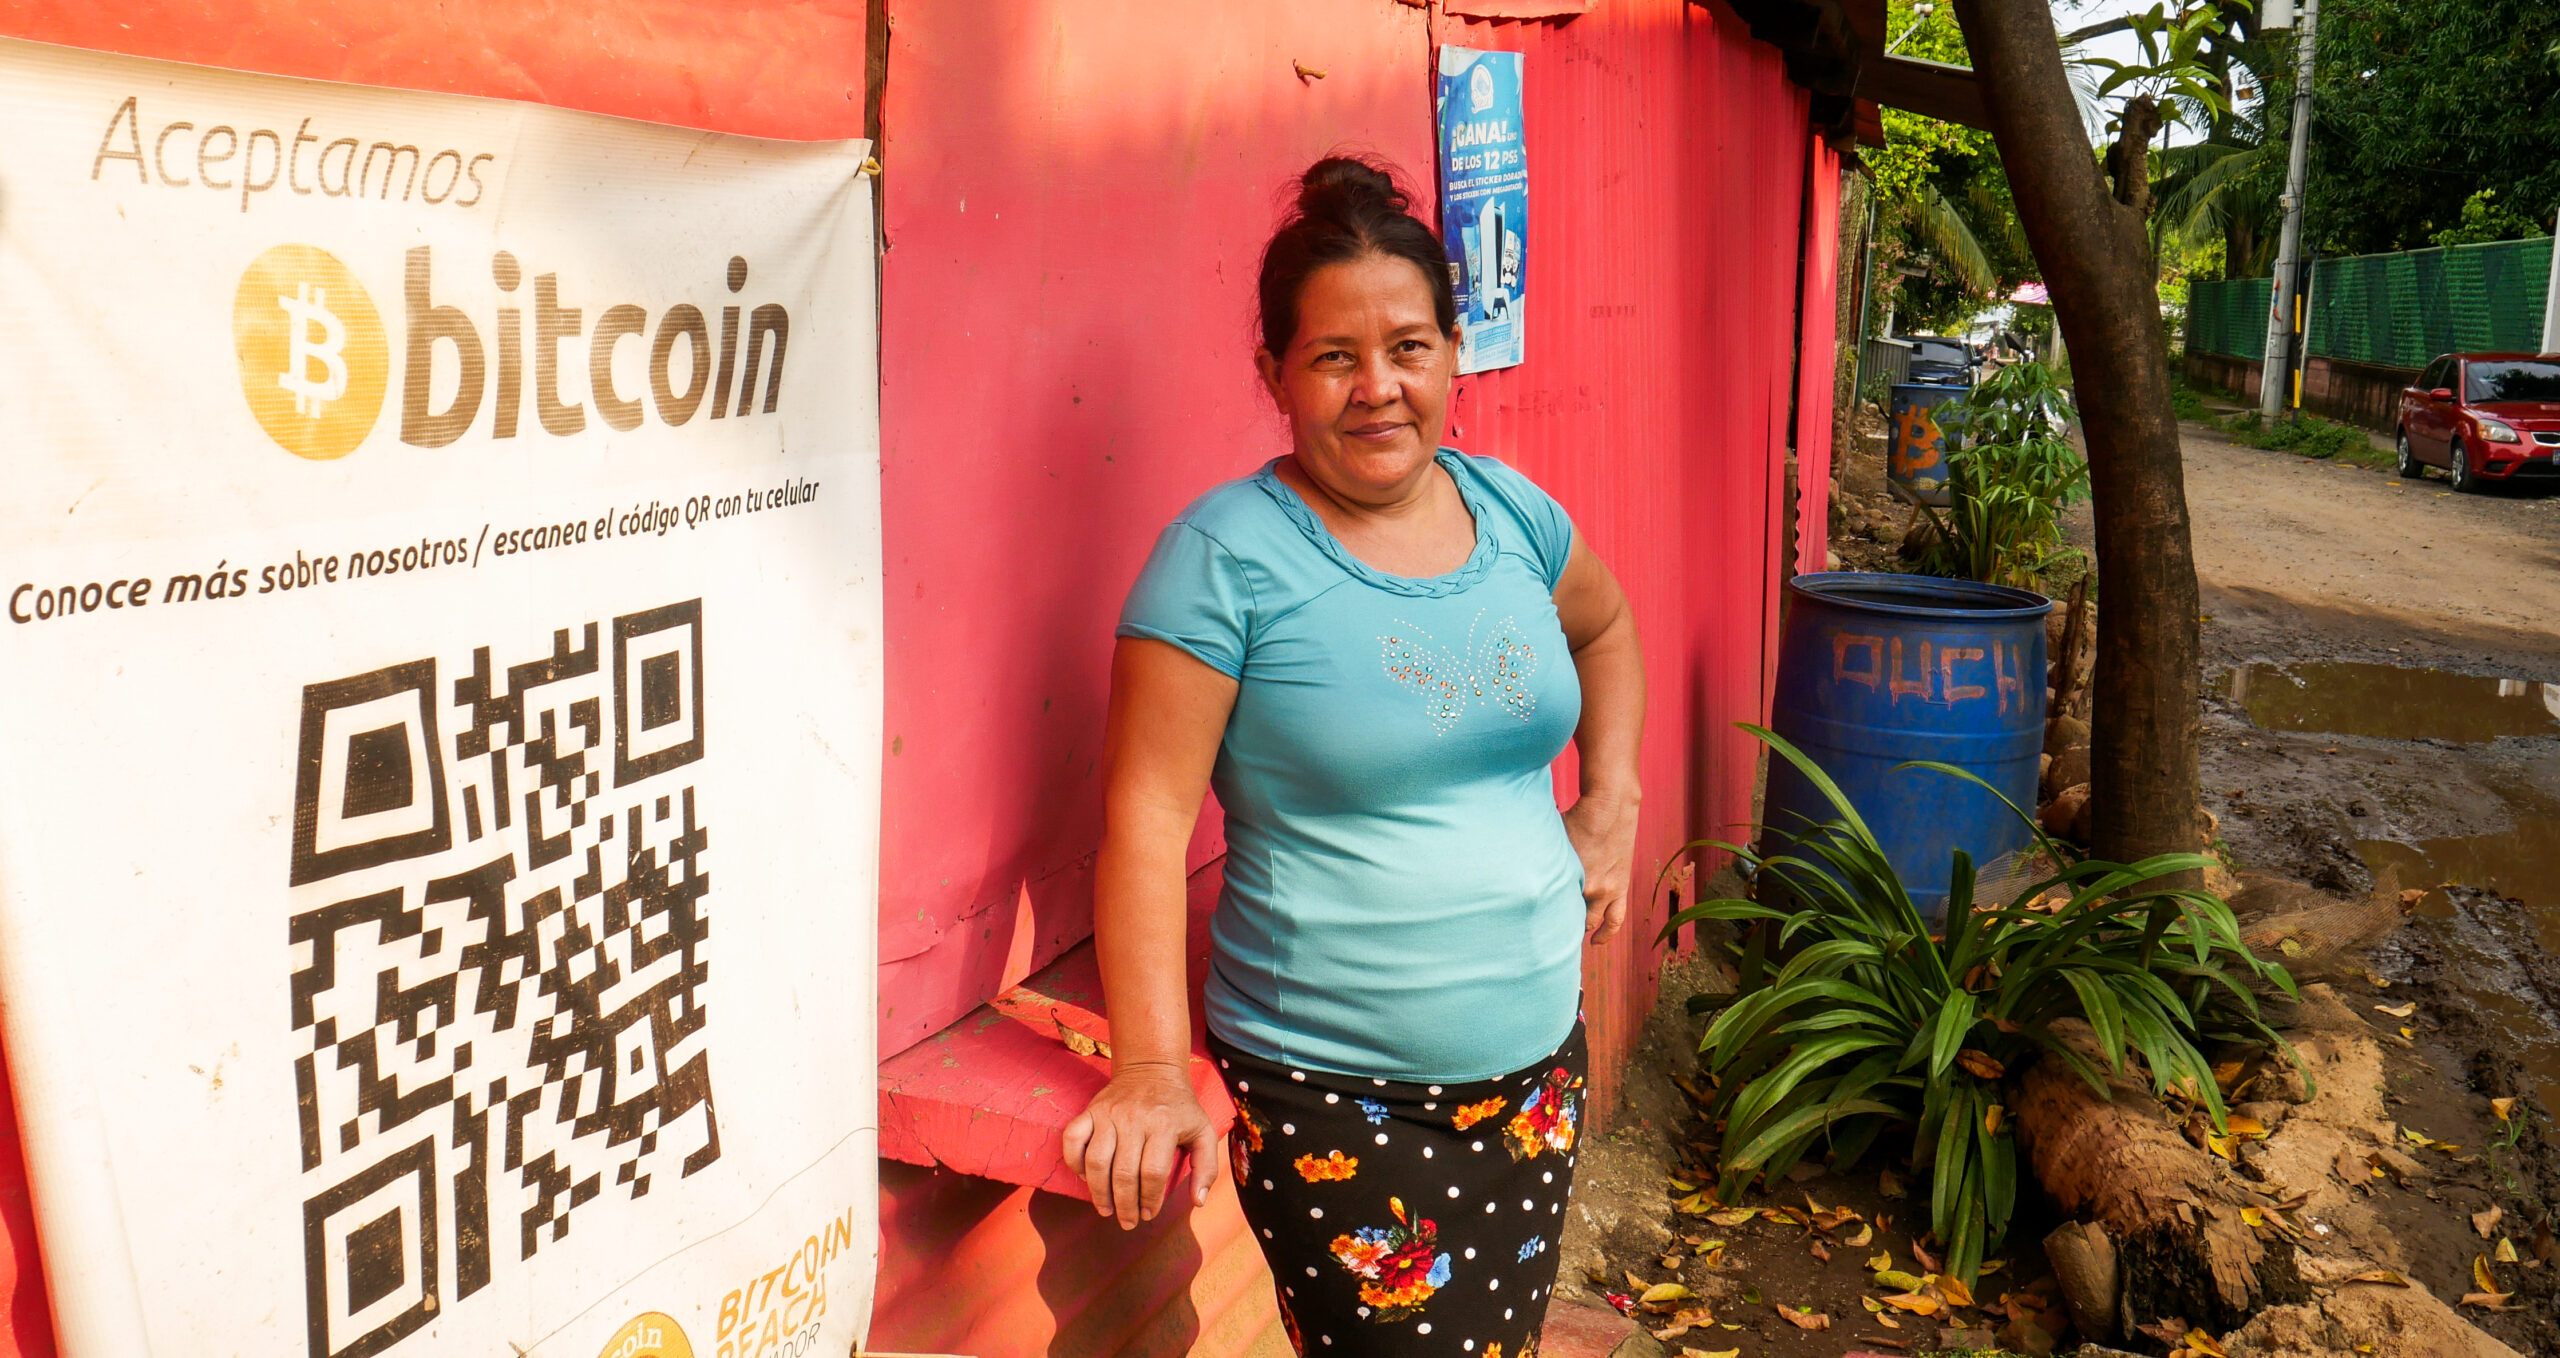
Y la criptomoneda repuntó un poco más en lugares como El Zonte, una comunidad costera en el sur de San Salvador, donde ya se venía usando con anterioridad, como un pequeño laboratorio de criptodivisas, luego de que un extraño y desconocido personaje invirtiera una cantidad de dinero significativa para que las personas usaran bitcoines.
“Sí, aceptamos el bitcóin si los clientes quieren pagar de esa forma, no hay problema con eso”, dijo María del Carmen Aguirre, de 52 años, cuando IPS visitó su pequeña pizzería, en El Zonte, en septiembre de 2022.
Más de cinco años después de la entrada en vigor de la Ley Bitcóin, el uso de la criptomoneda en pagos y remesas sigue siendo marginal.
El propio Fondo Monetario Internacional (FMI) recomendó, dos meses después de la entrada en vigor de la ley, no utilizar el bitcóin como moneda de curso legal y reducir el alcance de la norma, en el marco de sus recomendaciones sobre las finanzas públicas de este pequeño país centroamericano, de unos seis millones de habitantes.
Las restricciones al proyecto bitcóin formarían parte de las negociaciones para un acuerdo financiero que contempla hasta 1400 millones de dólares para El Salvador. El repliegue de la apuesta estatal con el bitcóin ocurre en un contexto de fuertes necesidades de financiamiento público.
El programa acordado con el FMI contempla desembolsos sujetos al cumplimiento de las metas pactadas con el gobierno salvadoreño, y busca fortalecer las finanzas públicas y las reservas del país. Hasta ahora, el FMI ha desembolsado unos 230 millones.
Bukele, de 45 años, llegó al poder en junio de 2019 y desde entonces gobierna con un marcado estilo autoritario.
¿Qué buscaba Bukele al convertir el bitcóin en moneda de curso legal?
El gobierno presentó la medida como una apuesta por ampliar la inclusión financiera, facilitar los pagos y las remesas, atraer inversión y generar dinamismo económico.
Para ello creó Chivo Wallet, una billetera digital estatal que permitía a los usuarios realizar pagos y transferencias en bitcóin y dólares desde el teléfono celular. Chivo es un localismo usado para referirse a algo bonito o agradable. El punto de partida era un país donde, según el FMI, solo 30 % de los adultos tenía una cuenta bancaria.
La idea era que el bitcóin y Chivo Wallet permitieran incorporar al sistema financiero a personas que estaban fuera de la banca tradicional, incluidos trabajadores y comerciantes de la economía informal. El gobierno sostenía que la nueva infraestructura de pagos haría las transacciones más rápidas y facilitaría las remesas, al reducir sus costos de intermediación.
El FMI calculaba entonces que el ahorro potencial para los cerca de tres millones de migrantes salvadoreños en Estados Unidos podría alcanzar unos 54 millones de dólares anuales, si una parte de las remesas pasaba de los canales tradicionales a Chivo y bitcóin. La apuesta tenía además un objetivo de atracción de capital: las autoridades esperaban convertir a El Salvador en un destino para criptoempresarios, inversión y turismo vinculado con las criptomonedas.
El símbolo del bitcóin aparece por todos lados en El Zonte, una comunidad costera en el sur de El Salvador, como en esta furgoneta Volkswagen de los años 70, llamada la Bitcoineta. La implementación de la criptomoneda en el país no cumplió las expectativas iniciales y ha supuesto un traspié para el gobierno de Nayib Bukele. Imagen: Edgardo Ayala / Archivo IPS
¿Qué resultados produjo esa apuesta y por qué no cumplió las expectativas?
La adopción del bitcóin quedó muy por debajo de las expectativas oficiales.Una encuesta citada por el FMI encontró que 60 % de las personas que se registraron en la Chivo no realizó ninguna otra transacción después de gastar el equivalente a 30 dólares otorgados a la población por el gobierno, para que se usaran como bitcoines en pago de bienes y servicios.
La mayoría de personas los convirtió en dólares, a través de la misma billetera, y se los gastó con entusiasmo, sin volver a usarla más.Seis meses después del lanzamiento, solo alrededor de 40 % de las cuentas seguían activas, frente a 88 % de los clientes de instituciones financieras tradicionales.
El uso del bitcóin como medio cotidiano de pago también fue bajo. En las encuestas realizadas durante el momento de mayor adopción, solo 20 % de las empresas aceptaba bitcóin y apenas 4,9 % de las ventas se pagaba con la criptomoneda.
Hoy en día, por pura obstinación, aún se sigue cobrando en bitcóin las consultas y medicamentos a los usuarios del hospital veterinario Chivo Pets, una obra construida por iniciativa de Bukele, inaugurada en febrero de 2022.
Es posible pagar esos servicios en dólares, pero el costo se incrementa sustancialmente. En las remesas de los migrantes, uno de los principales argumentos del gobierno, el FMI registró que solo 1,2 % se transfería mediante una billetera de criptomonedas.
La experiencia tampoco produjo el salto esperado en el uso de la Chivo como herramienta financiera.E n otra medición citada por el FMI, 97,75 % de las empresas no había realizado siquiera una venta en bitcóin en octubre de 2022.
¿Qué pasó con el proyecto de minar bitcoines utilizando la energía geotérmica?
La apuesta por la minería de bitcoines con energía geotérmica sí llegó a ponerse en marcha, pero a una escala muy pequeña. En 2022, el FMI reportó que la estatal Comisión Ejecutiva Hidroeléctrica del Río Lempa tenía un proyecto piloto de minería con una capacidad inicial de un megavatio, que se proyectaba ampliar a 15.
La minería de bitcoines consiste en utilizar computadoras de gran capacidad, que consumen mucha electricidad, para resolver complejos cálculos. Cuando uno de esos ordenadores logra resolver uno de ellos, obtiene como recompensa nuevos bitcoines, como si los hubiera extraído de la tierra; de ahí el término “minería”.
En mayo de 2024, el gobierno afirmó que El Salvador había minado 473,5 bitcoines desde septiembre de 2021, utilizando 1,5 megavatios de energía geotérmica y unos 300 equipos.
Pero una investigación periodística local cuestionó esa atribución, al señalar que los datos utilizados por la Oficina Nacional de Bitcóin correspondían a la producción global de mining pools, las redes de «mineros» localizados en varios países que unen sus equipos y capacidad de cómputo, para minar bitcoines de manera conjunta y repartir las recompensas obtenidas.
Por ello, se adujo, esos datos no demostraban que esos bitcoines hubieran sido minados físicamente en El Salvador.El FMI confirma la existencia de un pequeño programa estatal, pero tampoco no respalda esa cifra.
La minería también quedó vinculada a una apuesta privada por las energías renovables. Volcano Energy proyecta generar electricidad solar y eólica para abastecer sus operaciones de minería de bitcoines: la primera fase contempla 241 megavatios de capacidad, seguida de una segunda etapa geotérmica.
Volcano Energy es una empresa privada con un vínculo formal con el Estado salvadoreño, y en junio de 2023 estableció que el gobierno tendría una participación preferente equivalente a 23 % de los ingresos. Pero el proyecto no cumplió el calendario anunciado entonces.
La instalación de infraestructura en la finca Santa Adelaida, en el municipio de Izalco, generó denuncias de pobladores por tala de árboles y posibles efectos sobre el agua y los ecosistemas.
“La gente contratada por la empresa para talar llegaron diciendo que botarían unos palos (árboles) para sembrar café y frutales, pero eso era mentira, porque luego revelaron que eran para paneles solares”, afirmó Damián Córdoba en noviembre de 2024.Córdoba es oriundo del cantón Chorro Arriba, en el oeste de El Salvador.
En agosto de 2026, organizaciones ambientales volvieron a denunciar posibles afectaciones por el proyecto fotovoltaico.
¿Qué queda hoy de la apuesta por el bitcóin y qué implica su actual repliegue?
La apuesta de Bukele dejó de tener el alcance con que fue lanzada en 2021. En enero de 2025, una reforma a la Ley Bitcóin eliminó la obligación de aceptar la criptomoneda y retiró de la ley sus principales características como moneda de curso legal.
Desde entonces, su aceptación por parte de las empresas es voluntaria. El gobierno también se comprometió con el FMI a limitar su participación en actividades relacionadas con bitcóin y a no realizar nuevas acumulaciones voluntarias de la criptomoneda.
Eso no significa que el Estado haya abandonado sus tenencias. En febrero de 2025, el FMI registró 6081 bitcoines bajo custodia del gobierno, almacenados en una cartera digital fuera de internet, y valorados entonces en unos 600 millones de dólares.
Bajo el acuerdo con el FMI, además, las autoridades salvadoreñas se comprometieron a no acumular nuevos bitcoines mediante compras o minería con recursos públicos. En septiembre de 2026, el Fondo informó que las acumulaciones posteriores documentadas correspondían a donaciones privadas, no a recursos públicos. El gobierno salvadoreño no ha revelado quiénes son esos donantes privados.
El otro gran cambio está en la Chivo. La billetera, que fue el principal instrumento mediante el cual el Estado intentó impulsar el uso cotidiano del bitcóin, dejó de ser un proyecto bajo control público.
En septiembre de 2026, el FMI informó que la propiedad y el control operativo de Chivo habían sido transferidos a un operador privado, mientras el gobierno conservaba una participación minoritaria y la custodia de los activos de los clientes.
El Fondo describió la participación pública en la billetera como sustancialmente desmantelada. Así, lo que queda es una situación muy distinta a aquella de euforia planteada por Bukele en 2021.
La energía sostenible está creciendo en Brasil
El país añadió 1,68 GW de capacidad solar, eólica y térmica solo en agosto, elevando las proyecciones de adiciones para 2026 a 4,85 GW y la capacidad instalada total a 221 GW, el 85% renovable.
Brasil continúa expandiendo su capacidad de energía renovable gracias a políticas nacionales favorables e inversores extranjeros. El gigante sudamericano ha desarrollado un impresionante sector de energía verde en los últimos años, expandiendo su producción de petróleo y gas para fortalecer la seguridad energética y consolidar su reputación como centro energético regional.
Para 2025, Brasil contaba con una impresionante matriz energética de bajas emisiones de carbono, con aproximadamente el 50 % de su energía proveniente de fuentes renovables, incluyendo energía solar, eólica y bioenergía. Brasil logró esta diversificación mediante la implementación de políticas energéticas a largo plazo, con un enfoque principal en la seguridad energética. Sus emisiones relacionadas con la energía representaron menos del 20 % del total de emisiones de gases de efecto invernadero del país en 2023, en comparación con el promedio mundial de alrededor del 75 %.
En agosto, Brasil incorporó aproximadamente 1,68 GW de capacidad solar, eólica y térmica a su red eléctrica, según Aneel, el regulador del sector eléctrico brasileño. Veinte nuevas instalaciones se conectaron a la red en agosto, incluyendo 15 centrales solares, tres centrales térmicas y dos parques eólicos. Esto eleva el total de nuevas instalaciones en 2026 a 4,85 GW, de los cuales 3,5 GW provendrán de energía solar. Brasil cuenta ahora con 221 GW de capacidad instalada de generación de energía, de los cuales casi el 85% proviene de fuentes renovables.
En mayo, el Directorio del Banco Mundial aprobó un nuevo proyecto para fomentar la inversión en materias primas industriales bajas en carbono, combustibles limpios e infraestructura de apoyo en las cadenas de valor industriales y energéticas de la región noreste de Brasil. El Banco Mundial anunció un préstamo de US$500 millones como parte de un paquete de financiamiento más amplio de US$968 millones para ayudar a Brasil a desarrollar los recursos de energía renovable, en gran medida sin explotar, de la región. El noreste de Brasil es una de las regiones más pobres del país, y se espera que el desarrollo de la industria de la energía limpia genere oportunidades de empleo e impulse la economía local.
El Nuevo Banco de Desarrollo, que forma parte del grupo BRICS, también financió un proyecto eólico a gran escala en el estado de Paraíba, en el noreste del país. El complejo eólico Serra da Palmeira, con una capacidad de 648 MW, fue finalizado por CTG, la filial brasileña de China Three Gorges Corporation, en octubre de 2025.
En los últimos años, China y Brasil han intensificado su cooperación en el desarrollo de energías renovables y tecnologías limpias. Empresas chinas aportan tecnologías de vanguardia a Brasil para impulsar el desarrollo sostenible. Las prioridades estratégicas de ambos países incluyen el desarrollo verde, la transición energética y la reindustrialización. La Corporación Estatal de Red Eléctrica de China inició recientemente la construcción de un proyecto de transmisión de energía de ultra alta tensión de 1468 km, lo que representa la mayor inversión en un proyecto de concesión de transmisión eléctrica en la historia de Brasil.
En preparación para las elecciones presidenciales de octubre, los grupos empresariales están presionando a los candidatos para que apoyen el crecimiento verde. El Consejo Empresarial Brasileño para el Desarrollo Sostenible (CEBDS), que representa a 11 de los grupos empresariales más grandes de Brasil, envió una carta a los candidatos presidenciales de 2026, abogando por una mayor atención, estrategia y gobernanza para fortalecer la competitividad y el desarrollo sostenible de Brasil.
Durante el Congreso de Sostenibilidad del CEBDS, el grupo debatió sobre geopolítica y clima, inversiones en un contexto de incertidumbre, disponibilidad de agua, generación de energía y producción de alimentos. La reunión también se centró en transformar la agenda de sostenibilidad de Brasil en una ventaja económica.
Marina Grossi, presidenta de CEBDS y enviada especial del sector empresarial a la COP30, la conferencia climática de 2025, explicó: “En esta carta, intentamos proponer un proyecto para el país. Algo que nos ayude a avanzar, no solo mediante la venta de materias primas, sino también mediante la búsqueda de soluciones climáticas”.
La carta resalta los activos de Brasil, incluyendo energía limpia, suelos fértiles, la mayor reserva de biodiversidad del planeta y décadas de liderazgo en biocombustibles. En la carta, CEBDS afirma: “Esta naturaleza es nuestra mayor infraestructura económica, y el mundo está dispuesto a pagar por ella. Pero ninguna ventaja competitiva puede sostenerse por sí sola: requiere planificación, políticas que involucren a los distintos niveles de gobierno y un sector productivo dispuesto a transformar la riqueza natural en prosperidad duradera”.
Los dos principales candidatos en las elecciones son el presidente de izquierda Luiz Inácio Lula da Silva y el senador de derecha Flávio Bolsonaro. Bolsonaro es un firme defensor de la expansión de la exploración de petróleo y gas y aboga por el aumento de los subsidios a la energía. Sin embargo, niega el cambio climático.
En diciembre, Lula instruyó a los ministerios a preparar una resolución sobre la transición energética en un plazo de 60 días para el Consejo Nacional de Política Energética (CNPE), tras la conferencia COP30 celebrada en el país en noviembre. El objetivo es reducir la dependencia de Brasil del petróleo, el carbón y el gas natural, y definir mecanismos de financiación, incluyendo la creación de un Fondo de Transición Energética financiado con los ingresos del sector petrolero y gasífero. Lula también ha demostrado su apoyo al petróleo y al gas como parte de la matriz energética. En las últimas semanas, ha prometido proteger los recursos petroleros y minerales críticos de Brasil del control extranjero.
En los últimos años, las sólidas políticas nacionales y los altos niveles de inversión extranjera han ayudado a Brasil a diversificar su matriz energética y consolidar su posición como centro energético regional. Con este historial de éxito, se espera que Brasil continúe expandiendo su capacidad de energía renovable, así como su capacidad para generar energía a partir de combustibles fósiles.
Petróleo del margen ecuatorial, de «muy alta calidad»
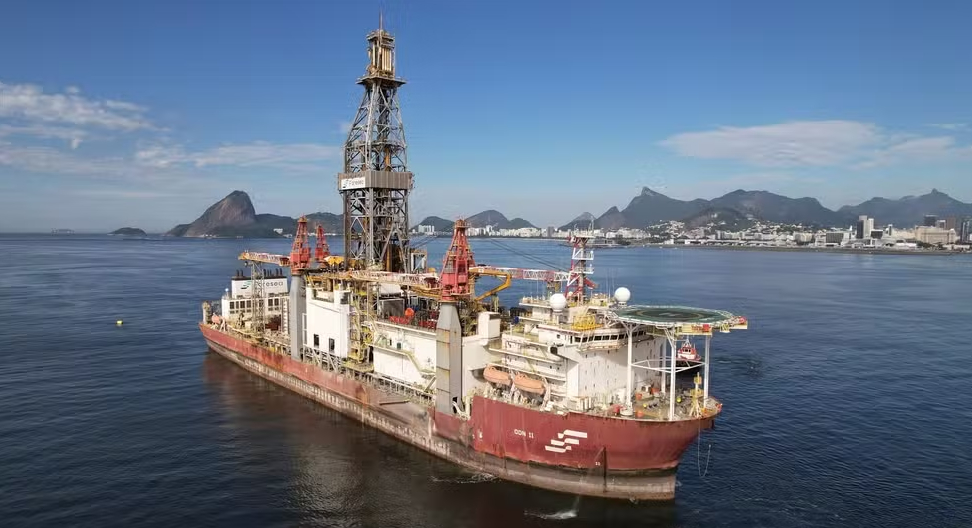
El director de Petrobras afirma que el petróleo del pozo Morpho podría ser mejor que el de la capa presalina. Petrobras ha completado el análisis del petróleo hallado en el pozo Morpho, en el margen ecuatorial, e identificó un petróleo de “muy alta calidad”, según la directora de Ingeniería, Tecnología e Innovación de la empresa estatal, Renata Baruzzi, quien lo afirmó el lunes (21).
La declaración se realizó durante un evento en Río de Janeiro, luego de que la empresa finalizara su evaluación del material descubierto en la región. Según Baruzzi, el petróleo de Morpho podría ser de mayor calidad que el extraído de la capa presalina.
«El petróleo descubierto en el pozo Morpho, en la cuenca de Foz do Amazonas, es de muy alta calidad», declaró la directora de Petrobras. Añadió que el petróleo es «quizás mejor que el de la capa presalina».
El descubrimiento refuerza la importancia estratégica del Margen Ecuatorial, una zona que Petrobras considera una de las principales fronteras exploratorias del país. El Margen Ecuatorial, en la costa norte, es visto por la empresa estatal como una región con un importante potencial para nuevas reservas, aunque aún depende de etapas adicionales de evaluación técnica y ambiental.
Se prevé que Petrobras inicie su campaña exploratoria en pozos cercanos a Morpho el próximo año. El objetivo será delimitar el yacimiento, verificar su extensión y recabar información adicional sobre la zona.
La nueva fase de exploración será crucial para determinar el potencial comercial del yacimiento. Hasta entonces, la empresa debe continuar con los estudios técnicos sobre el petróleo hallado y las condiciones geológicas de la región.
La valoración positiva de la calidad del petróleo se produce en medio de los esfuerzos de Petrobras por ampliar su base de reservas y preparar nuevos frentes de producción para las próximas décadas, en paralelo con la continuación de las operaciones en la capa presalina.
Perú: gas natural a las 7 regiones de sierra centro y sur
Humberto Campodónico
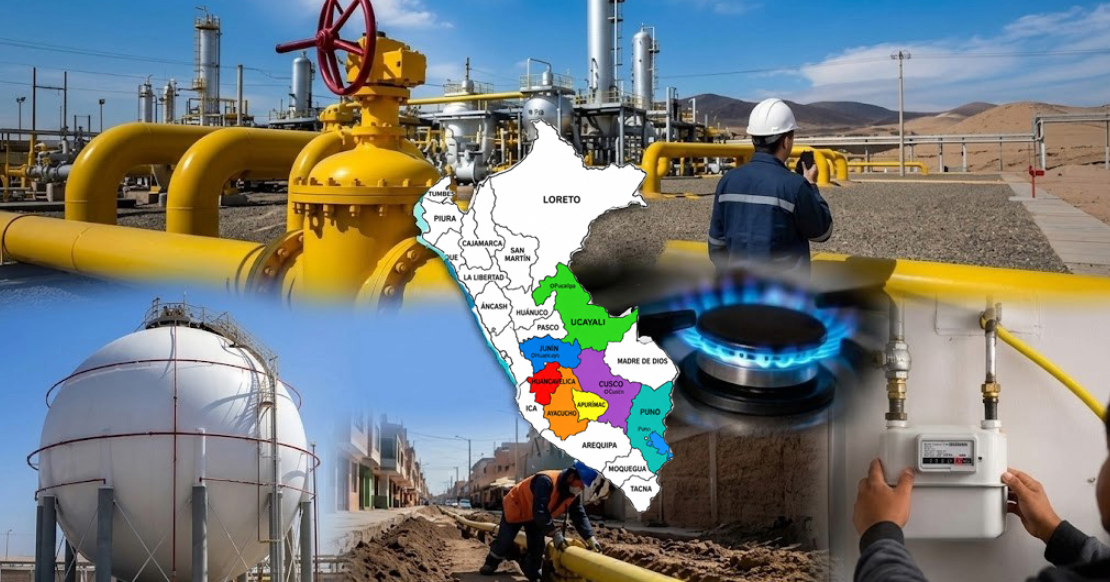
Después de 22 años de la llegada del gas a Lima, llegaría a las 7 Regiones y, en especial al Cusco, donde está el yacimiento Camisea. Los pueblos de la sierra central y sur deben tener el mismo trato que tuvo Lima. Ya era hora.
Desde el 2005, los sucesivos gobiernos no han podido llevar el gas de Camisea a los hogares de millones de peruanos de la sierra centro y sur. Han querido hacer la masificación sin que exista una autoridad nacional, sin construir una red nacional de gasoductos, otorgando pequeñas concesiones de Asociaciones Público Privadas con reglas, precios y subsidios distintos. Pero estamos ahora en un momento clave pues hay una adenda propuesta por la empresa Cálidda para llevar gas a la sierra centro y sur. Antes de entrar al fondo del asunto, veamos las razones del fracaso de los últimos 20 años.
En julio del 2021 el ministro de Energía y Minas, Jaime Gálvez dijo que las sucesivas tentativas de Proinversión para llevar el gas natural a las 7 Regiones de la Sierra Centro y Sur habían fracasado porque no había un interés económico suficiente del sector privado para ese proyecto. Agregó que prefirieron llegar al final del proceso para que el Estado lo pueda hacer en forma subsidiaria1.
Las sucesivas tentativas comenzaron en el 2005. Hubo varias licitaciones y, en cada una de ellas, los postores se retiraron y los concursos se declararon desiertos. La razón es simple: el monto de inversión necesario para construir e instalar las tuberías en las ciudades de las Regiones Ucayali, Ayacucho, Junín, Huancavelica, Apurímac, Cusco y Puno no permitía recuperar el capital invertido.
Dicho de otra manera, llevar el gas natural a los domicilios de las 7 Regiones (la masificación) no tiene una rentabilidad económica, o sea, no se autofinancia. Pero sí tiene una rentabilidad social pues permite el acceso al gas natural, que es mucho más barato que los balones de GLP.
Lo mismo sucedía con el gas de Camisea en sus inicios (industria naciente), pues su tasa de retorno de la inversión era muy baja. El proyecto consistía en producir gas en Camisea, construir un gasoducto que lo trajera a Lima y desarrollar las conexiones de gas, no solo a los domicilios, sino a las centrales térmicas, a las industrias, al comercio y al parque automotor (el GNV que hoy todos conocen).
Por eso, el gobierno le otorgó una serie de incentivos. Hubo recuperación anticipada del IGV, pago de los aranceles de importación en 7 años (y no de golpe), así como depreciación acelerada. Muy importante: se otorgó Garantía de la Red Principal (GRP), la misma que fue pagada por todos los peruanos en su recibo de luz lo que financió en gran medida el gasoducto de Camisea a Lima por más de US$ 300 millones. Y se garantizó un consumo mínimo de 70 millones de pies cúbicos diarios (mmpcd) de la Central de Ventanilla (que aún no se había privatizado).
Así, en el 2004 el gas de Camisea llegó a Lima. Pero Lima no solo contaba con los incentivos mencionados. Tenía industrias con gran consumo y, también, el gas natural impulsó la construcción de las centrales térmica en Chilca que, hoy, representan más del 50% del consumo de gas natural.
Este gran consumo es el que permite que haya un subsidio cruzado, es decir que los grandes consumidores puedan financiar la inversión para masificar el gas llevándolo a los domicilios de los pequeños consumidores. Se puede apreciar (ver cuadro) que hay 2,100,000 domicilios con conexión, o sea el 99%, pero solo consumen el 5.1% del total de 687 mmpcd de Lima. La diferencia es notable cuando vemos que las 39 centrales eléctricas consumieron 415 mmpcd o sea el 60%. Luego vienen los 838 clientes industriales, con el 22% y las 294 estaciones de servicio de GNV con el 12% del consumo. Ahí está el subsidio cruzado.
La pregunta es: ¿Quiénes son los grandes consumidores de las 7 Regiones para implementar el subsidio cruzado? Pues no existen. Por eso es que los concursos de Proinversión quedan desiertos.
Así, las 7 Regiones se ven obligadas a comprar balones de GLP a precios entre 60 a 70 soles por balón. El equivalente calórico del precio del gas natural es 60% más barato. Y tras piedras, palos, porque el GLP ha subido en 80% desde el inicio de la guerra de EEUU e Israel contra Irán.
Eso no sucede con el gas natural del Lote 88 pues su precio está regulado y solo sube con la inflación industrial de EEUU (3 a 4% anual). En otras palabras, si los combustibles (gasolinas, diesel, GLP) subieran a US$ 500/barril, el precio del gas de Camisea solo subiría 4%. Tenemos un pasaporte a la energía barata (no va a durar más allá de 10 años si es que no sea explora para tener más gas, pero eso lo veremos en otra nota).
Las 7 Regiones están entre las más pobres el país. Y por eso el gobierno, a través del FISE, otorga un vale de 20 a 30 soles mensuales para disminuir el costo del GLP a 1,230,000 hogares, con un monto anual cercano a los S/. 430 millones en el 2025. Por ejemplo, Cajamarca, Puno y Cusco recibieron 289,000, 235,000 y 201,856 vales en ese año.
Vamos llegando al final. En todos los países de la Región donde se ha masificado el gas se han construido gasoductos: Bolivia, Argentina, Colombia, México. Y esto es crucial, pues permiten llevar la cantidad de gas necesaria para atender la demanda de todos los consumidores. Pero en el Perú eso no sucede. Solo hay un gasoducto de Camisea a Lima, con un ramal a Ica. Nada más. Una lágrima. El Gasoducto Sur Peruano (GSP) se cayó en el 2016 por la corrupción de Odebrecht, descubierta en Estados Unidos.
En Bolivia hay 1.4 millones de conexiones domiciliarias con 7 millones de personas beneficiarias, el 56% del total de la población de 12.5 millones. En Colombia hay 12.2 millones de conexiones, con 36 millones de beneficiarios, el 68% del total de de los 54 millones de habitantes. En el Perú hay 2.2 millones de conexiones (incluyendo la costa norte y sur), con 9 millones de personas y somos 34 millones. Tomar nota: más del 85% de las conexiones están en Lima.
Como vimos al inicio, acá se suspendieron los planes de masificación en el 2021. En el 2023, Cálidda planteó que se prorrogue el plazo de finalización de su concesión (termina el 2033) con el compromiso de llevar el gas a las 7 Regiones, ampliando 10 años el plazo de su concesión para incluirlas. Esto quiere decir que Lima financiaría las conexiones domiciliarias de las 7 Regiones y se cobrarían las mismas tarifas que acá. Dicho de otro modo, las 7 Regiones serían financiadas con el subsidio cruzado que vendría de Lima.
Hay muchos temas que se quedan en el tintero. Uno de ellos: sigue siendo necesaria la construcción de gasoductos. El plan actual dice que el gas llegará en camiones cisterna desde la planta de Perú LNG en Cañete. Pero eso es muy poco: allí hay dos plantas de 20 mmpcd cada uno (Lima consume más de 600 mmpcd) que ya abastecen la costa norte y sur. Solo se va a atender una parte de la demanda de las 7 Regiones. Pero es un primer paso porque la demanda seguirá creciendo y exigirá ductos.
Otro: debe haber un plan nacional de masificación del gas, en el marco de un plan energético de mediano y largo plazo. Todos los países lo tienen; nosotros no. Y es tanto más necesario ahora que la guerra de EEUU e Israel contra Irán ha puesto la seguridad energética a la orden del día, o sea forma parte de la nueva geopolítica mundial: garantizar el abastecimiento e impulsar a las energías renovables deviene en primera prioridad.
Finalmente, la adenda al contrato de Cálidda ha recibido cuestionamientos de orden físico, contable y regulatorio por parte del regulador Osinergmin (uno de ellos es que la cantidad de conexiones debe aumentar para satisfacer buena parte de la demanda), los mismos que deben ser resueltos por el Minem y también por el MEF, lo que aún no es de dominio público.
Así las cosas, después de 22 años de la llegada del gas a Lima, llegaría a las 7 Regiones y, en especial al Cusco, donde está el yacimiento Camisea. Los pueblos de la sierra central y sur deben tener el mismo trato que tuvo Lima. Ya era hora.
*Economista, profesor de la Universidad Nacional Mayor de San Marcos
México: manufactura tecnológica impulsa exportación
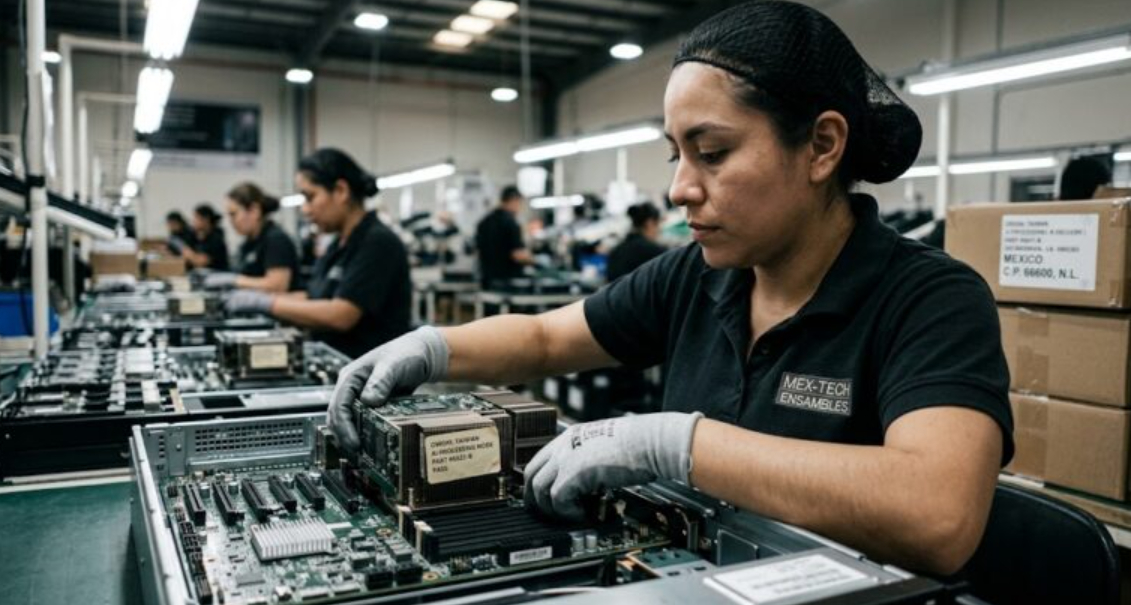 El comercio internacional de México sigue creciendo a doble dígito. En agosto, las exportaciones repuntaron 40.4 por ciento anual y las importaciones lo hicieron 34.2 por ciento, reportó el Instituto Nacional de Estadística y Geografía (Inegi). Como resultado, el superávit comercial del país sumó 605 millones de dólares en dicho mes.
Las ventas de equipos y aparatos eléctricos aumentaron 122.3 por ciento anual en agosto, “señal del creciente peso de México en cadenas manufactureras vinculadas con tecnología, electrónica y demanda industrial estadunidense”, expuso Janneth Quiroz, directora de análisis económico, tipo de cambio y bursátil de Monex.
En el acumulado del año, enero a agosto, las exportaciones han aumentado 29.3 por ciento anual y las importaciones 26.8 por ciento.
A detalle, sólo en agosto el valor de la venta de mercancías fue de 78 mil 10.5 millones de dólares, 40.4 por ciento más respecto al mismo mes de 2025, y fue impulsado por el incremento de 41.7 por ciento en las exportaciones no petroleras, ya que las petroleras retrocedieron 2.8 por ciento.
Las ventas a Estados Unidos de bienes no petroleros, integrados en parte por equipos de cómputo y máquinas electrónicas, subieron 45.2 por ciento, mientras las dirigidas al resto del mundo aumentaron 23.5 por ciento.
Los mayores incrementos se presentaron en las exportaciones de equipos, aparatos eléctricos y electrónicos; productos de minerometalurgia, 50.4 por ciento anual en agosto; productos de plástico y de caucho, 10.6 por ciento; de alimentos, bebidas y tabaco, 10 por ciento; mientras maquinaria y equipo especial para industrias diversas creció 7.2 por ciento.
El comercio exterior automotor bajó 2.2% anual
En tanto, las exportaciones de productos automotrices registraron un descenso anual de 2.2 por ciento, que derivó de reducciones de uno por ciento en las ventas canalizadas a Estados Unidos y de 7.8 por ciento en las dirigidas a otros mercados, precisó el Inegi.
En los primeros ocho meses del año, el valor de las exportaciones fue de 549 mil 398 millones de dólares, 29.3 por ciento más frente al mismo periodo del año pasado.
Las importaciones registraron un valor de 77 mil 405.1 millones de dólares y representaron un crecimiento anual de 34.2 por ciento.
En agosto, se importaron bienes de uso intermedio por 63 mil 255 millones de dólares, un avance de 41.9 por ciento anual.
Las compras de bienes de capital sumaron 5 mil 18 millones de dólares, 6.9 por ciento más en agosto respecto al mismo mes del año pasado, que significa una buena noticia para la inversión.
Las importaciones de bienes de consumo llegaron a 9 mil 132 millones de dólares, 8.9 por ciento más respecto a agosto de 2025.
En el periodo enero-agosto de 2026, el valor acumulado de las importaciones totales fue de 539 mil 537 millones de dólares, 26.8 por ciento más comparado con igual periodo de 2025.
Así, en los primeros ocho meses de 2026, la balanza comercial registró un superávit de 9 mil 860 millones de dólares, frente al déficit de 913 millones del mismo periodo de 2025. “Factores coyunturales como el precio del crudo implicaron un déficit petrolero ligeramente más modesto, con la balanza no petrolera nuevamente determinada por el auge de los bienes ligados a la inteligencia artificial”, describió Juan Alderete, director ejecutivo de análisis económico de Banorte.
Chile: desempleo llega a 9.6%, su mayor nivel en 5 años
El desempleo abierto en Chile llegó al 9.6 por ciento de la fuerza laboral en el trimestre junio-agosto de 2026, afectando a casi un millón de personas, para un incremento de 1 por ciento en doce meses, según cifras del Instituto Nacional de Estadísticas (INE). Son los peores resultados desde mediados de 2021 y el cálculo es incluso más malo en varias regiones del país, donde supera los dos dígitos y llega incluso al 11.2 %, mientras que en la capital se sitúa en 9.8%.
El INE indicó que el Índice de Producción Industrial (IPI) registró una caída de 5.7 por ciento en doce meses durante agosto, resultado fuertemente condicionado por la minería, que se contrajo 11.7 por ciento, mientras la manufactura retrocedió 2.6. El comercio, en tanto, no mostró variación y el sector de electricidad, gas y agua creció 1 por ciento.
La noche del miércoles, en cadena nacional, Kast presentó el proyecto de ley de Presupuestos 2027, el primero de su mandato, detallando que crecerá en 1.5 por ciento respecto de 2026 y que las prioridades estarán en crecimiento, seguridad, niñez y «proteger los beneficios sociales que son correctamente entregados».
La ocupación retrocedió especialmente en sectores como la industria manufacturera, información y comunicaciones y comercio. Incluso antes de que la cifra se conociera, el gobierno del presidente José Antonio Kast, caracterizado por su intención de aplicar sustantivos recortes en el gasto fiscal y de reducir la carga de impuestos a las grandes empresas, reaccionó anticipadamente anunciando un plan de inversión en obra pública y de subsidios a la contratación por unos mil 350 millones de dólares, para crear unos 100 mil puestos de trabajo entre 2026 y 2027.
El ministro de Economía y Minería, Daniel Mas, atribuyó a factores “puntuales y transitorios” de la minería la caída de 1,0% del Indice de agosto y aseguró que el Gobierno redoblará sus esfuerzos para reactivar la economía. El diagnóstico llega, sin embargo, después de dos meses consecutivos de contracción y con seis de los primeros ocho meses del año registrando variaciones interanuales negativas. La minería cayó 17,4% en agosto, principalmente por una menor extracción de cobre, y fue el principal lastre del indicador. Mas puso el acento en que el Imacec no minero creció 1,4%, mientras el comercio avanzó 2,2% y los servicios 0,8%.
Las situaciones pueden complicarse aún más porque se teme que la economía esté a las puertas de una recesión, tras una seguidilla de malos resultados desde que asumió Kast en marzo. Chile registra dos trimestres consecutivos de contracción del PIB (0.3 por ciento en el primer trimestre y 0.2 por ciento en el segundo trimestre de 2026), cumpliendo la definición de recesión técnica, según informó el Banco Central.
La exministra del Trabajo Jeannette Jara instó a Kast a ser “un poquito más ambicioso“ y «tomar medidas que sean más efectivas para poder fortalecer el empleo“, cuestionando la meta de crear más de 100 mil puestos de trabajo entre 2026 y 2027. «100.000 puestos de trabajo es como la mitad de los puestos de trabajo que ya se han destruido durante su mandato», afirmó la excandidata presidencial de Unidad por Chile, , al golpear el plan de empleo del Gobierno de José Antonio Kast.
«Con la cantidad de puestos de trabajo que se han destruido durante su mandato, pensar en que se propone recuperar 100.000 puestos de trabajo es como la mitad de los puestos de trabajo que ya se han destruido durante su mandato“, afirmó
Son los peores resultados desde mediados de 2021 y el cálculo es incluso más malo en varias regiones del país, donde supera los dos dígitos y llega incluso al 11.2 por ciento en una de ellas, mientras que en la capital se sitúa en 9.8 por ciento. La ocupación retrocedió especialmente en sectores como la industria manufacturera, información y comunicaciones y comercio.
El desepleo afectó a casi un millón de personas, para un incremento de 1 por ciento en doce meses, según cifras del Instituto Nacional de Estadísticas (INE), que indicó que el Índice de Producción Industrial (IPI) registró una caída de 5.7 por ciento en doce meses durante agosto, resultado fuertemente condicionado por la minería, que se contrajo 11.7 por ciento, mientras la manufactura retrocedió 2.6. El comercio, en tanto, no mostró variación y el sector de electricidad, gas y agua creció 1 por ciento.
La noche del miércoles, en cadena nacional, Kast presentó el proyecto de ley de Presupuestos 2027, el primero de su mandato, detallando que crecerá en 1.5 por ciento respecto de 2026 y que las prioridades estarán en crecimiento, seguridad, niñez y «proteger los beneficios sociales que son correctamente entregados».
Lo principal, dijo, es «volver a crecer, crear trabajo y reconstruir», para lo cual se destinarán unos 9 mil 800 millones de dólares, un 8 por ciento más que en 2026, con lo que se financiarán 241 obras públicas extraordinarias de conservación en todas las regiones, que se ejecutarán con mano de obra de cada zona y comprometió un seguimiento «obra por obra».
El gobierno del ultraderechista Kast, caracterizado por su intención de aplicar sustantivos recortes en el gasto fiscal y de reducir la carga de impuestos a las grandes empresas, reaccionó anticipadamente anunciando un plan de inversión en obra pública y de subsidios a la contratación por unos mil 350 millones de dólares, para crear unos 100 mil puestos de trabajo entre 2026 y 2027.
Pero las cosas pueden complicarse aún más porque los analistas temen que la economía esté a las puertas de una recesión, tras una seguidilla de malos resultados desde que asumió Kast en marzo.
Panorama internacional
![]() Agricultura mundial: alerta sobre el hambre que viene
 Agricultura mundial: alerta sobre el hambre que viene
Mohamed Larbi Bouguerra.
Tras las olas de calor, los megaincendios y las sequías de este verano, una pregunta debería obsesionar a los responsables políticos europeos: ¿Cómo salir de un sistema que engendra devastación? La mayoría de ellos prefiere seguir agitando sus sonajeros favoritos: austeridad, inmigración, fiscalidad…
Mientras tanto, el deterioro de las cosechas, las guerras, el encarecimiento de los fertilizantes y la llegada de un episodio de El Niño especialmente intenso amenazan la seguridad alimentaria mundial. Se está gestando un nuevo azote que, en todo el planeta, podría alimentar otra hoguera: la de la cólera.
Entre dos embates contra la orilla, las olas suelen caracterizarse por un movimiento de retroceso: la resaca. Por desgracia, no ha ocurrido así con el clima este verano. La sucesión de olas de calor se ha parecido más bien a un anegamiento. Con temperaturas superiores a los 40 °C en unas áreas que, en algunos momentos, llegaron a cubrir el 40% de la Francia continental, el país se ha convertido en una hoguera. A veces, literalmente: megaincendios capaces de engendrar su propio sistema climático han devorado cerca de 100.000 hectáreas en Francia. Algo nunca visto. En España, la superficie quemada ha llegado casi al triple, según el Sistema Europeo de Información sobre Incendios Forestales. Toda Europa occidental se ha visto afectada.
“¡Por suerte, se acerca el otoño!”, nos tranquilizan los boletines meteorológicos, mientras las cadenas informativas se congratulan del descenso de las temperaturas. Lo peor habría quedado atrás y por fin se abriría un periodo de alivio. Desgraciadamente, semejante análisis equivale a confundir los tres golpes que en el teatro anuncian el levantamiento del telón con el propio drama. Porque esto no ha hecho más que empezar. Además de los diluvios que de ordinario suceden a los episodios de calor extremo, la sequía y los incendios han encendido una bomba de relojería cuya mecha había acortado la guerra desatada por Estados Unidos e Israel contra Irán al provocar el cierre del estrecho de Ormuz.
Hay una señal inequívoca. Cuando el nivel de los ríos desciende, aparecen rocas en la superficie del Elba, el Danubio o el Rin. A veces revelan fechas grabadas en ellas durante las sequías severas del pasado: 1616, 1746, 1842… Unos episodios caracterizados por cosechas catastróficas, aumento de los precios y escasez. De ahí el nombre que reciben estas formaciones que hoy afloran amenazadoramente: las “piedras del hambre”.
El Támesis y el Po mostraban sus caudales más bajos “para un mes de julio en 34 años de registros”, según el observatorio europeo del cambio climático Copernicus (2). En Francia, un Sena “con gotero” debe ya “la mitad de su caudal” al aporte de los lagos-embalse situados aguas arriba del río y de sus afluentes, en Champaña y en Borgoña.
El 40% de los pequeños cursos de agua objeto de seguimiento sufren interrupciones de caudal, y 97 departamentos han decretado restricciones en el uso del “oro azul”. Su ciclo se ve alterado por la artificialización de los suelos y por prácticas agrícolas que favorecen la escorrentía y dificultan la recarga de los acuíferos.
El impacto en los cultivos ya está siendo dramático. El servicio de estadísticas del Ministerio de Agricultura francés estima que la cosecha de maíz caerá un 35% en 2026, lo que podría situarla en su nivel más bajo desde 1980. “Existe un riesgo de escasez de ciertos productos en los lineales de los supermercados —explica Cyril Pogu, copresidente de la federación Légumes de France (‘Hortalizas de Francia’)—.
Hay pérdidas muy importantes que llegan al 100% en lechugas, brócolis, puerros, coles y rábanos”. En Bélgica, “se habla fácilmente de una disminución de los rendimientos de entre el 10% y el 30%” en el caso de los cereales, calcula Guillaume Van Binst, secretario general de la Federación de Jóvenes Agricultores. Una apreciación que comparten los agricultores británicos.
En materia de suministro alimentario mundial, este panorama viene a oscurecer un horizonte de por sí ensombrecido por el conflicto entre Rusia y Ucrania, así como por la guerra de Estados Unidos e Israel contra Irán. Como señalaba un informe del Parlamento Europeo de 2022, antes de la guerra, Ucrania suministraba cerca de la mitad de los cereales y un cuarto de las aves de corral importadas por Europa.
En conjunto, Rusia y Ucrania suponían un 30% de las exportaciones mundiales de trigo y un porcentaje semejante de las exportaciones de cebada. Pero Moscú ataca los buques ucranianos y ha impuesto el bloqueo de los puertos ucranianos en el mar Negro, por los que transitaba el 90% de las exportaciones agrícolas del país. Kiev no se queda atrás y ataca los puertos bajo control ruso y sus silos de grano. Los flujos de cereales se han visto por ello gravemente perturbados.
Carestía de fertilizantes
Lo mismo sucede con la circulación de las materias primas esenciales para la fabricación de fertilizantes por el golfo Arábigo-Pérsico. De resultas de los bombardeos estadounidenses contra Irán y el cierre del estrecho de Ormuz, las instalaciones de producción dañadas o reducidas a la inactividad han provocado la escasez de insumos clave, ocasionando un fuerte aumento de los precios y ralentizando la producción a escala planetaria.
Ya en marzo de 2026, antes incluso de que el hemisferio norte empezara a asarse, el economista jefe de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), Máximo Torero, advertía de que la guerra en Irán estaba “provocando una de las conmociones más graves en los flujos mundiales de productos básicos de los últimos años, lo que tiene implicaciones importantes para la seguridad alimentaria, la producción agrícola y los mercados mundiales”.
Además de la urea —un fertilizante nitrogenado del cual Irán, Arabia Saudí, Qatar, los Emiratos Árabes Unidos y Bahréin suministran colectivamente más de un tercio de las exportaciones mundiales—, la región del Golfo es responsable de cerca de la mitad del comercio internacional de azufre. The Mosaic Company, un gigante estadounidense del sector agrícola, ha citado recientemente el brusco aumento del precio de este recurso como el principal motivo de su decisión de reducir la producción de fertilizantes fosfatados en sus plantas de Estados Unidos y Brasil.
El fosfato natural de las minas de Marruecos, por ejemplo, solo se convierte en superfosfato —un valioso fertilizante— después de ser tratado con ácido sulfúrico, para la fabricación del cual es necesario el azufre. En opinión de Torero, el cierre de Ormuz no solo constituye “una perturbación energética. Es una perturbación sistemática que afecta a los sistemas agroalimentarios de todo el mundo” .
El conjunto de estos trastornos económicos no dejará de repercutir en los rendimientos agrícolas, en especial en los de los cereales que requieren grandes cantidades de fertilizantes. Se verán afectados el trigo en Egipto y el arroz en la India, así como grandes países agrícolas exportadores, como Brasil, y Estados subsaharianos como Somalia, Tanzania, Mozambique o Kenia, muy dependientes de las importaciones de fertilizantes. La FAO considera que la región de Asia meridional se enfrenta a un “riesgo extremo”.
Los agricultores de países como Pakistán o Bangladés —incapaces de pujar más que los países ricos por los fertilizantes— se han visto obligados a sembrar en suelos empobrecidos. Según el Banco Africano de Desarrollo (BAfD), también están en peligro los pequeños agricultores africanos, que producen el 70% de los alimentos del África subsahariana.
La gravedad de la presente crisis queda probada por el hecho de que China ha limitado sus exportaciones de fertilizantes y de que los productores australianos de cereales han reducido la superficie sembrada. En cuanto a los agricultores estadounidenses de maíz y soja, han pedido ayuda al presidente Donald Trump. Su presión ha llevado a la Administración estadounidense a levantar las sanciones impuestas a los fertilizantes bielorrusos y venezolanos. Pero los agricultores quieren más, y exigen la revocación de los aranceles sobre el superfosfato marroquí.
Los efectos de El Niño
Sin embargo, lo más preocupante aún está por venir. No se trata de una guerra ni de una nueva ola de calor, sino de la intensificación de un fenómeno meteorológico cíclico que este año se anuncia especialmente intenso: El Niño, un fenómeno oceanográfico que se caracteriza por un aumento de la temperatura del agua en el Pacífico y que conlleva tanto lluvias torrenciales en el continente americano como sequía (e incendios) en Australia y el sudeste asiático, además de tifones en todo el Extremo Oriente.
Hace más de un siglo, entre 1876 y 1878, el mundo conoció el episodio de El Niño más intenso jamás registrado. Provocó sequías catastróficas en China, África meridional, Brasil, Egipto y la India. Este último país, sometido a una tutela colonial singularmente violenta, contabilizó más de seis millones de fallecimientos atribuibles a la hambruna. El episodio actual, que la Organización Meteorológica Mundial prevé que se intensifique este otoño y prolongue sus efectos hasta la primavera de 2027, podría alcanzar una intensidad aún mayor.
En Perú ya se ha dejado sentir: la temperatura anormalmente elevada de las aguas del Pacífico ha llevado a las autoridades a prohibir la pesca de anchovetas, un alimento básico para la población. Esta medida, destinada a proteger la especie, ha provocado que se doblara el precio de la harina de pescado y se triplicara el del aceite de pescado. La India e Indonesia, grandes productores de café robusta, van a sufrir un fuerte calor; en Vietnam, el fenómeno amenaza los embalses que tradicionalmente sirven para irrigar los cafetales, comprometiendo así la cosecha de 2027-2028.
Los efectos de El Niño sobre los alimentos básicos serán tanto más graves por cuanto se conjugarán con los de las guerras y la sequía. Según la FAO, es posible que varios cientos de millones de personas se encuentren en una situación de grave inseguridad alimentaria en 2026. Muchos morirían entonces de hambre; otros fallecerían por los efectos de una contaminación proteiforme (gas, partículas, compuestos poliaromáticos cancerígenos debidos a incendios y vertidos) causada por los bombardeos israelo-estadounidenses sobre las refinerías iraníes, así como por los megaincendios.
El panorama quedaría incompleto, sin embargo, si no se mencionara un último azote no menos devastador: la especulación. “Los actores que dominan los mercados financieros de las materias primas agrícolas exacerban los efectos de las crisis especulando sobre el hambre y sacan provecho de estas situaciones —señala un informe de CCFD-Terre Solidaire publicado en 2023—. Esta alarmante tendencia nos resulta demasiado familiar: la favorece la progresiva desregulación de los mercados, que ha abierto las puertas a la financiarización de nuestra alimentación y a sus nefastas consecuencias”.
Es poco probable que estos especuladores renuncien a sus beneficios, aunque ello implique dejar que los más desfavorecidos padezcan los tormentos del hambre. Ese sufrimiento que, como dejó escrito Louis Calaferte, “deriva en obsesión” y a causa del cual se pierde “dignidad, honor y orgullo”.
La situación aquí descrita no es fruto de ninguna fatalidad. Es la consecuencia lógica y previsible de un modelo de organización social y de decisiones políticas tomadas con pleno conocimiento de causa. ¿Hasta cuándo?
*Profesor universitario, miembro de la Academia de Ciencias, Letras y Artes Bayt al Hikma, (Cartago, Túnez).
Después del dólar: ¿moneda de reserva o de inversión?
 Adam Tooze
He perdido la noción de cuántas veces me he enfrentado a preguntas formuladas de esta manera. Es una invitación a la «ficción«, a imaginar los cambios en el orden financiero global que deben, «seguramente», ser resultado del «declive de Estados Unidos», etc.
Por supuesto, deberíamos pensar en el futuro y en el declive de Estados Unidos. Pero lo que es engañoso sobre este enfoque, es la suposición de que el papel principal del dólar en este momento es ser una «moneda de reserva». Eso depende, como su nombre indica, de que los responsables políticos de las principales economías de todo el mundo acumulen reservas. Eso fue cierto a principios de la década de 2000.
Y dado el tamaño de los desequilibrios globales, las reclamaciones netas siguen cambiando de manos a nivel internacional. Pero han pasado muchas cosas en el mundo de las finanzas globales durante la última generación. Y en comparación con principios de la década de 2000, uno de los cambios más dramáticos es que la acumulación de reservas oficiales se ha desacelerado bruscamente.
Este cambio, que ocurrió a mediados de la década de 2010, emerge maravillosamente en los gráficos de Karl Schamotta, cuyo trabajo quiero destacar en esta publicación junto con el del viejo amigo de Chartbook, Brad Setser.
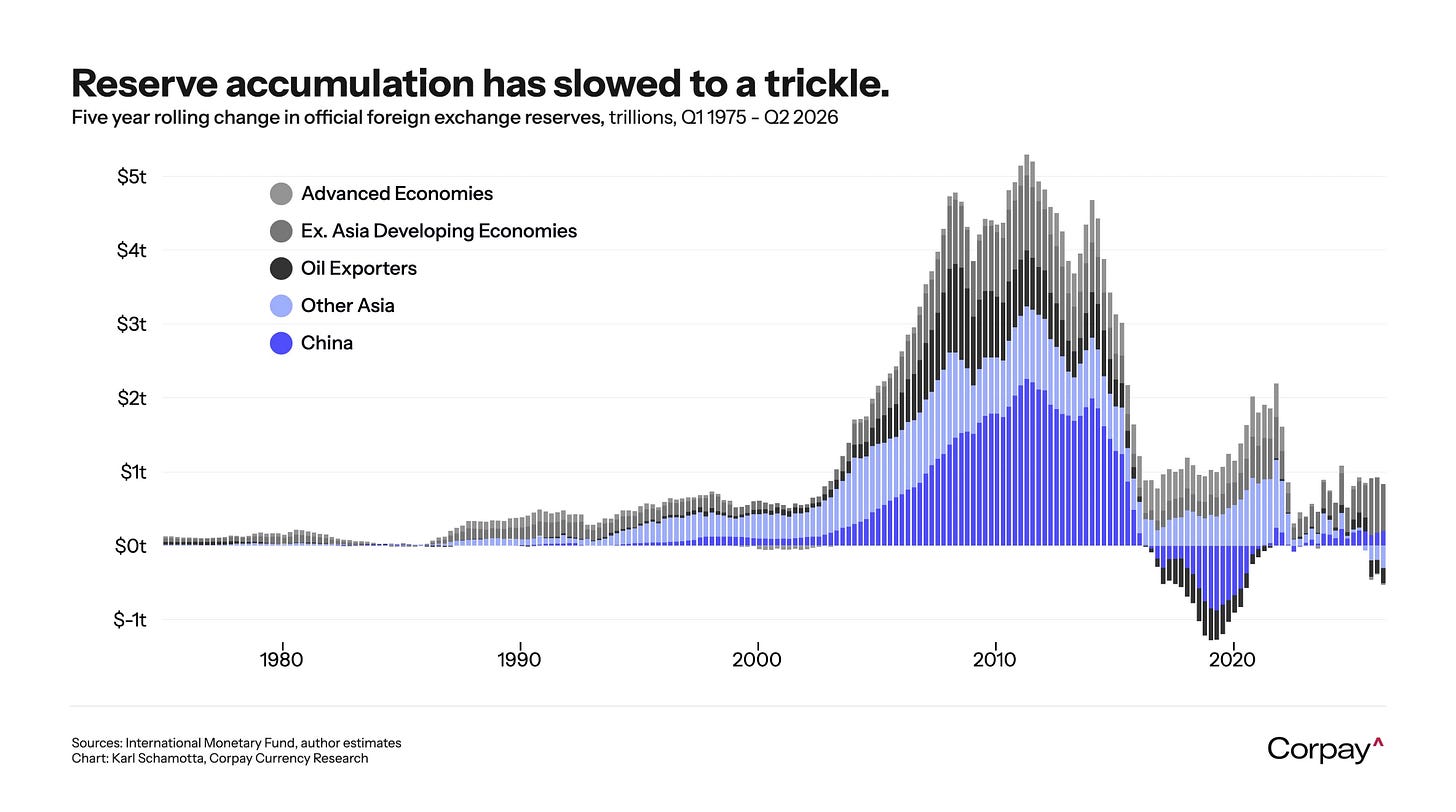
Este gran gráfico de Schamotta destaca el peligro de hablar en 2026 sobre las monedas de reserva global como si todavía estuviéramos en la década de 2000. De hecho, el período desde principios de la década de 2000 hasta mediados de la de 2010 fue en realidad, tanto en comparación con las décadas anteriores como con la década posteriores, extremadamente inusual.
Ser «moneda de reserva», en el sentido de ser la moneda y emisor de activos en la que los gerentes de reservas oficiales de todo el mundo acumulan abiertamente sus billones, no es una estructura histórica que pueda darse por sentada. No es así como el dólar funcionó generalmente después de 1945. No es así como funcionaba la libra esterlina en los tiempos anteriores. Y no hay ninguna razón particular para esperar que el modelo de la década de 2000 se aplique a alguna otra moneda en un futuro próximo.
Ser una moneda de reserva en el sentido de la década de 2000 parece haber sido una configuración históricamente única condicionada por las respuestas defensivas a la hiperglobalización por parte de los mercados emergentes, los exportadores asiáticos, los petroestados y China.
Como señaló Brad Setser en un comentario sobre el gráfico de Schamotta, hay una estrecha correlación en el tiempo con el aumento de la emisión de bonos del Tesoro de los Estados Unidos, el activo en el que se invirtió gran parte de la acumulación de reservas sin precedentes. Desde alrededor de 2015 ha surgido una nueva configuración en la que la emisión del Tesoro continúa, incluso a medida que la acumulación de reservas se estabiliza.

Entonces, ¿cómo llamar al dólar en esta nueva configuración de flujos globales? En publicaciones anteriores sobre las metamorfosis del dólar, y en las páginas del FT, sugerí la noción del «dólar de ganancias«. Schamotta sugiere llamarlo una moneda de «cartera» o «financiación».

La clave, como muestra Brad Setser en otro excelente gráfico, es que las compras netas de activos estadounidenses por parte de los extranjeros han cambiado decisivamente desde principios de la década de 2020 hacia la financiación de las empresas de Estados Unidos, no hacia el gobierno de los Estados Unidos.

Así que volviendo a donde empezamos: la cuestión de qué moneda sucederá al dólar como «moneda de reserva mundial» es engañosa porque supone que la configuración de la década de 2000 es normal. Mientras que, de hecho, fue excepcional.
Hoy en día, el dólar ya no funciona como «la moneda de reserva» de la manera en que lo hizo en el período 2000-2015. Hoy en día, los países excedentes como China hacen todo lo posible para ocultar su acumulación de reclamaciones y desviarlas a todo tipo de canales «no oficiales».
Acumular reservas como en la década de 2000 sería embarazoso. La función que el dólar desempeña para la economía mundial hoy en día es principalmente servir como medio para la ingeniería financiera compleja a escala global, y además como la puerta de entrada a lo que siguen siendo los mercados financieros más grandes y lucrativos del mundo.
Mientras que China, en la década de 2000, fue un actor clave en el mercado de los Tesoros y Agencias como activos seguros, hoy en día, China es, gracias a sus controles de cuentas de capital y a la gestión de la balanza de pagos, excéntrica a los flujos impulsados por las ganancias que dominan la acumulación extranjera de reclamaciones en dólares. En este sentido también, el sistema del dólar ha cambiado.
En comparación con la década de 2000, se ha vuelto más multipolar y «multilógico». En esta diversidad de roles, como insisten Cembalest de JP Morgan, y muchos otros, hay pocas perspectivas de que ningún rival, y mucho menos el yuan, reemplace al dólar en el corto plazo.
, historiador inglés que trabaja como profesor en la Universidad de Columbia, director del Instituto Europeo y académico no residente en Carnegie Europe. Pasó seis años en la Universidad de Yale como profesor de Historia Moderna de Alemania y director de Estudios de Seguridad Internacional en el Centro MacMillan de Estudios Internacionales. Mediante sus libros (como Crashed o Shutdown) y su Substack en línea (Chartbook), llega a un público variado de historiadores, inversores, administradores y otros.