Panorama Económico Latinoamericano – Del 28 de octubre al 5 de noviembre de 2026
Chile, Brasil y Uruguay lideran la región en inteligencia artificial
Chile, Brasil y Uruguay son los países de América Latina y el Caribe que mejor desarrollan sus capacidades en inteligencia artificial (IA), y en toda la región se comprueba que la conectividad es indispensable pero ya no es suficiente, de acuerdo con un estudio e índice divulgados este martes 20 por la Cepal.
José Manuel Salazar-Xirinachs, secretario ejecutivo de la Comisión Económica para América Latina y el Caribe (Cepal), expuso al presentar el estudio que “el desafío no consiste simplemente en participar en la revolución de la IA, sino en aumentar su capacidad para crear, capturar y distribuir el valor que ella genera”.
“El mensaje es claro: el acceso a las herramientas no basta: para convertir la adopción de la IA en productividad es preciso contar con datos, talento humano, capacidades de gestión y políticas que faciliten la integración de la tecnología en los procesos productivos y organizacionales”, agregó Salazar-Xirinachs.
La cuarta edición del Índice Latinoamericano de Inteligencia Artificial (Ilia 2026) muestra que no existe una trayectoria única para desarrollar capacidades avanzadas de IA, pues así lo reflejan las diferentes estructuras económicas de los tres países que figuran como líderes en la tabla regional.
El Ilia consideró 126 indicadores en 20 países de la región con un tope teórico de 100 puntos en la tabla que consideró factores habilitantes (conectividad, asequibilidad y talento especializado); investigación, desarrollo y adopción, y gobernanza de la IA.
El promedio regional se sitúa en torno a los 45 puntos. Chile encabeza la tabla con puntaje de 71,4, seguido de Brasil con 68,4 y Uruguay con 67.
En una zona media se encuentran 10 países: Colombia (56,8), Costa Rica (56), Argentina (55,6), Perú (52,7), México (52), Ecuador (51,8), República Dominicana (45,1), Panamá (39,3), El Salvador (37,9) y Trinidad y Tobago (35,5).
Más atrás están Paraguay (32,6), Jamaica (32,4), Cuba (30,9), Guatemala (29), Bolivia (26,4), Honduras (26,2) y Venezuela (23,2).
“El ILIA no es una competencia, es una evaluación de la que todos podemos aprender”, advirtió Ximena Lincolao, ministra de Ciencia, Tecnología, Conocimiento e Innovación de Chile, y destacó la importancia de la IA como “herramienta valiosa parea que su uso se traduzca en mejores servicios a las personas”.
Para la Cepal las diferencias entre países “refuerzan la importancia de definir prioridades de política pública acordes con sus capacidades y condiciones productivas, y con los principales desafíos de desarrollo que enfrentan”.
La propuesta de esa entidad de las Naciones Unidas es que los avances en la adopción y uso de la IA se vinculen con las inversiones en infraestructura, formación e investigación, con la innovación y con la generación de valor.
Según el Ilia, 85 % de los países analizados cuenta con una estrategia nacional de IA vigente o en elaboración, y 75 % dispone de una institución formalmente encargada de liderar esa agenda. Sin embargo, solo Brasil y Colombia cuentan con presupuestos explícitamente asignados en sus instrumentos nacionales.
Las diferencias también se observan en la infraestructura de cómputo. Brasil concentra el 87,7% de las unidades de procesamiento gráfico (GPU, unidades que permiten ejecutar miles de cálculos en paralelo) y 92 % de la capacidad de procesamiento regional consideradas en el estudio.
En investigación y formación, 65 % de los países dispone de centros de investigación especializados, más de la mitad ha incorporado la IA en el currículo escolar, y los 20 países analizados cuentan con programas de posgrado.
Pese a esos avances, la disponibilidad de habilidades especializadas en el mercado laboral sigue siendo reducida.
En el ámbito empresarial, las diferencias según el tamaño de las compañías son especialmente visibles. Las estimaciones del informe sitúan la adopción de IA en 27,6 % de las grandes empresas, frente a 12,8 % de las medianas y 6,8 % de las pequeñas.
El desarrollo de la IA “también evidencia ámbitos en los que la escala nacional puede resultar insuficiente”, apunta el estudio.
El cómputo, la investigación, el talento avanzado y la participación en estándares internacionales son algunos de los campos en los que la cooperación entre países puede permitir aprovechar recursos, compartir capacidades y generar sinergias, concluye el informe de la Cepal.
Google cambia agua por aire para enfriar centro de datos en Chile
IPS
El auge de la inteligencia artificial ha impulsado a las grandes tecnológicas a buscar zonas con suelo, agua y energía para instalar centros de datos que sostengan un alto nivel de procesamiento y almacenamiento de datos. Chile, con una privilegiada disponibilidad de energía solar, es uno de los países en la mira para este avance. Pero el impacto territorial de estas instalaciones ha despertado conflictos socioambientales.
En Chile hay 36 centros de datos operativos y otros 34 proyectados, que se concentran sobre todo en comunas periféricas de la Región Metropolitana de Santiago. Un caso emblemático es el proyecto de Google para instalar un centro de datos en la comuna de Cerrillos, en la capital del país.
Este proyecto fue aprobado en 2020, pero vecinos lograron revertir la decisión en la justicia debido al uso de 169 litros por segundo de aguas subterráneas que haría el centro para enfriar sus sistemas.
Según el fallo del Tribunal Ambiental, la evaluación no consideró el impacto del cambio climático en el Acuífero Santiago Central, que abastece a una parte importante de la población y que es vulnerable ante sequías prolongadas.
Agua por aire
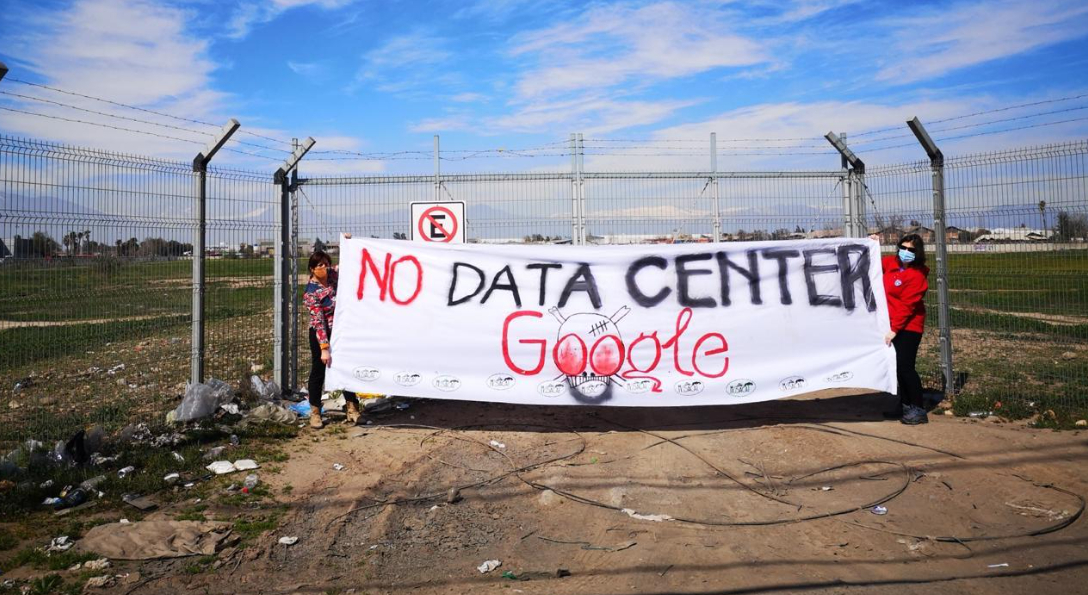
Ante esta decisión, Google retiró su proyecto y anunció que empezaría desde cero, diseñando un sistema de enfriamiento por aire en vez de agua. La victoria de vecinos de Cerrillos en tribunales se convirtió en un ejemplo para comunidades de otros países, que invitan a las organizaciones locales a exponer sobre el caso.
En julio de 2026, Google presentó a la autoridad ambiental un nuevo proyecto de 200 millones de dólares con un sistema de enfriamiento por aire.
Pero gracias a un cambio normativo aprobado durante el gobierno de Gabriel Boric en 2025, el centro de datos podrá construirse sin someterse al proceso de evaluación de impacto ambiental.
Así, renace el conflicto socioambiental con la comunidad de Cerrillos.
Agrupaciones vecinales reclaman que el proyecto presionará el entorno por el alto consumo energético, las emisiones contaminantes, emanaciones de ruido y calor y el almacenamiento de casi 700 toneladas de diésel para sistemas de emergencia.
Al permitir que se evite la evaluación de impacto ambiental, el Estado renuncia a anticipar y estudiar las consecuencias que podría tener la operación del data center en una zona habitada, y a exigir medidas de mitigación y compensación a la empresa.
“Esta decisión representa un grave retroceso para la participación ciudadana, pues deja a nuestra comunidad sin las instancias de injerencia propias de una evaluación ambiental, limitando sus posibilidades de plantear observaciones, exigir respuestas y tener una voz en la discusión sobre los impactos de un proyecto que afecta directamente a nuestro territorio”, declaran desde la organización ambiental de Cerrillos Mosacat en una carta pública, tras conocerse la decisión del Servicio de Evaluación Ambiental (SEA).
¿Cómo se enfría un centro de datos?
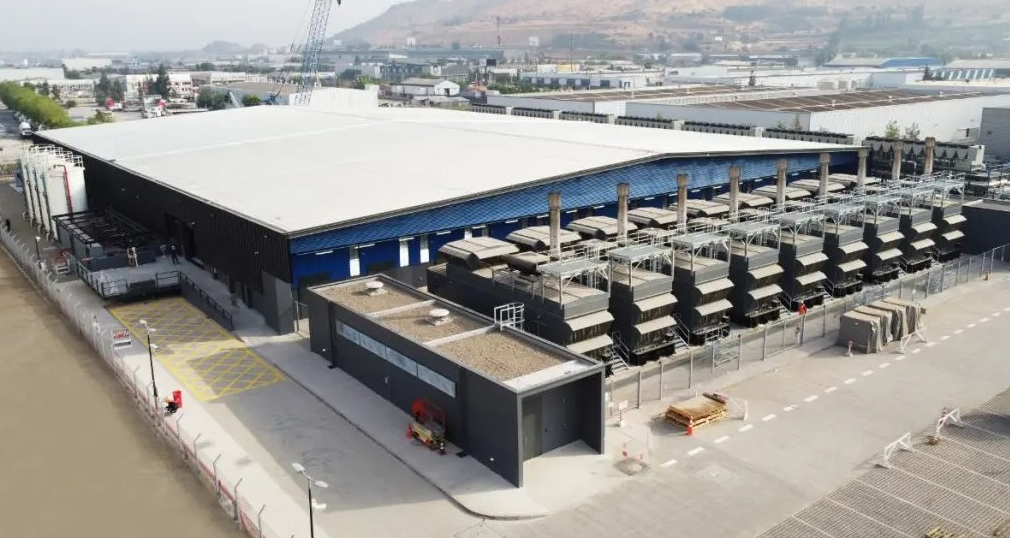
Los centros de datos son esencialmente edificios llenos de servidores que procesan datos de forma ininterrumpida, lo que va sobrecalentando los sistemas. Para enfriarlos, el nuevo proyecto de Google en Cerrillos contempla instalar 63 enfriadoras de condensación por aire (air-cooled chillers), reemplazando el uso de agua.
Este sistema se abastecerá de energía eléctrica del Sistema Interconectado Central de Chile a través de una subestación eléctrica con capacidad de 120 megavatios (MW). En caso de fallas o inestabilidad en el suministro eléctrico, el centro contará con 44 grupos electrógenos de emergencia a diésel.
Para la residente en Cerrillos y vocera de Mosacat, Tania Rodríguez, el riesgo de derrame de toneladas de diésel y las emisiones contaminantes que generarían los sistemas de emergencia a combustible ponen en riesgo a los vecinos del proyecto, sin que se tomen medidas de mitigación por la falta de evaluación ambiental. Esto, en una ciudad saturada de contaminantes atmosféricos.
Estas preocupaciones se reflejan en la voz de vecinos como Julio Santander, que llegó a vivir a la comuna hace dos años cuando terminaron los Juegos Panamericanos y el edificio que alojó a los atletas se convirtió en viviendas.
Como dirigente vecinal, relata que se están construyendo viviendas cada vez más cerca del predio donde se instalará el data center, y que los vecinos manifiestan temor por las islas de calor local, el impacto sonoro y la contaminación del aire que puede generar esta planta, inserta en la trama urbana.
El costo energético
Aunque la capacidad instalada de energía para el proyecto nuevo de Google es casi igual a la original, el investigador del Centro de Transformación Energética de la Universidad Andrés Bello (Unab), Cristóbal Parrado explica que el reemplazo de agua por aire inevitablemente aumenta el consumo efectivo de energía que requiere el centro, poniendo mayor presión sobre el sistema eléctrico.
Según la proyección del Coordinador Eléctrico Nacional, la capacidad instalada de consumo energético de data centers se multiplicará al menos por tres al 2030 en Chile con una fuerte concentración en la Región Metropolitana de Santiago.
La zona central de Chile ya presenta la mayor demanda energética, generando congestión en las líneas de transmisión que llevan la energía solar desde el norte.
Para Parrado, esta carga aumenta la presión sobre las subestaciones y líneas de transmisión, cuya construcción conlleva un impacto territorial. También generan un daño ambiental indirecto si esta demanda se abastece con fuentes fósiles, sostiene.
A mediados de 2025, a pocos meses de lanzado el Plan Nacional de Centros de Datos bajo el gobierno de Gabriel Boric, se conoció una modificación a los reglamentos del SEIA que elevó el umbral de combustible que un proyecto puede almacenar sin someterse a evaluación ambiental: de 80 a 1000 toneladas.
La reforma despertó alertas entre especialistas en política ambiental, como la directora ejecutiva de la fundación Terram, Flavia Liberona, que la calificó como un “chipe (permiso) libre” para que los centros de datos, puedan instalarse sin pasar por evaluación ambiental.
Como estos centros usan diésel para sus generadores de respaldo, y no existe una normativa específica para ellos, la mayoría ingresaba al SEIA justamente por superar el límite de acopio de combustible. Con el nuevo umbral, muchos podrían quedar por debajo y evitar el proceso.
Desde que rige la nueva normativa, al menos siete empresas tecnológicas han enviado consultas de pertinencia para construir sus proyectos sin evaluar el impacto ambiental. Dos de ellas, incluyendo Google por su data center en Cerrillos, ya recibieron luz verde de la autoridad ambiental.
De las otras cinco que esperan respuesta, cuatro buscan ubicarse en la periferia de la Región Metropolitana. Todos los proyectos acopiarán entre 511 y 990 toneladas de combustible. Bajo la normativa anterior, habrían tenido que evaluar sus impactos.
¿Y qué pasa con el agua?
Aunque el cambio en el método de enfriamiento reduce significativamente la huella hídrica del data center de Google en Cerrillos, para Tania Rodríguez el componente hídrico no debería salir del debate. Recuerda que Google aún mantiene los derechos de agua con los que iba a ejecutar el proyecto anterior, por lo que legalmente nada impediría su uso.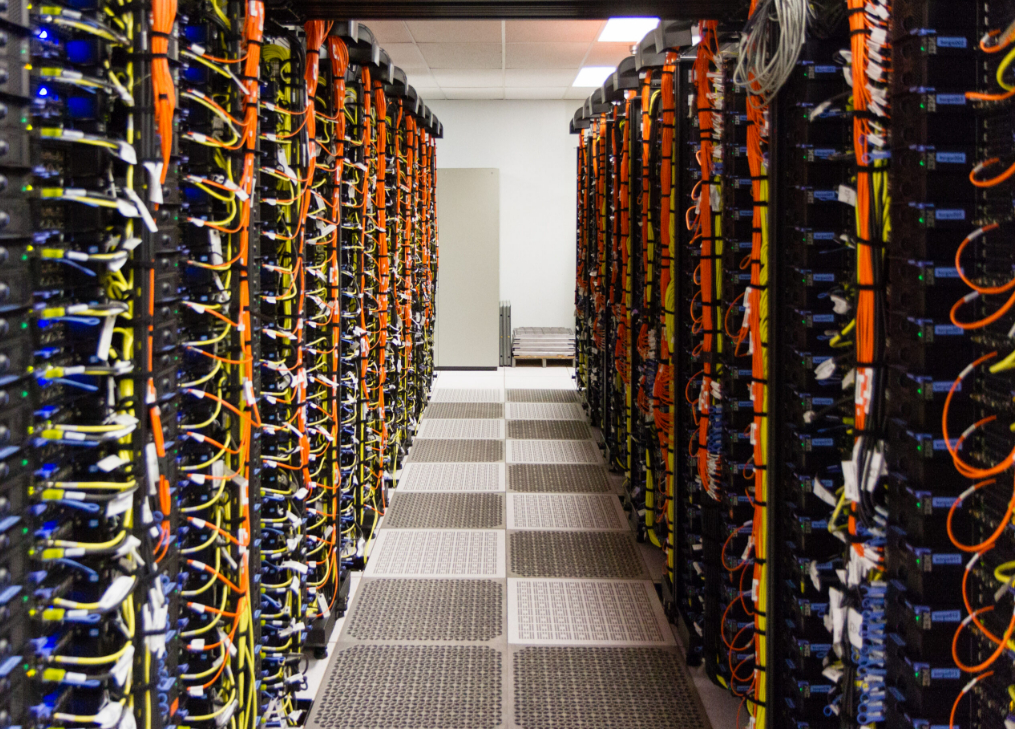
Antes de conocerse la decisión del SEIA sobre el data center de Cerrillos, Moscat y el Observatorio Latinoamericano de Conflictos Ambientales (Olca presentaron un escrito jurídico ante la autoridad ambiental exigiendo que el proyecto se sometiera a evaluación ambiental.
Argumentaban que el proyecto es casi igual al que fue anulado parcialmente por el Tribunal Ambiental, y que la empresa está aprovechando el cambio normativo para evadir el fallo de la justicia.
En cuanto al uso de agua, reclaman que el data center tiene una huella hídrica indirecta por el uso intensivo de energía, y que conlleva un riesgo de contaminación de napas de agua subterráneas por el posible derrame o infiltración de diésel y otros líquidos refrigerantes de origen no detallado. Defienden que la evaluación ambiental sería la instancia para estudiar estos riesgos y establecer medidas de resguardo.
Estudios de la Universidad de Chile han detectado un desequilibrio crónico en los acuíferos de la zona central del país, incluyendo la Región Metropolitana, debido a que las extracciones de agua superan la tasa de renovación del recurso.
El déficit hídrico es uno de los principales desafíos para la zona más habitada del país, donde las proyecciones climáticas anticipan un futuro con menos lluvias, temperaturas más altas y derretimiento de glaciares en la cordillera.
Desde Cerrillos, vecinos e integrantes de Mosacat están estudiando las acciones legales y administrativas a tomar para revertir la decisión del SEA y lograr que se evalúen los impactos ambientales del proyecto.
Para el 87% de los argentinos su salario no cubre necesidades básicas
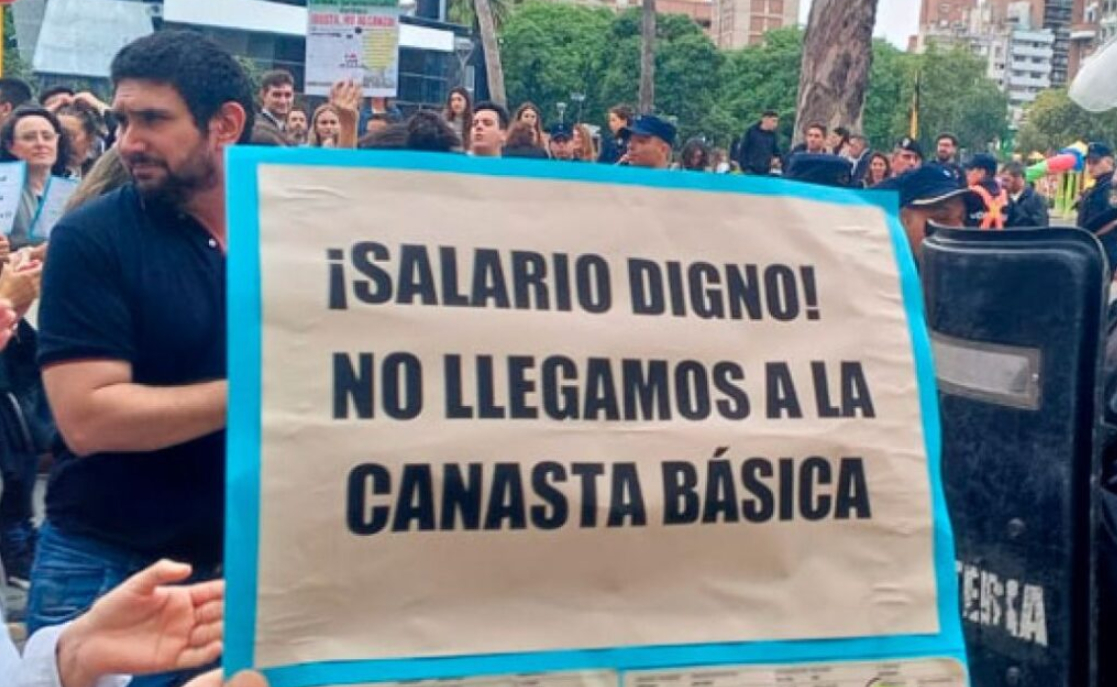
Un relevamiento de la plataforma de empleo Bumeran reveló que el 87% de los trabajadores argentinos considera que su salario no alcanza para cubrir sus necesidades básicas, una cifra que se mantiene en alza respecto al 85% registrado hace doce meses. El estudio, titulado “¿Qué pasa con el salario?”, también midió la percepción sobre el poder adquisitivo: el 74% de los encuestados sostiene que su capacidad de compra empeoró en los últimos meses, un indicador que supera en 16 puntos porcentuales al de 2025, cuando esa respuesta alcanzaba al 58% de los consultados.
El informe pone el foco en la duración del ingreso y su relación con los gastos esenciales. Al 73% de los trabajadores el salario le rinde dos semanas o menos, y dentro de ese universo, el 28% afirma que apenas cobra destina la totalidad de su sueldo al pago de cuentas, el 15% señala que le alcanza para menos de una semana y solo un 9% indica que le dura todo el mes. Al ser consultados sobre el principal destino de sus ingresos, el 44% reconoce al alquiler como su mayor gasto, seguido por la alimentación (27%), el pago de deudas (16%), la educación (5%), la salud (3%) y el transporte (3%).
La estrechez del presupuesto se traduce en una imposibilidad casi generalizada de ahorrar. Nueve de cada diez trabajadores aseguran que no pueden reservar parte de su sueldo, y entre los motivos principales señalan que el salario no es suficiente (54%), que tienen deudas (19%) o que deben cubrir necesidades básicas (12%). En paralelo, el endeudamiento se consolidó como un componente estructural de las finanzas de los hogares: el 77% de los encuestados afirma tener algún tipo de deuda, un porcentaje que creció cinco puntos respecto al 72% registrado en 2025.
Federico Barni, CEO de Bumeran en Jobint, explicó que la desaceleración de la inflación no implica automáticamente una recuperación del salario real. “Después de varios años de pérdida acumulada del poder adquisitivo, las personas trabajadoras siguen destinando gran parte de sus ingresos a necesidades básicas como el alquiler y los alimentos”, señaló el ejecutivo, y agregó que el desafío actual ya no pasa solo por ganarle a la inflación, sino por “reconstruir capacidad de consumo y previsibilidad”.
El informe también reveló que la presión sobre el ingreso no se limita a quien trabaja: el 50% de los consultados ayuda económicamente a familiares o personas cercanas, ya sea de manera regular (25%) u ocasional (25%). Frente a este panorama, la totalidad de los encuestados respondió que le gustaría recibir un aumento salarial y, si eso ocurriera, el 46% lo destinaría a pagar deudas, el 22% lo ahorraría, el 15% lo usaría en alimentación y recreación, el 13% lo invertiría y el 3% lo aplicaría a otros fines.
Disminuye el crecimiento económico de América Latina en 2026
La economía de la región crecerá apenas dos por ciento en 2026, aunque repuntará hasta 2,5 por ciento el año próximo, indicó la Comisión Económica para América Latina y el Caribe (Cepal), en un comunicado emitido este jueves 22.
La nueva cifra ajusta los estimados de agosto por el mismo organismo de las Naciones Unidas, que preveía un crecimiento de 2,2 %, ya entonces marcando una desaceleración con respecto a la expansión de 2,4 % registrada en 2025.
Destaca la Cepal el “contexto internacional de elevada incertidumbre”, marcado por “las tensiones geopolíticas, las disrupciones en las rutas logísticas y la menor previsibilidad de la política comercial”, las cuales “están reconfigurando el entorno en que operan las economías de la región”.
“Ante este escenario, los choques externos afectan las condiciones de la demanda externa y elevan los costos de producción e importación, en particular por el aumento de los precios de la energía y los alimentos”, asienta el reporte divulgado en esta capital chilena.
Expone que las consecuencias son heterogéneas: mientras algunos exportadores de materias primas pueden beneficiarse de mayores precios, las economías importadoras enfrentan presiones sobre sus costos y sobre el poder adquisitivo de los hogares.
Las cifras más extremas, entre crecimiento y recesión, corresponden a Guyana y Cuba. El país sudamericano, convertido esta década en un importante productor petrolero, crecerá 22 % (19,3 % en 2025) y mantendrá un alto crecimiento (17 %) el año próximo.
La economía de Cuba, bajo el impacto de una crisis de energía y sanciones de Estados Unidos, caerá -10,3 % este año (-3,8 % en 2025) y seguirá en recesión (-5,1 %) en 2027, según las previsiones de la Cepal.
En América del Sur, su economía más grande, Brasil, crecerá 2,1 % este año (2,3 en 2025) y 2,0 en % en 2027; Argentina se desacelera a 1,9 % (4,5 % el año pasado) y avanza a 3,0 en 2027, y Chile crece apenas 0,2 % (2,5 % en 2025), con leve recuperación, hasta 2,0 %, el año venidero.
Colombia crece 2,4 % (2,6 % en 2025) y el año próximo 2,3 %; Perú, tres por ciento este año (3,4 % en 2025) y 3,3 % en 2027; y Venezuela, que registró 8,9 % en 2025, crecería 6,5 % tanto en 2026 como el año próximo.
Ecuador crece 2,6 % (3,7 % en 2025), y 2,4 % en 2027; Paraguay, 4,5 % (6,6 % en 2025) y 4,0 % el año próximo; Uruguay crece uno por ciento este año (1,8 % en 2025) y dos por ciento en 2027, y Bolivia crece 0,2 % en 2026 y 0,6 % en 2027, apenas saliendo de su recesión de -1,6 % en 2025.
México crecerá 1,6 % en 2026 y 2,2 % en 2027, mejorando el muy modesto desempeño (0,5 %) de 2025.
En la subregión de América Central las mejores cifras son para Panamá (4,5 % este año y en 2027) y la República Dominicana (4,4 % en 2026 y el año próximo). El Salvador crece 4,5 % en 2026 y 4,1 % en 2027.
En la subregión Caribe se registran cifras modestas positivas. El mejor desempeño corresponde a Suriname, con crecimiento de 3,6 % este año y 4,1 % el venidero.
La Cepal registra que, en el mercado laboral, el empleo continúa creciendo, aunque a un ritmo menor. Esa pérdida de dinamismo limita la expansión de los ingresos y del consumo de los hogares, y dificulta avanzar en la reducción de las brechas laborales y de la informalidad.
La menor creación de empleo constituye así un canal adicional de transmisión de la desaceleración de la demanda interna.
Por su parte, la inflación muestra una leve tendencia al alza, en un contexto de mayores precios de la energía y los alimentos. Estas presiones repercuten en los costos de producción y transporte, y afectan especialmente a los hogares que destinan una mayor proporción de sus ingresos a bienes esenciales.
A ello se suma la expectativa de un encarecimiento del financiamiento internacional ante las mayores presiones inflacionarias mundiales.
Eso llevó a incrementos en la tasa de interés en Estados Unidos, con un aumento de 25 puntos base en septiembre, que fue el primero en tres años, así como por parte del Banco Central Europeo, que en junio y septiembre aplicó alzas de 25 puntos base cada una.
Esas alzas encarecen el costo de financiamiento de los gobiernos, empresas y consumidores, con efectos sobre el servicio de la deuda y la inversión.
Las presiones inflacionarias y mayores tasas de interés globales podrían reducir el margen para flexibilizar la política monetaria en las economías de la región.
Para 2027 se prevé un mayor crecimiento, en un entorno marcado por la persistencia de riesgos en el contexto internacional y por los posibles impactos del meteorológico fenómeno de El Niño, que altera los ciclos de lluvias y sequías.
La proyección queda, sin embargo, condicionada por la evolución de la demanda mundial, de los precios de las materias primas y de las condiciones financieras internacionales, así como de la capacidad de las economías de la región para sostener el consumo y la inversión, advierte la Cepal.
Por todo ello, el organismo propone impulsar “agendas que articulen de manera coherente” políticas laborales, fiscales, financieras y de desarrollo productivo orientadas a fortalecer las capacidades productivas y la promoción de empleos formales y de calidad.
Ferrocarril Chancay–Sierra Central: la nueva ruta de la minería peruana
Mirado estratégicamente, el tren se constituirá en una de las piezas físicas de primer orden del sistema logístico que requiere el Perú como país productor y con acceso privilegiado al “mega puerto”.
¿Quién controlará la nueva ruta de los minerales que salen de Perú?
Seguramente todos los interesados en el desarrollo del país saben de la publicitada construcción del “Ferrocarril Chancay-Sierra Central”, exclusivamente para carga, con una longitud de 120 km, a un costo total de US $ 420 millones, por ahora. ¿Sorprendería que sea una empresa china (Power Construction Corporation) la elegida para tal tarea? No, no debiera. Nadie que tenga un mínimo de información sobre la presencia china en el Perú y su interés por los minerales peruanos debería sorprenderse.
El MTC, con simulado entusiasmo, dice que el tren comenzará a operar a mediados de 2028, por lo que los barcos chinos podrían estar recibiendo directamente el material extraído en los andes muy pronto, sin intermediación de transporte por carretera. Este cambio en el sistema de transporte de minerales no solo permitirá fletes mucho menores a los que hoy se paga en el “tren macho” y camiones, sino que desencadena ajustes en las estructuras de la logística minera.
Según la data pública disponible, aún no está definido quien operará el tren ni, por tanto, quién hará la tarea de mantenimiento. Recordemos que en el puerto de Chancay la operación y mantenimiento lo hace Cosco Shipping. Si el Estado peruano no se pone las pilas, podría ocurrir lo mismo con el tren.
Si bien la adjudicación ya se ha producido con un contrato modelo EPC, no se tiene claridad sobre la fecha de inicio de obras, tampoco son verificables los “beneficios” (hasta 40% de reducción en costos operativos de transporte por carretera) que traería el funcionamiento del tren. Estas ausencias, sin embargo, no ha impedido que las inversiones en el sector hayan aumentado en este último año, especialmente en el rubro de desarrollo y preparación de operaciones mineras. Es obvio que están respondiendo a la pronta construcción del tren Chancay-Sierra Central, aun cuando el inicio de obras pueda sufrir demoras.
Mirado estratégicamente, el tren se constituirá en una de las piezas físicas de primer orden del sistema logístico que requiere el Perú como país productor y con acceso privilegiado al “mega puerto”.
Esta obra no debe confundirse con otra que está incluida en el Plan Maestro de Desarrollo Ferroviario del MTC: la ferrovía Chancay-Pucallpa que, con una longitud estimada de 900 km articularía Lima, Pasco, Huánuco y Ucayali. De hecho, este proyecto tiene otras dimensiones que no solo supone un desafío a la ingeniería sino la necesidad de contar con una visión de desarrollo del Perú integrado a Brasil y al mundo.
Con la ferrovía Chancay-Sierra Central, el Perú gana en varias dimensiones, aunque son relevantes dos: 1) le da valor estratégico a la producción de la sierra central, especialmente de minerales críticos para el avance tecnológico, en una primera etapa; 2) gana un potente activo ferroviario que, sumado a Chancay, tributa a la construcción del corredor bioceánico impulsado por China y Brasil. De esta manera, el Perú se convierte en un jugador geopolítico de primera importancia en un marco donde China y EE. UU. convierten Sudamérica en un escenario de disputa geopolítica de alcance global.
Petrobras innova en la producción de combustible para la aviación
La Refinería Duque de Caxias (Reduc) alcanzó un nuevo hito en la producción de combustible de aviación sostenible (SAF) durante la primera quincena de octubre. Con la recertificación internacional del producto, Petrobras ha logrado avances que han reducido significativamente la intensidad de carbono del SAF, reforzando así los más altos estándares globales de sostenibilidad, trazabilidad y gobernanza.
Una auditoría aeronáutica internacional confirmó mejoras significativas en el desempeño ambiental del combustible. El proceso reconoció las mejoras implementadas en la gestión de las fuentes de hidrógeno utilizadas en la producción de combustible de aviación sostenible (SAF), lo que alinea aún más la operación de la refinería con la metodología de certificación internacional.
Como resultado, la intensidad de carbono del hidrógeno utilizado en la producción se redujo en un 29 %. Esta mejora se reflejó directamente en el desempeño ambiental del producto elaborado a partir de aceite de maíz, con una reducción del 23,8 % en la intensidad de carbono del sistema agroforestal.
Este resultado sitúa al combustible de aviación sostenible (SAF) producido por Reduc entre los combustibles de aviación sostenibles con mayor huella de carbono disponibles en el mercado.
“El logro de Reduc demuestra que la reducción de las emisiones asociadas con el combustible de aviación sostenible (SAF) depende no solo del uso de materias primas certificadas, sino también de la búsqueda continua de soluciones de proceso capaces de reducir la huella de carbono de los insumos utilizados en la producción”, afirma William França, director de Procesos y Productos Industriales de Petrobras.
Panorama internacional
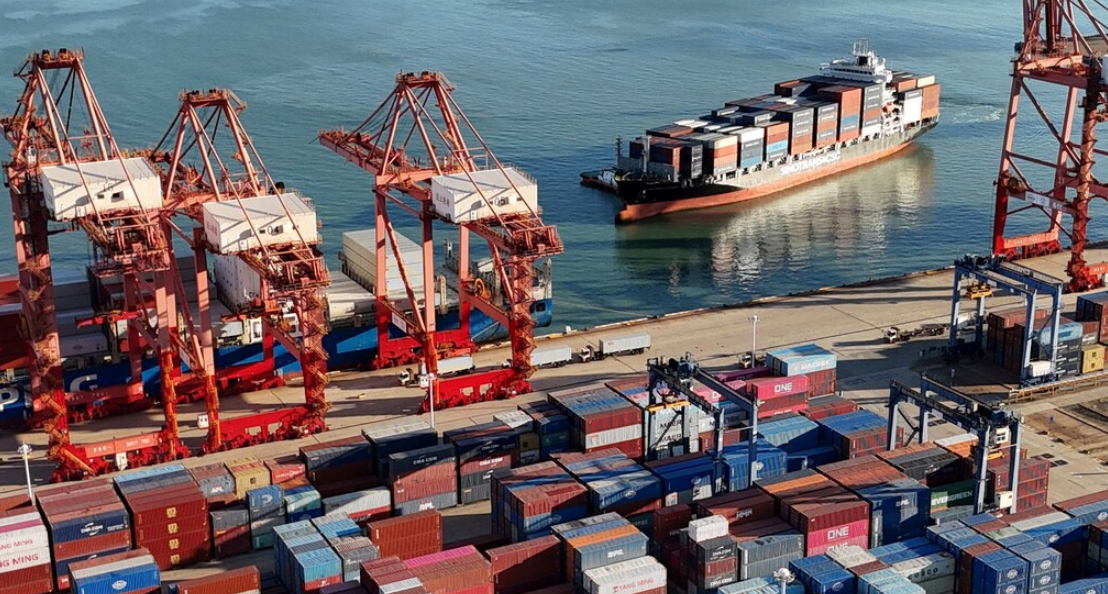
China y 25 países suscriben convenio para facilitar comercio global
China y otros 25 países firmaron el Convenio de las Naciones Unidas sobre Documentos Negociables de Transporte, que facilita el financiamiento del comercio transfronterizo. En la ceremonia celebrada en la capital de Ghana en la que participó el viceministro de Comercio chino, Jiang Chenghua.
Durante su intervención, Jiang afirmó que esta innovación normativa llena un vacío en las reglas internacionales actuales. El funcionario señaló que el acuerdo proporciona garantías jurídicas para las transacciones financieras basadas en documentos de transporte.
Esto aliviará la presión financiera de las empresas y reducirá los costos del comercio terrestre transfronterizo, apuntó. Jiang describió la adopción del convenio como un hito en la innovación de las normas comerciales internacionales y subrayó que esta medida refleja el compromiso de China con el multilateralismo auténtico y el sistema internacional centrado en la ONU.
El viceministro expresó su deseo de que más naciones se adhieran al texto para ampliar sus beneficios económicos.
Por su parte, la ministra de Comercio de Ghana, Elizabeth Ofosu-Adjare, confirmó que su país iniciará pronto los procesos legislativos necesarios. Ghana planea implementar proyectos piloto para probar el uso de estos documentos negociables, indicó la autoridad ghanesa.
La secretaria de la Comisión de las Naciones Unidas para el Derecho Mercantil Internacional (CNUDMI), Anna Joubin-Bret, destacó la importancia del tratado y aseguró que el convenio reduce la incertidumbre y mejora la eficiencia de las cadenas de suministro globales.
La funcionaria agradeció el firme apoyo de China durante todo el proceso de elaboración de la norma.
Más de 400 representantes de 60 países y regiones asistieron al evento de firma de este convenio impulsado por China y aprobado por la Asamblea General de la ONU en diciembre de 2025.
Este instrumento rompe la barrera histórica que reservaba la representación de la propiedad de la mercancía exclusivamente al conocimiento de embarque marítimo.
El control de las cadenas de suministro estratégicas, EEUU y China
Juan Carlos García Cano
Hegemonía, materialidad, producción
A inicios del siglo XX, en el contexto de las transformaciones del capitalismo industrial, Antonio Gramsci postuló una de las reflexiones más sugerentes sobre la relación entre la organización de la producción y la construcción de la hegemonía. En los llamados Cuadernos de la cárcel, Gramsci afirmaba que “la hegemonía nace de la fábrica”, condensando con ello la idea de que la dirección política y cultural de una sociedad descansa sobre la organización material del proceso productivo. Esta afirmación permite comprender que la hegemonía no depende únicamente de un sujeto estatal o de un constructo ideológico, sino también de la disciplina, el ordenamiento y la coerción que se aplican en la organización material de la producción.
Aunque Gramsci elaboró estas reflexiones a propósito del americanismo y el fordismo como formas históricas que expresaban una nueva racionalidad productiva emanada de la Primera Guerra Mundial, su alcance trasciende ampliamente aquel contexto histórico y permite pensar en los elementos que constituyen hoy en día tanto el orden social, como los diferentes planos de construcción y disputa por la hegemonía.
No obstante, conforme la producción capitalista se internacionaliza en un proceso histórico de expansión constante, las condiciones materiales sobre las cuales descansa la hegemonía dejan de circunscribirse únicamente al espacio estatal-nacional, para articularse a través de redes de producción, comercio y circulación de alcances globales, haciendo de las dimensiones de la competencia y la confrontación aquellas que explicitan tanto su expansión como sus límites.
El problema entonces pasa de enfocarse únicamente en la cuestión de cómo se organiza la producción, para localizarse en la idea de cómo se organiza el mercado mundial que permite reproducirla. Desde esta perspectiva, la pregunta por la hegemonía conduce, por tanto, a la pregunta por las instituciones y los mecanismos que organizan ese orden económico internacional. Es acaso Karl Polanyi quien mejor dio cuenta de estos elementos, cuando en su obra célebre sobre La gran transformación hizo notar que el mercado “autorregulado” no constituye un orden espontáneo, sino una construcción profundamente política e institucional.
Si se asume esta idea, se puede afirmar que el aseguramiento de las condiciones materiales de la reproducción hegemónica en un contexto de competencia y confrontación como el actual, depende del uso de instrumentos políticos mediante los cuales los Estados reorganizan el mercado en función de sus intereses. Si como afirma Polanyi, el mercado constituye una construcción política antes que un orden natural, entonces las condiciones materiales que permiten la reproducción de la hegemonía dejan de ser simples resultados de la competencia económica y pasan a convertirse en objetos de organización, regulación y disputa política.
Por tales razones, asegurar las condiciones materiales de la reproducción hegemónica supone organizar políticamente aquellos elementos indispensables para la acumulación de capital y para el mantenimiento del poder estatal que adquieren un carácter estratégico: recursos naturales, infraestructura, tecnologías, sistemas financieros, energía, rutas comerciales, capacidades industriales, etc. Lejos de constituir factores independientes, estos elementos se articulan actualmente mediante complejas cadenas de suministro que hacen posible la producción, circulación y reproducción del capitalismo contemporáneo. En esa media, estas cadenas de suministro estratégicas dejan de depender exclusivamente del mercado, pasando a convertirse en objetos de intervención política.
Tierras raras y dependencia estratégica
En 1992, cuando Deng Xiaoping visitó la localidad de Baotou —situada en la región autónoma de Mongolia Interior (China)—, quizá nadie más que él podía asimilar la relevancia de una frase que se le atribuye, y que sigue teniendo un eco profundo en la turbulencia del presente: “El Medio Oriente tiene petróleo; China tiene tierras raras”. Reconocido como una de las figuras políticas más importantes de China, Deng Xiaoping no sólo asumía la relevancia del distrito minero de Bayan Obo, considerado el mayor yacimiento conocido de tierras raras en el mundo, sino que apuntaba a impulsar el potencial económico, geopolítico y tecnológico de ese recurso.
Aunque la industria china de tierras raras ya se encontraba en desarrollo desde mediados de la década de los ochenta, el punto de inflexión de su condición estratégica sólo tiene lugar a partir de los primeros años del siglo XXI, cuando las tierras raras pasan a ser un componente esencial para la producción de tecnología de punta.
No obstante, la posición de China en relación con la producción y procesamiento de tierras raras no siempre fue dominante. Cuando finalizó la Segunda Guerra Mundial, en Estados Unidos comenzaron a desarrollarse aplicaciones nucleares, ópticas y electrónicas en función de este recurso. El descubrimiento del yacimiento de Mountain Pass (California) en 1949, permitió la comercialización de su producción, haciendo de Estados Unidos el principal productor mundial de tierras raras al menos hasta la década de los ochenta, justo en el momento en el que China comenzó a interesarse en su producción y procesamiento.
Paralelamente, en la década de los noventa —tal como lo aclara la frase de Deng—, el gobierno chino impulsó una fuerte política industrial en torno a las tierras raras a partir de fuertes inversiones estatales, bajos costos laborales, una regulación ambiental menos estricta, así como una producción que integraba minería, refinación y manufactura.
Dadas estas condiciones y en conjunto con algunos problemas de regulación ambiental y una pérdida de competitividad frente a los bajos precios internacionales impulsados por China en el mercado mundial, la mina de Mountain Pass cerró definitivamente en 1998, conllevando a que directa o indirectamente, Estados Unidos tuviera que recurrir a la importación de tierras raras.
Sin embargo, el momento decisivo que evidencia la vulnerabilidad estadounidense en relación con China, tiene lugar en 2010, cuando se interrumpen de facto los envíos chinos de tierras raras a Japón debido a un incidente naval entre embarcaciones chinas y japonesas en un territorio disputado por ambos países (islas Senkaku/Diaoyu). Aunque Estados Unidos no tuvo una relación directa con ese evento, el mensaje era claro: si China —que en ese momento producía alrededor del 95% de tierras raras en el mundo y concentraba casi la totalidad de la capacidad global de separación y refinación de dicho recurso— podía utilizar su posición para presionar a Japón, entonces, también podía hacerlo con cualquier otro país.
A partir de ese año, el gobierno estadunidense reconoció la dependencia estratégica de tierras raras como una vulnerabilidad estructural de la seguridad nacional. El Departamento de Defensa de Estados Unidos junto con el Servicio Geológico estadounidense elaboraron una serie de evaluaciones sobre la dependencia de minerales críticos y la vulnerabilidad representada por el riesgo de su acceso y suministro.
El resultado fue acelerar los esfuerzos para reactivar la mina de Mountain Pass que volvió a producir en 2012 bajo nuevos operadores. Posteriormente, las administraciones de Trump y Biden incorporaron el acceso a los minerales críticos como un componente central de sus estrategias de seguridad nacional, agudizando las políticas y mecanismos de acceso frente a otros competidores, y principalmente frente a China, evidenciando así un trauma estratégico sólo equiparable al de la crisis petrolera de 1973, cuando Estados Unidos fue sometido por la OPEP a un embargo petrolero y energético de profundas dimensiones históricas.
Del consenso a la coerción: la reorganización geopolítica de las cadenas de suministro estratégicas
En un escenario actual caracterizado por la competencia entre potencias y actores emergentes, la hegemonía deja de sostenerse únicamente en el consenso o la superioridad económica. Ésta, por el contrario, descansa sobre la capacidad de organizar coercitivamente las condiciones materiales de la producción y de la circulación. Mecanismos que giran en torno al aseguramiento de cadenas de suministro, tales como controles de exportación, regímenes de licencias, listas de entidades, entre otras, constituyen formas contemporáneas de coerción mediante las cuales los Estados buscan preservar posiciones de dominio dentro del capitalismo contemporáneo.
Recientemente (22 de junio de 2026), el gobierno de la República Popular de China a través del Ministerio de Comercio, emitió públicamente una resolución administrativa con efectos jurídicos que pone en el centro del debate el control de las cadenas de suministro de recursos estratégicos tales como minerales críticos, tecnologías industriales sensibles, equipos de procesamiento, componentes relacionados con la defensa, así como otros artículos incluidos en los catálogos de control de exportaciones de China.
Mediante la categoría de “artículos de doble uso”, entendidos como bienes, materiales, equipos, software o tecnologías que puedan tener aplicaciones tanto civiles como militares, la resolución establece restricciones hacia una lista de diez entidades empresariales con sede principal en Estados Unidos, dedicadas particularmente a la industria aeroespacial, de defensa avanzada y de extracción y procesamiento de minerales críticos.
Destacan entre esa lista dos empresas altamente especializadas en el procesamiento de tierras raras que mantienen una relación contractual, financiera o programática con el Departamento de Defensa (DoD): USA Rare Earth y MP Materials. La primera, cuenta con un respaldo formal del Departamento de Comercio y un financiamiento potencial de 1.6 mil mdd para extracción de tierras raras, separación de elementos pesados, producción de metales y aleaciones, así como para la fabricación de imanes de neodimio, que constituyen un componente esencial para los procesos productivos y tecnológicos de punta, que van desde motores de vehículos eléctricos hasta sistemas avanzados de defensa.
La segunda, por su parte, mantiene contratos directos con el DoD (ahora DoW) que le permiten no sólo tener una inversión y compra garantizadas, sino también estabilidad en los precios de adquisición, así como una vinculación tecnológica que integra constitutivamente las actividades de dicha empresa con los objetivos de la defensa estadounidense. Estas acciones ponen a USA Rare Earth y MP Materials en el ecosistema del DoD y de su estrategia de seguridad nacional que busca crear una cadena de suministro de tierras raras —y de otros minerales críticos— que sea independiente de China.
Un aspecto particularmente significativo del resolutivo hecho por el Ministerio de Comercio consiste en que la prohibición establecida no sólo se plantea para compradores directos, sino que incorpora mecanismos de control sobre la transferencia indirecta a terceros, llámese individuos, empresas u organizaciones, mediante el establecimiento de licencias de reexportación. Esto implica para el gobierno chino ampliar el alcance regulatorio más allá de sus fronteras nacionales sobre una categoría deliberadamente extensa como la de “artículos de doble uso” en un contexto donde Estados Unidos busca establecer una relativa autosuficiencia en sus cadenas de suministro.
Ante este escenario, el gobierno estadounidense ha interpretado dichas medidas como “herramientas geopolíticas” o formas de “coerción económica”. Pero, en la práctica, Washington mantiene una doble narrativa al establecer mecanismos paralelos contra China, tales como aranceles, controles sobre transferencia tecnológica, restricciones de acceso a semiconductores, así como la conformación de listas de empresas chinas a las cuales se les han restringido compras, contratos o exportaciones, por considerar que mantienen vínculos con el ejército chino.
Paradójicamente, estas medidas no son ajenas al accionar imperialista norteamericano. En el umbral de la Guerra Fría, cuando se dio el rearme estadounidense y el impulso del complejo militar-industrial en el horizonte de la Guerra de Corea, Washington llegó a imponer estrictos controles de exportación a la Unión Soviética sobre muchos de los recursos que en ese momento se consideraban como estratégicos —principalmente minerales—, además de establecer licencias de reexportación a países que mantenían relaciones con Moscú, con el objetivo de que el enemigo común de Occidente, modelado en la figura del llamado “comunismo internacional”, no tuviera acceso a los materiales y la tecnología que fundamentaban la disputa hegemónica en dicho contexto.
Sin embargo, la diferencia estructural del escenario actual radica en la naturaleza de la competencia: mientras que en la Guerra Fría Estados Unidos combinaba el control de las cadenas de suministro estratégicas con una superioridad tecnológica que operaba sobre un adversario con capacidades industriales más limitadas, en la actualidad, su principal competidor no sólo posee capacidades tecnológicas, industriales y financieras suficientes para disputar el terreno de la hegemonía, sino que además, no muestra señales de querer perder la delantera.
Si la hegemonía depende de la organización de la producción (Gramsci) y el mercado constituye una construcción institucional antes que un orden natural o espontáneo (Polanyi), entonces resulta pertinente preguntarse cuáles son los mecanismos mediante los cuales los actores que disputan la hegemonía buscan preservar esa organización cuando la competencia amenaza las bases materiales de la acumulación.
Es precisamente en ese punto, donde la coerción y no el consenso adquiere un papel central dentro del orden internacional actual. En otras palabras, el consenso continúa siendo indispensable para la reproducción de la hegemonía, pero cuando la competencia pone en riesgo las condiciones materiales que la sustentan, la coerción adquiere una centralidad creciente como mecanismo de organización del mercado mundial. En ese sentido, los controles de exportación, las sanciones tecnológicas y el aseguramiento de cadenas de suministro estratégicas, constituyen expresiones contemporáneas de la disputa por la organización material del capitalismo global.
*Profesor de asignatura en la Facultad de Economía de la Universidad Autónoma Nacional de México (UNAM). Integrante del Observatorio Latinoamericano de Geopolítica.