Panorama Económico Latinoamericano – Del 21 al 28 de octubre de 2026
Banco Mundial recorta crecimiento de Uruguay
El Banco Mundial recortó la previsión de crecimiento de Uruguay para este año. En ese escenario de expansión regional modesta, el Banco Mundial estima que el avance de la inteligencia artificial puede generar nuevas oportunidades.
En el informe Panorama económico de América Latina y el Caribe publicado esta mañana, el Banco El BMundial recortó la estimación de crecimiento de Uruguay desde 1,6% a 1,2% para el cierre de este año y apenas retocó la previsión para 2027 (de 1,9% anterior a 1,8% actual). La proyección del organismo va en línea con un crecimiento modesto en la región con una variación positiva de 2,2% para este año.
Por tanto, el organismo expone que la región necesita con urgencia nuevos motores de productividad y la rápida difusión mundial de la inteligencia artificial ofrece un catalizador potencial. Sin embargo, añade que debe hacerse una distinción fundamental: el acceso digital no garantiza un uso productivo y los algoritmos no generan automáticamente productividad agregada.
Entonces, para que la inteligencia artificial impulse la trayectoria de crecimiento en lugar de amplificar las desigualdades históricas, la región debe superar las graves barreras estructurales, como la informalidad crónica, el retraso en la mecanización del capital y los profundos déficits en capital gerencial y humano.
El Banco Mundial indica que la desaceleración del crecimiento económico ha debilitado, de forma previsible, el ritmo de la reducción de la pobreza, mientras que los hogares pobres siguen concentrados de manera desproporcionada entre los trabajadores informales y con baja educación.
En ese sentido, la informalidad es generalizada: muchos trabajadores se dedican al empleo por cuenta propia, motivados por beneficios como la flexibilidad y la autonomía, pero quedan atrapados en microempresas que no logran escalar.
Con ese escenario es que se debe aprovechar la transición de la inteligencia artificial.
El documento indica que la inteligencia artificial es realmente prometedora para el desarrollo de la región, con aplicaciones de bajo costo y modelos de alcance pequeño y limitado que resuelven problemas específicos y que pueden llegar a millones de personas a través de teléfonos básicos.
“Para aprovechar las oportunidades que ofrece la inteligencia artificial se necesitarán inversiones en datos utilizables y capacitación de los trabajadores”, dice el organismo.
“Estos esfuerzos, integrados en una estrategia de aprendizaje más amplia, pueden generar conocimientos con el tiempo, generar aumentos tangibles de la productividad y ayudar a la región a alcanzar la frontera tecnológica”, añade.
El organismo enfatiza que el ritmo sin precedentes del desarrollo mundial de la inteligencia artificial hace que la transición sea urgente y complementa que la región no necesita crear modelos de frontera multimillonaria para capturar la mayoría de los beneficios económicos de esta nueva tecnología.
“Los gobiernos deben invertir en el capital humano, la infraestructura digital y las prácticas de gestión que necesitan para adoptar estas tecnologías”, menciona.
Pero advierte que una acción tardía no solo postergaría el aumento de la productividad, sino que también afianzaría el dualismo estructural y la profundización de una exclusión tecnológica.
Argentina: las operaciones financieras con sus reservas de oro
Javier Lorca
La Auditoría General detecta pérdidas multimillonarias en transacciones “de riesgo” del Banco Central y el Gobierno de Milei acusa a los auditores de politizar la fiscalizació: El manejo de las reservas de oro de Argentina se ha convertido en un recurrente dolor de cabeza para Javier Milei. El Gobierno ultra ya había sido denunciado hace dos años por el traslado al exterior de unas 13 toneladas de barras y lingotes, en una maniobra nunca aclarada y cuyo destino final aún está bajo sospecha.
El problema se agravó en los últimos días, cuando la Auditoría General de la Nación (AGN) detectó que el Banco Central de la República (BCRA) perdió el año pasado 1.023 millones de dólares en operaciiones financieras con el oro de sus reservas.
Sin revelar detalles de las transacciones, el Gobierno defendió la gestión, acusó a los auditores de politizar su función y alegó que, de todos modos, el banco salió ganando por el aumento en la cotización del oro. Economistas y legisladores de la oposición advirtieron sobre la falta de respaldo y de transparencia en las actuaciones oficiales. Mientras se esperan nuevas auditorías, el caso llegó a manos de la justicia.
El oro compone cerca del 20% de las reservas del Banco Central argentino: son 1,98 millones de onzas troy de oro fino, más de 60 toneladas, hoy valuadas en unos 8.600 millones de dólares.
Como cada año, la AGN, el organismo estatal y autárquico que fiscaliza las cuentas de la Administración pública, auditó los estados contables del BCRA durante 2025. El informe publicado hace una semana observó que “la tenencia de oro registró una ganancia por diferencias de cotización de 8 billones de pesos” (unos 5.200 millones de dólares), es decir, un incremento patrimonial debido a la subida internacional del precio del metal. Pero destacó que, a la vez, el Banco Central “concertó, con el fin de cobertura, operaciones de derivados liquidables en dólares estadounidenses cuyo subyacente fue el oro” y que “el resultado de dichas operaciones […] fue una pérdida de 1,46 billones de pesos en moneda de cierre (1.023 millones de dólares)”. La pérdida se pagó “con egresos de divisas”, no con las reservas de oro.
La conclusión de la auditoría oficial, según explicó en una declaración pública su presidente, Juan Manuel Olmos, fue que “durante 2025 el BCRA realizó operaciones financieras especulando con una determinada trayectoria para el precio internacional del oro, erró el cálculo y perdió 1.023 millones de dólares”. El titular de la AGN alertó que “desde que se auditan los estados contables del BCRA, nunca se había registrado una pérdida de esta magnitud, ni tampoco la utilización de las reservas físicas de oro para transacciones de riesgo como las mencionadas”.
La revelación puso el dedo en la llaga de la administración de las reservas de oro que viene realizando el Gobierno de Milei. Las autoridades del BCRA intentaron acallar el escándalo con un comunicado, donde remarcaron que la entidad obtuvo el año pasado un resultado neto positivo de 2.505 millones de dólares por su posición en oro, gracias —argumentaron— al “efecto combinado” de la evolución del precio del metal y las operaciones de cobertura financiera. Y justificaron esas operaciones con la necesidad de “proteger las reservas internacionales frente a las pérdidas que podría ocasionar una caída significativa en el precio” del metal.
El portavoz presidencial, Adrián Ravier, acusó a las autoridades de la AGN de incurrir en “una politización” de la auditoría y sostuvo que la operación cuestionada es equiparable a la contratación de un seguro para automóviles. “Se paga para estar protegido. Si en todo el año no hay ningún siniestro, ese dinero no se recupera, pero nadie diría que contratarlo fue un error. Con el oro sucedió exactamente eso”, dijo en conferencia de prensa, el martes pasado.
“La cobertura nos protegía frente a una baja y nos castigaba frente a una suba. El precio no cayó: subió más del 60%. Esa suba les dejó a las posiciones de oro una ganancia para este ejercicio de 2.500 millones de dólares, aun después de descontar estos 1.000 millones”, afirmó.
Si bien no hay confirmación oficial, expertos en finanzas estiman que, en realidad, lo que hizo el BCRA fue ejecutar lo que en inglés se conoce como collar trade, una estrategia de cobertura que apunta a mitigar posibles pérdidas a costa de resignar posibles ganancias. Mientras por un lado se compra una opción put, para garantizar un precio mínimo del activo, por otro lado se vende una opción call, que fija un tope.
Para los especialistas consultados, fue un evidente fallo del BCRA cubrirse ante un eventual descenso de la cotización del oro, en un contexto internacional de marcado aumento de su precio. Además del muy elevado monto que se terminó pagando por esa “cobertura”: el costo de 1.023 millones fue respecto de una posición en oro que inicialmente valía cerca de 5.300 millones de dólares.
El economista Martín Redrado, quien presidió el BCRA entre 2004 y 2010, consideró que hubo un “error técnico” y que las autoridades del banco deben dar explicaciones sobre las pérdidas generadas. “Hay responsabilidades y sería muy importante que el Banco Central explicite cuál fue el informe técnico sobre el que se tomó la decisión de vender ese call [opción de compra] a un precio que realmente no iba con las condiciones de mercado.
Si esa decisión se tomara en el sector privado, esa persona no estaría más”, advirtió, en diálogo con la prensa local. Otros economistas destacaron que, por su misión institucional, el BCRA debería concentrarse en atesorar las reservas internacionales del país, no en especular con su valor con meros fines contables.
La denuncia y las sospechas
El ministro de Economía, Luis Caputo, y el presidente del Banco Central, Santiago Bausilli, fueron denunciados ante la justicia por la presunta malversación de fondos públicos. La presentación la formalizó el diputado Esteban Paulon, del Partido Socialista. “Es muy preocupante que el Gobierno maneje las reservas de oro con tanta opacidad. Las operaciones no fueron informadas y todavía no está claro qué hizo el Banco Central”, dice Paulon
. “La denuncia que presentamos esta semana no tiene que ver solo con los 1.023 millones perdidos, donde entendemos que hubo malversación de caudales, sino que también planteamos la falta de transparencia”, detalla el legislador. “Queremos que el Banco Central informe quién colocó ese seguro de cobertura y qué condiciones se pagaron. Hubo un banco o alguien que cobró esos 1.023 millones y una operación como esta también paga alrededor de 60 millones de dólares en comisiones”.
Hasta ahora, tanto el Ejecutivo como el Banco Central se han negado a informar cuál fue la contraparte contratada. “No tengo el nombre de la empresa que tomó la cobertura”, dijo el portavoz Ravier.
Las críticas al Gobierno de Milei por su manejo del oro comenzaron a mediados de 2024. En aquel momento, el sindicato de trabajadores de bancos reveló que el BCRA había sacado del país barras y lingotes de oro, una cantidad estimada en 13 toneladas. Después de varios meses de silencio, el Banco se limitó a informar que había completado “exitosamente transferencias de parte de sus reservas en oro” y, apelando a razones de seguridad, se negó a dar precisiones sobre el destino y el propósito de la operación. En declaraciones posteriores, Milei y el ministro Caputo sugirieron que el objetivo del traslado podía ser obtener algún rendimiento o depositar el oro como garantía de un préstamo.
Hace un mes, el presidente del BCRA, Bausili, compareció ante el Congreso y, frente a las preguntas de los legisladores, aseguró que el oro había sido llevado a Suiza. También dijo que tanto la tenencia como su traslado ya habían sido verificados por la Auditoría General de la Nación. Horas después, la AGN contradecía esa afirmación y detallaba que esa auditoría no había concluido por las demoras del Banco en aportar la información requerida.
La oposición peronista denunció entonces que el Gobierno mentía y que el oro había sido enviado a Londres. De confirmarse, la decisión sería riesgosa: en las últimas semanas, Milei ha retomado el reclamo nacional de soberanía sobre las islas Malvinas y se ha tensado la relación diplomática entre Argentina y el Reino Unido.
En cualquier caso, la controversia promete continuar. Al revelar las pérdidas provocadas por el manejo del oro, el presidente de la AGN comunicó que se está avanzando “en la auditoría específica sobre la gestión de las reservas físicas del BCRA” y que “en ese informe se podrá saber por qué se tomó la decisión de trasladar el oro al exterior, a dónde fue enviado y si tuvo algún beneficio específico para el país o, en su defecto, quién se benefició”.
Crecen las exportaciones de América Latina y el Caribe
Las exportaciones de bienes de la región crecerán 20 por ciento en 2026, impulsadas por los precios de los productos básicos en América del Sur y las manufacturas en México, indicó un estudio de la Comisión Económica para América Latina y el Caribe (Cepal) presentado este jueves 15 en esta capital chilena.
Ese resultado, el mayor aumento desde 2021, estaría impulsado por un alza de 11 % en los precios de exportación y un aumento del nueve por ciento en los volúmenes, que crecerían por sexto año consecutivo, según el informe “Perspectivas del Comercio Internacional de América Larina y el Caribe 2026”.
Los incrementos anuales proyectados para las exportaciones de bienes son de 30 % para Perú; 26 % para México; 23 % para Bolivia; 19 % para Bahamas, Paraguay y Argentina; 17 % para Belice y Venezuela, y 16 % para Ecuador y Brasil.
Chile, Colombia, Guyana, Honduras, Guatemala y República Dominicana incrementarán sus exportaciones entre 13 y 15 %. Otros 12 países registran crecimientos más modestos, y encajan una variación negativa Granada, Cuba, Dominica, Panamá y Saint Kitts-Nevis.
Las exportaciones de servicios crecerían 11 %, impulsadas por la recuperación del transporte y los viajes, y el dinamismo resiliente de los servicios modernos. El comercio de mercancías elevó la demanda logística y de transporte, y el turismo favoreció las exportaciones de viajes, sobre todo en América Central y el Caribe.
Pero la región solo representa dos por ciento del comercio mundial de servicios modernos, el segmento más dinámico pues comprende áreas como las tecnologías de la comunicación y la información, servicios empresariales y profesionales, financieros y de seguros, o las industrias creativas y los contenidos digitales.
Eso a pesar de que las exportaciones de servicios modernos en la región se triplicaron en las dos últimas décadas. En todo el mundo el comercio de esos servicios alcanzó en 2025 los 9,6 billones (millones de millones) de dólares, con un crecimiento promedio anual de 6,6 % en la última década.
Por otra parte, las importaciones regionales de bienes crecerían 16 % en valor, impulsadas por una expansión de 12 % en volumen y cuatro por ciento en precios, reflejando una recuperación del consumo interno y una creciente demanda de insumos intermedios y bienes de capital.
José Manuel Salazar-Xirinachs, secretario ejecutivo de la Cepal, dijo que “la región enfrenta desafíos significativos en un panorama geopolítico incierto. Las tensiones geopolíticas, la interrupción de las rutas de transporte marítimo y la falta de previsibilidad en la política comercial generan riesgos para el comercio”.
Asimismo, “la competencia por minerales críticos y las nuevas exigencias ambientales también están reconfigurando las cadenas de valor y las condiciones de acceso a los mercados”, apuntó Salazar-Xirinachs.
El informe explica su énfasis en los servicios modernos porque ofrecen oportunidades para diversificar las exportaciones, generar divisas y empleo de calidad, y elevar la productividad de otros sectores, como la agricultura, la minería y las manufacturas.
“Para aprovechar ese potencial, se requiere una estrategia integrada que combine la promoción de exportaciones, la atracción de inversión extranjera directa y el desarrollo de talento humano, con una coordinación efectiva entre el sector público y el privado”, asienta el documento.
El informe concluye con tres mensajes: la geografía comercial está cambiando, con un peso de Asia cada vez mayor; el comercio mantiene su dinamismo, pero sus beneficios son desiguales; y aprovechar las oportunidades requiere estrategias claras, esfuerzos sostenidos e instituciones sólidas.
Perú no autoriza la segunda temporada de pesca de anchoveta
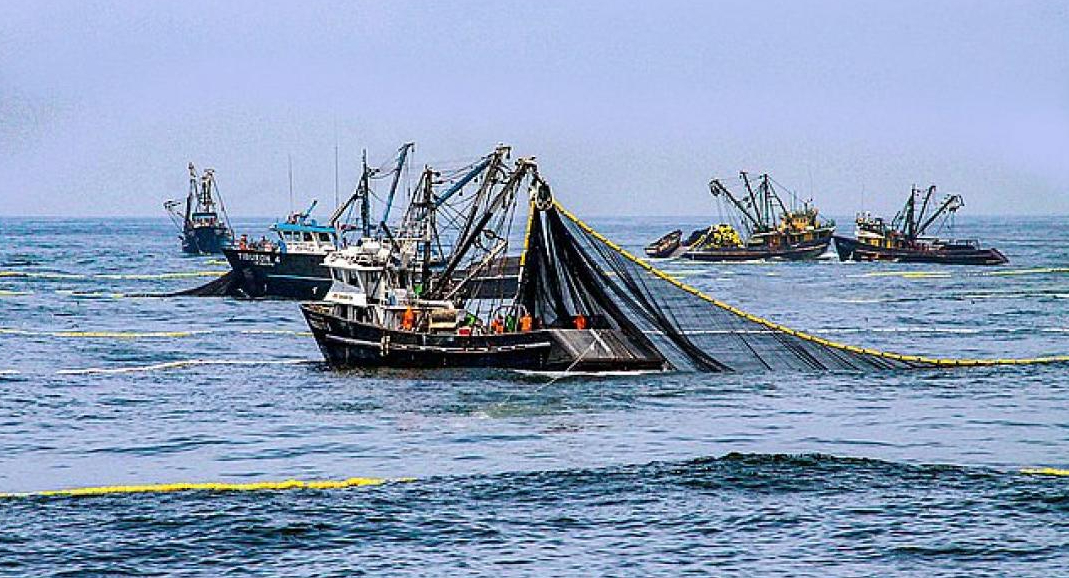
Luego de una evaluación del Instituto del Mar del Perú (Imarpe), el Ministerio de la Producción (Produce) no autorizó la segunda temporada de pesca de anchoveta en la zona norte-centro del litoral peruano.
El análisis de Imarpe identifica condiciones biológicas y oceanográficas que requieren priorizar la protección y sostenibilidad del recursos. De acuerdo con el Produce, los resultados del Crucero Científico 2609-10, con información al 7 de octubre de 2026, estiman una biomasa acústica de aproximadamente 5.12 millones de toneladas.
Dicha cifra es 27.9% inferior a la registrada en el verano de 2026, y 22.8% menor que el promedio de las biomasas acústicas de invierno-primavera del periodo 1996-2025. A ello se suma que los ejemplares juveniles representan el 79% en número y el 65 en peso, lo que evidencia una actividad reproductiva menor al patrón, pero con episodios de desove que indican que la anchoveta está haciendo el esfuerzo por reproducirse.
Al respecto, el viceministro de Pesca y Acuicultura, Jesús Barrientos, manifestó que la elevada presencia de juveniles y las condiciones actuales del mar «exigen actuar con prudencia para preservar la capacidad de renovación del recurso».
Asimismo, aseguró que decisión de no abrir una nueva temporada busca evitar que la actividad extractiva se desarrolle sin condiciones suficientemente favorables para sustentarla, y prioriza el manejo responsable de una especie fundamental para la actividad pesquera peruana.
“Proteger la anchoveta es también proteger el empleo, la inversión y toda la cadena productiva vinculada a este recurso estratégico para el país. Por eso, continuaremos trabajando con Imarpe en el monitoreo de las condiciones del mar y de la población de anchoveta, para que las decisiones de ordenamiento respondan oportunamente a la evidencia científica”, señaló.
¿Qué pasará con otros recursos?
Las condiciones oceanográficas cálidas también hacen necesario evaluar la situación de otros recursos hidrobiológicos, como la samasa, especie que tolera y prospera en aguas cálidas.
En ese sentido, el Produce informó que continuará evaluando sus condiciones biológicas y pesqueras, así como las alternativas para su aprovechamiento sostenible, conforme a la evidencia disponible y al marco normativo vigente.
Chile: extremar las medidas en la minería por nuevo sistema frontal
El Gobierno chileno, mediante el Ministerio de Minería, llamó a las empresas, productores y trabajadores de la industria minera del país a extremar las medidas de seguridad ante la llegada de un nuevo sistema frontal, lo que llevó a declarar emergencia climática entre la región de Coquimbo y el Bío Bío.
Dentro de las recomendaciones, está la evaluación permanente de las condiciones de seguridad y suspender de forma oportuna las labores cuando las condiciones meteorológicas representen un riesgo, trasladando a los trabajadores a lugares seguros, especialmente en sectores cordilleranos, precordilleranos y zonas cercanas a quebradas y cauces.
También se solicitó evitar desplazamientos por caminos inestables y mantenerse alejados de cauces y quebradas ante posibles crecidas o desprendimientos de material, dado que, según antecedentes del Servicio Nacional de Geología y Minería (Sernageomin), las precipitaciones pueden favorecer la ocurrencia de aluviones, deslizamientos y caídas de rocas en zonas precordilleranas.
“Una especial preocupación son los pequeños mineros que trabajan en zonas precordilleranas. A ellos les decimos que -en forma preventiva- suspendan las faenas y desciendan a lugares seguros mientras dure la emergencia”, remarcó el subsecretario de Minería, Álvaro González.
Por todo lo anterior, el Ministerio de Minería dijo que se encontrará monitoreando la evolución del sistema frontal con los organismos competentes, solicitando además que, ante cualquier emergencia o contingencia, los productores se comuniquen con el Servicio Nacional de Prevención y Respuesta ante Desastres (Senapred) para coordinar las gestiones que correspondan.
Recomendaciones del gobierno
- Evaluar oportunamente la suspensión de las faenascuando las condiciones representen un riesgo para las personas.
- Descender o trasladar equipos y maquinaria hacia lugares seguros.
- Revisar el estado de los caminos de acceso, botaderos, taludes, instalaciones, equipos y sistemas de drenaje.
- Verificar el funcionamiento de las vías de evacuación y de los sistemas de comunicación.
- Informar a todo el personal sobre los protocolos de actuación ante emergencias y reforzar las medidas de autocuidado.
- Estar atentos a la evolución de las condiciones meteorológicas y seguir las instrucciones del Senapred y de las autoridades competentes.
Brasil: La industria de minerales críticos y estratégicos
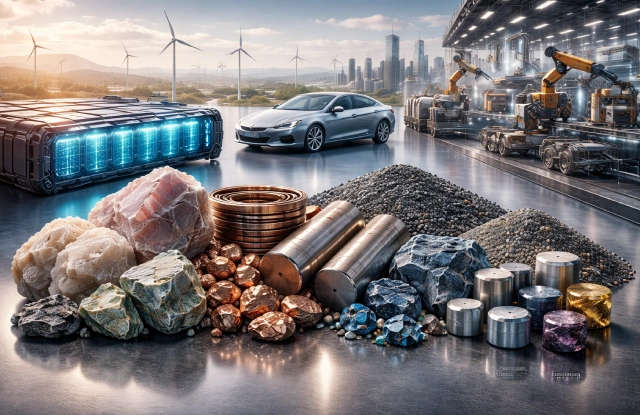
Las actividades relacionadas con el sector de los minerales críticos y estratégicos en Brasil totalizaron 129.423 empleos en 2025, lo que equivale al 57% de los 226.634 empleos en la industria extractiva de minerales del país.
En comparación con el mismo mercado laboral registrado en 2023, se observó un crecimiento del 8,6% durante ese período. Los datos están disponibles en el Portal de Minerales Críticos y Estratégicos, lanzado la semana pasada por la Agencia Nacional de Minería (ANM).
Los estados que emplean a más personas son Minas Gerais (62.631 empleos); Pará (27.047); y Bahía (9.147).
Además de los datos de empleo, el panel de control permite a los usuarios ver información sobre los perfiles de los trabajadores, la remuneración media y las 21 sustancias relacionadas con estas actividades, entre las que se incluyen el aluminio, el oro, el hierro, el cobre, las tierras raras, el niobio, el titanio y el litio.
El análisis del mercado laboral formal en la industria extractiva de minerales en la plataforma se realizó utilizando microdatos del Informe Anual de Información Social (RAIS) y del Nuevo Registro General de Trabajadores Empleados y Desempleados (Novo CAGED), puestos a disposición por el Ministerio de Trabajo y Empleo (MTE).
Según datos del portal, la participación masculina (100.765 puestos de trabajo) representa el 78% del total de empleos relacionados con minerales críticos y estratégicos (129.423). Las mujeres ocupan el 22% restante, es decir, 28.658 puestos.
En el cuadro de empleo relacionado con la atención a medio plazo (MCE, por sus siglas en inglés), 51.714 puestos de trabajo son de mano de obra cualificada, lo que equivale al 23% del total de empleos.
En total, hay 30.707 trabajadores con estudios superiores, lo que representa el 14%. De estos más de 30.000 puestos de trabajo, 19.060 están ocupados por hombres y 11.647 por mujeres.
Al considerar los empleos generados por tipo de mineral, la industria extractiva que emplea a más personas es la del hierro (70.027 empleos). Le siguen los metales preciosos, que representan 21.313 empleos.
En 2025, los salarios promedio para los trabajadores con niveles de educación primaria, secundaria y superior fueron de R$ 3.218, R$ 4.142 y R$ 11.856, respectivamente.
El portal también muestra la distribución territorial de los municipios productores mediante un mapa geoespacial.
Entre los municipios con mayor número de trabajadores en actividades relacionadas con MCE están Parauapebas (PA), con 8,234 empleos; Nova Lima (MG), con 8,218; y Congonhas (MG), con 7,114. En Parauapebas, hay 8,234 trabajadores (71.4% hombres y 28.6% mujeres), de los cuales 1,851 poseen un título de educación superior. En Nova Lima, de los 8,218 empleados (63.3% hombres y 36.7% mujeres), 4,776 tienen un título de educación superior. En Congonhas, hay 7,114 trabajadores (73.2% hombres y 26.8% mujeres), de los cuales 1,234 poseen un título de educación superior.
Para contribuir a la transparencia y a la difusión de información sobre el desempeño minero en el país, el sitio web presenta información sobre exploración, valor de la inversión, producción y comercio exterior.
Según los indicadores, en 2025 el país contaba con 1.012 áreas en producción que generaron R$ 250.400 millones para el país.
Panorama internacional

1. La explotación laboral, el costo oculto de los alimentos en el mundo
Busani Bafana
Un nuevo informe revela una explotación laboral generalizada entre los trabajadores del sistema alimentario y advierte de que alimentar al mundo tiene como precio la dignidad humana.
Más de 1.400 millones de personas trabajan en la industria alimentaria —el mayor empleador del mundo— y son las más maltratadas, según el informe «Food Work: Los trabajadores que hay detrás de nuestros alimentos y la explotación a la que se enfrentan«, publicado el lunes 5 por el Panel Internacional de Expertos sobre Sistemas Alimentarios Sostenibles (IPES-Food).
El sistema alimentario mundial explota a más trabajadores que cualquier otro sector económico, y el informe señala que esta explotación no es accidental, sino que está arraigada en un modelo de negocio que mantiene la mano de obra barata al tiempo que maximiza los beneficios.
En un sector que emplea a 1.400 millones de personas, se concentra 30 % de las muertes laborales del mundo, 30 % de esos trabajadores —416 millones— no puede cubrir sus necesidades esenciales con su remuneración y 2,1 millones están sometidas a trabajo forzoso en la agricultura y la alimentación.
Y a profundizar sus calamidades, indica el informe, se suman ahora los impactos del cambio climático, que generan nuevas muertes y precariedades derivadas del estrés térmico para los trabajadores de los campos del mundo, tanto en el Sur global como en el Norte.
Abusos por todas partes
«A menudo ocultos a la vista, los trabajadores del sector alimentario se enfrentan a salarios bajos, robo de salarios, trabajo forzoso, trata de personas, discriminación, violencia sexual, condiciones de trabajo peligrosas y exclusión de las redes de seguridad social», señala el profundo informe sobre el trabajo en la alimentación, desde la tierra hasta las mesas.
«Desde los trabajadores agrícolas, los pescadores y el personal de los mataderos hasta los repartidores, los empleados de restaurantes y supermercados y los trabajadores domésticos, los abusos laborales abundan en todos los eslabones de la cadena alimentaria», agrega el panel internacional de expertos independientes sin ánimo de lucro, que impulsan la transición hacia sistemas alimentarios sostenibles.
El informe destaca que los migrantes, las mujeres, los refugiados y los trabajadores racializados se ven abocados a las peores condiciones, donde alzar la voz conlleva el riesgo de perder el empleo, ser deportado o acabar en una lista negra.
El copresidente de IPES-Food, Olivier de Schutter, señaló que lo más sorprendente de las conclusiones del informe era la profunda hipocresía de los gobiernos en lo que respecta a los trabajadores agrícolas migrantes.
Dado que muchos países dependen en gran medida de la mano de obra migrante, especialmente para la producción de frutas y hortalizas —como se ha podido observar durante la pandemia de covid—, los gobiernos suelen conceder a los trabajadores migrantes permisos de estancia temporal y de carácter estacional.
«Estos trabajadores se ven sometidos habitualmente a formas de explotación y abuso que serían inimaginables si fueran autóctonos: se les aloja en condiciones precarias, se les pagan salarios de miseria y trabajan a menudo en condiciones peligrosas», afirmó De Schutter, exrelator especial de las Naciones Unidas sobre el derecho a la alimentación.
De Schutter argumentó que, dado que se considera que los trabajadores migrantes carecen de cualificación, se les trata como trabajadores de segunda clase y, al no tener vínculos —o tenerlos mínimos— con las comunidades de los países que los acogen, apenas se quejan en caso de abusos.
Esta práctica es una forma de trata de seres humanos, salvo que es legal y se fomenta oficialmente, dijo De Schutter a IPS.
Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), el valor bruto de la producción agrícola mundial se estima en algo más de cinco billones (millones de millones) de dólares, mientras que el Banco Mundial calcula que el valor añadido agrícola ronda los 3,2 billones de dólares.
El sistema alimentario mundial está valorado en más de ocho billones de dólares, pero quienes producen y comercializan los alimentos sobreviven con salarios de miseria, lo que exige un cambio.
De Schutter identificó tres retos que se refuerzan mutuamente: las lagunas en la legislación actual, que no establece un salario mínimo ni regula la jornada laboral; la deficiente aplicación de la ley; y la dificultad para organizar a los trabajadores en un contexto en el que se desalienta o incluso se reprime la actividad sindical.
«Los gobiernos suelen adoptar la postura de que, cuando los trabajadores pertenecen al sector informal, la legislación laboral no se aplica y las inspecciones de trabajo no tienen ningún papel que desempeñar», afirmó, calificando esta situación de absurda.
«Es como decir que si no tienes carnet de conducir puedes ignorar las normas de tráfico», adujo.
De hecho, añadió, «el derecho internacional de los derechos humanos exige que la legislación laboral básica se extienda a los trabajadores del sector informal y que se ofrezcan incentivos a los empleadores para que den de alta a sus trabajadores, con el fin de garantizar que la informalidad no resulte rentable y que, por el contrario, se recompense la formalización».
Explotación sistémica
Para el copresidente de IPES-Food, «las condiciones laborales injustas, el trabajo en negro y la falta de seguridad laboral básica se combinan para afianzar la vulnerabilidad de los trabajadores».
«Los gobiernos facilitan directamente estos abusos mediante excepciones legales que eximen explícitamente a los trabajadores agrícolas y del sector alimentario de las protecciones básicas en materia de salarios, seguridad en el lugar de trabajo y derechos sindicales», detalló.
El informe destacó que, incluso allí donde existen leyes protectoras, la débil aplicación por parte de las autoridades y el empleo informal generalizado dejan a millones de trabajadores desprotegidos.
Los trabajadores migrantes son esenciales para los sistemas alimentarios actuales, pero se enfrentan a algunas de las tasas más elevadas de abusos laborales, robo de salarios, trabajo forzoso, lesiones y muertes, según detalló el informe.
Condiciones cada vez peores
A estos abusos estructurales se suma una peligrosa convergencia de fuerzas emergentes que está haciendo que el trabajo en el sector alimentario sea cada vez más peligroso y explotador.
«El cambio climático se está convirtiendo en una crisis de los derechos de los trabajadores», afirmó Mamadou Goïta, experto del panel IPES-Food.
Los trabajadores agrícolas, agregó, «ya se enfrentan a salarios de miseria, pesticidas tóxicos y condiciones agotadoras».
Para peor, remarcó, «ahora, el cambio climático está aumentando la presión y haciendo que su trabajo sea aún más peligroso».
Goïta señaló que los gobiernos seguían sin garantizar a los trabajadores ni siquiera las protecciones básicas y vitales, como sombra, descanso y agua potable.
«Las personas que producen nuestros alimentos no deberían tener que arriesgar su salud ni sus vidas para ganarse el sustento», afirmó el experto.
Los efectos del calor extremo y la sequía suelen medirse en términos de pérdidas de cultivos y cosechas.
Sin embargo, el informe señala que el coste humano para los 928 millones de trabajadores agrícolas del mundo también iba en aumento, siendo el estrés térmico la amenaza para la salud más común a la que se enfrentan los trabajadores agrícolas.
Las consecuencias de estas amenazas para la salud incluyen mareos, vómitos y agotamiento debido a golpes de calor y enfermedades renales. En Estados Unidos, los trabajadores agrícolas tenían 35 veces más probabilidades de morir por estrés térmico que otros trabajadores.
Las regiones agrícolas de África, América y el sur de Europa experimentan ahora hasta 50 días más de calor peligroso al año que en la década de los años 70. En África, 93 % de los trabajadores estaba expuesto a un calor peligroso, la mayoría de los cuales trabaja en los sistemas alimentarios, según el informe.
El informe advertía de que, mientras el cambio climático exponía a los trabajadores al calor extremo, a fenómenos meteorológicos extremos y al humo tóxico de los incendios forestales, el poder corporativo estaba reduciendo los salarios, socavando la negociación colectiva y trasladando los riesgos a los trabajadores, lo que significaba dar prioridad a los beneficios de los accionistas por encima del trabajo digno.
«En la vanguardia, las tecnologías digitales están creando nuevas fronteras de explotación: el trabajo en plataformas de ‘gig‘ (trabajo temporal), la automatización, la gestión algorítmica y la vigilancia en el lugar de trabajo están aislando a los trabajadores, intensificando las presiones sobre la productividad, aumentando las tasas de lesiones y erosionando el poder de negociación de los trabajadores», indica el informe.
Organizarse o agonizar
Pero los trabajadores están contraatacando. Están creando sindicatos y cooperativas, organizando huelgas, litigando por sus derechos y forjando alianzas para exigir normas laborales integrales que reconozcan su valor y dignidad.
El informe muestra que unas normas laborales integrales, unos salarios dignos y el derecho a la negociación colectiva pueden hacer que la mayor fuerza de trabajo del mundo pase de ser las víctimas más invisibles del sistema alimentario a convertirse en un motor de resiliencia.
El informe hace hincapié en que, para lograr una transformación duradera en el sector de los sistemas alimentarios, debe producirse un cambio sólido en las políticas y en el equilibrio de poder en torno a cinco prioridades clave.
Entre ellas se incluye el fortalecimiento del poder de los trabajadores mediante el refuerzo de los sindicatos y la ampliación de la negociación colectiva. Además, deben eliminarse las excepciones legales para los trabajadores del sector alimentario y agrícola y garantizarse la igualdad de derechos para los trabajadores migrantes.
Las políticas que criminalizan a los migrantes deben eliminarse, al tiempo que deben desmantelarse los sistemas de visados vinculados al empleador para garantizar la igualdad de derechos laborales y protecciones sociales independientemente de la situación migratoria, señala el informe.
También insta a limitar el poder corporativo para que las empresas rindan cuentas por los abusos laborales a lo largo de sus cadenas de suministro.«Las personas que alimentan al mundo merecen un trabajo seguro, dignamente remunerado y digno», afirma el informe. Y añade: «Los sistemas alimentarios nunca deben depender de salarios bajos, condiciones peligrosas o mano de obra invisible. Para lograrlo, es neces
2. El control de las cadenas de suministro estratégicas, EEUU y China
Juan Carlos García Cano
Hegemonía, materialidad, producción
A inicios del siglo XX, en el contexto de las transformaciones del capitalismo industrial, Antonio Gramsci postuló una de las reflexiones más sugerentes sobre la relación entre la organización de la producción y la construcción de la hegemonía. En los llamados Cuadernos de la cárcel, Gramsci afirmaba que “la hegemonía nace de la fábrica”, condensando con ello la idea de que la dirección política y cultural de una sociedad descansa sobre la organización material del proceso productivo. Esta afirmación permite comprender que la hegemonía no depende únicamente de un sujeto estatal o de un constructo ideológico, sino también de la disciplina, el ordenamiento y la coerción que se aplican en la organización material de la producción.
Aunque Gramsci elaboró estas reflexiones a propósito del americanismo y el fordismo como formas históricas que expresaban una nueva racionalidad productiva emanada de la Primera Guerra Mundial, su alcance trasciende ampliamente aquel contexto histórico y permite pensar en los elementos que constituyen hoy en día tanto el orden social, como los diferentes planos de construcción y disputa por la hegemonía. No obstante, conforme la producción capitalista se internacionaliza en un proceso histórico de expansión constante, las condiciones materiales sobre las cuales descansa la hegemonía dejan de circunscribirse únicamente al espacio estatal-nacional, para articularse a través de redes de producción, comercio y circulación de alcances globales, haciendo de las dimensiones de la competencia y la confrontación aquellas que explicitan tanto su expansión como sus límites.
El problema entonces pasa de enfocarse únicamente en la cuestión de cómo se organiza la producción, para localizarse en la idea de cómo se organiza el mercado mundial que permite reproducirla. Desde esta perspectiva, la pregunta por la hegemonía conduce, por tanto, a la pregunta por las instituciones y los mecanismos que organizan ese orden económico internacional. Es acaso Karl Polanyi quien mejor dio cuenta de estos elementos, cuando en su obra célebre sobre La gran transformación hizo notar que el mercado “autorregulado” no constituye un orden espontáneo, sino una construcción profundamente política e institucional. Si se asume esta idea, se puede afirmar que el aseguramiento de las condiciones materiales de la reproducción hegemónica en un contexto de competencia y confrontación como el actual, depende del uso de instrumentos políticos mediante los cuales los Estados reorganizan el mercado en función de sus intereses. Si como afirma Polanyi, el mercado constituye una construcción política antes que un orden natural, entonces las condiciones materiales que permiten la reproducción de la hegemonía dejan de ser simples resultados de la competencia económica y pasan a convertirse en objetos de organización, regulación y disputa política.
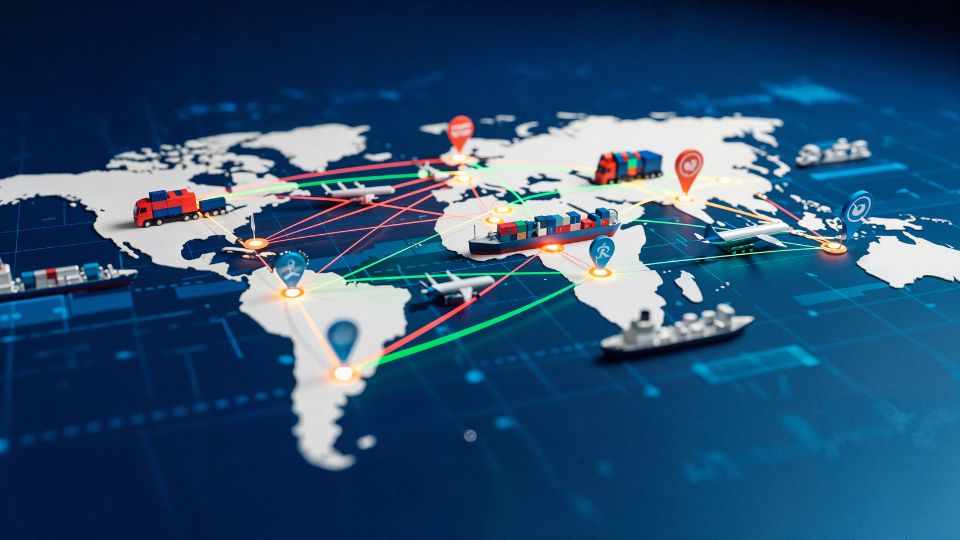
Por tales razones, asegurar las condiciones materiales de la reproducción hegemónica supone organizar políticamente aquellos elementos indispensables para la acumulación de capital y para el mantenimiento del poder estatal que adquieren un carácter estratégico: recursos naturales, infraestructura, tecnologías, sistemas financieros, energía, rutas comerciales, capacidades industriales, etc. Lejos de constituir factores independientes, estos elementos se articulan actualmente mediante complejas cadenas de suministro que hacen posible la producción, circulación y reproducción del capitalismo contemporáneo. En esa media, estas cadenas de suministro estratégicas dejan de depender exclusivamente del mercado, pasando a convertirse en objetos de intervención política.
Tierras raras y dependencia estratégica
En 1992, cuando Deng Xiaoping visitó la localidad de Baotou —situada en la región autónoma de Mongolia Interior (China)—, quizá nadie más que él podía asimilar la relevancia de una frase que se le atribuye, y que sigue teniendo un eco profundo en la turbulencia del presente: “El Medio Oriente tiene petróleo; China tiene tierras raras”. Reconocido como una de las figuras políticas más importantes de China, Deng Xiaoping no sólo asumía la relevancia del distrito minero de Bayan Obo, considerado el mayor yacimiento conocido de tierras raras en el mundo, sino que apuntaba a impulsar el potencial económico, geopolítico y tecnológico de ese recurso. Aunque la industria china de tierras raras ya se encontraba en desarrollo desde mediados de la década de los ochenta, el punto de inflexión de su condición estratégica sólo tiene lugar a partir de los primeros años del siglo XXI, cuando las tierras raras pasan a ser un componente esencial para la producción de tecnología de punta.
No obstante, la posición de China en relación con la producción y procesamiento de tierras raras no siempre fue dominante. Cuando finalizó la Segunda Guerra Mundial, en Estados Unidos comenzaron a desarrollarse aplicaciones nucleares, ópticas y electrónicas en función de este recurso. El descubrimiento del yacimiento de Mountain Pass (California) en 1949, permitió la comercialización de su producción, haciendo de Estados Unidos el principal productor mundial de tierras raras al menos hasta la década de los ochenta, justo en el momento en el que China comenzó a interesarse en su producción y procesamiento. Paralelamente, en la década de los noventa —tal como lo aclara la frase de Deng—, el gobierno chino impulsó una fuerte política industrial en torno a las tierras raras a partir de fuertes inversiones estatales, bajos costos laborales, una regulación ambiental menos estricta, así como una producción que integraba minería, refinación y manufactura.
Dadas estas condiciones y en conjunto con algunos problemas de regulación ambiental y una pérdida de competitividad frente a los bajos precios internacionales impulsados por China en el mercado mundial, la mina de Mountain Pass cerró definitivamente en 1998, conllevando a que directa o indirectamente, Estados Unidos tuviera que recurrir a la importación de tierras raras.
Sin embargo, el momento decisivo que evidencia la vulnerabilidad estadounidense en relación con China, tiene lugar en 2010, cuando se interrumpen de facto los envíos chinos de tierras raras a Japón debido a un incidente naval entre embarcaciones chinas y japonesas en un territorio disputado por ambos países (islas Senkaku/Diaoyu). Aunque Estados Unidos no tuvo una relación directa con ese evento, el mensaje era claro: si China —que en ese momento producía alrededor del 95% de tierras raras en el mundo y concentraba casi la totalidad de la capacidad global de separación y refinación de dicho recurso— podía utilizar su posición para presionar a Japón, entonces, también podía hacerlo con cualquier otro país.
A partir de ese año, el gobierno estadunidense reconoció la dependencia estratégica de tierras raras como una vulnerabilidad estructural de la seguridad nacional. El Departamento de Defensa de Estados Unidos junto con el Servicio Geológico estadounidense elaboraron una serie de evaluaciones sobre la dependencia de minerales críticos y la vulnerabilidad representada por el riesgo de su acceso y suministro. El resultado fue acelerar los esfuerzos para reactivar la mina de Mountain Pass que volvió a producir en 2012 bajo nuevos operadores. Posteriormente, las administraciones de Trump y Biden incorporaron el acceso a los minerales críticos como un componente central de sus estrategias de seguridad nacional, agudizando las políticas y mecanismos de acceso frente a otros competidores, y principalmente frente a China, evidenciando así un trauma estratégico sólo equiparable al de la crisis petrolera de 1973, cuando Estados Unidos fue sometido por la OPEP a un embargo petrolero y energético de profundas dimensiones históricas.
Del consenso a la coerción: la reorganización geopolítica de las cadenas de suministro estratégicas
En un escenario actual caracterizado por la competencia entre potencias y actores emergentes, la hegemonía deja de sostenerse únicamente en el consenso o la superioridad económica. Ésta, por el contrario, descansa sobre la capacidad de organizar coercitivamente las condiciones materiales de la producción y de la circulación. Mecanismos que giran en torno al aseguramiento de cadenas de suministro, tales como controles de exportación, regímenes de licencias, listas de entidades, entre otras, constituyen formas contemporáneas de coerción mediante las cuales los Estados buscan preservar posiciones de dominio dentro del capitalismo contemporáneo.
Recientemente (22 de junio de 2026), el gobierno de la República Popular de China a través del Ministerio de Comercio, emitió públicamente una resolución administrativa con efectos jurídicos que pone en el centro del debate el control de las cadenas de suministro de recursos estratégicos tales como minerales críticos, tecnologías industriales sensibles, equipos de procesamiento, componentes relacionados con la defensa, así como otros artículos incluidos en los catálogos de control de exportaciones de China. Mediante la categoría de “artículos de doble uso”, entendidos como bienes, materiales, equipos, software o tecnologías que puedan tener aplicaciones tanto civiles como militares, la resolución establece restricciones hacia una lista de diez entidades empresariales con sede principal en Estados Unidos, dedicadas particularmente a la industria aeroespacial, de defensa avanzada y de extracción y procesamiento de minerales críticos.
Destacan entre esa lista dos empresas altamente especializadas en el procesamiento de tierras raras que mantienen una relación contractual, financiera o programática con el Departamento de Defensa (DoD): USA Rare Earth y MP Materials. La primera, cuenta con un respaldo formal del Departamento de Comercio y un financiamiento potencial de 1.6 mil mdd para extracción de tierras raras, separación de elementos pesados, producción de metales y aleaciones, así como para la fabricación de imanes de neodimio, que constituyen un componente esencial para los procesos productivos y tecnológicos de punta, que van desde motores de vehículos eléctricos hasta sistemas avanzados de defensa.
La segunda, por su parte, mantiene contratos directos con el DoD (ahora DoW) que le permiten no sólo tener una inversión y compra garantizadas, sino también estabilidad en los precios de adquisición, así como una vinculación tecnológica que integra constitutivamente las actividades de dicha empresa con los objetivos de la defensa estadounidense. Estas acciones ponen a USA Rare Earth y MP Materials en el ecosistema del DoD y de su estrategia de seguridad nacional que busca crear una cadena de suministro de tierras raras —y de otros minerales críticos— que sea independiente de China.
Un aspecto particularmente significativo del resolutivo hecho por el Ministerio de Comercio consiste en que la prohibición establecida no sólo se plantea para compradores directos, sino que incorpora mecanismos de control sobre la transferencia indirecta a terceros, llámese individuos, empresas u organizaciones, mediante el establecimiento de licencias de reexportación. Esto implica para el gobierno chino ampliar el alcance regulatorio más allá de sus fronteras nacionales sobre una categoría deliberadamente extensa como la de “artículos de doble uso” en un contexto donde Estados Unidos busca establecer una relativa autosuficiencia en sus cadenas de suministro.
Ante este escenario, el gobierno estadounidense ha interpretado dichas medidas como “herramientas geopolíticas” o formas de “coerción económica”. Pero, en la práctica, Washington mantiene una doble narrativa al establecer mecanismos paralelos contra China, tales como aranceles, controles sobre transferencia tecnológica, restricciones de acceso a semiconductores, así como la conformación de listas de empresas chinas a las cuales se les han restringido compras, contratos o exportaciones, por considerar que mantienen vínculos con el ejército chino.
Paradójicamente, estas medidas no son ajenas al accionar imperialista norteamericano. En el umbral de la Guerra Fría, cuando se dio el rearme estadounidense y el impulso del complejo militar-industrial en el horizonte de la Guerra de Corea, Washington llegó a imponer estrictos controles de exportación a la Unión Soviética sobre muchos de los recursos que en ese momento se consideraban como estratégicos —principalmente minerales—, además de establecer licencias de reexportación a países que mantenían relaciones con Moscú, con el objetivo de que el enemigo común de Occidente, modelado en la figura del llamado “comunismo internacional”, no tuviera acceso a los materiales y la tecnología que fundamentaban la disputa hegemónica en dicho contexto.
Sin embargo, la diferencia estructural del escenario actual radica en la naturaleza de la competencia: mientras que en la Guerra Fría Estados Unidos combinaba el control de las cadenas de suministro estratégicas con una superioridad tecnológica que operaba sobre un adversario con capacidades industriales más limitadas, en la actualidad, su principal competidor no sólo posee capacidades tecnológicas, industriales y financieras suficientes para disputar el terreno de la hegemonía, sino que además, no muestra señales de querer perder la delantera.
Si la hegemonía depende de la organización de la producción (Gramsci) y el mercado constituye una construcción institucional antes que un orden natural o espontáneo (Polanyi), entonces resulta pertinente preguntarse cuáles son los mecanismos mediante los cuales los actores que disputan la hegemonía buscan preservar esa organización cuando la competencia amenaza las bases materiales de la acumulación.
Es precisamente en ese punto, donde la coerción y no el consenso adquiere un papel central dentro del orden internacional actual. En otras palabras, el consenso continúa siendo indispensable para la reproducción de la hegemonía, pero cuando la competencia pone en riesgo las condiciones materiales que la sustentan, la coerción adquiere una centralidad creciente como mecanismo de organización del mercado mundial. En ese sentido, los controles de exportación, las sanciones tecnológicas y el aseguramiento de cadenas de suministro estratégicas, constituyen expresiones contemporáneas de la disputa por la organización material del capitalismo global.
*Profesor de asignatura en la Facultad de Economía de la Universidad Autónoma Nacional de México (UNAM). Integrante del Observatorio Latinoamericano de Geopolítica.