Panorama Económico Latinoamericano – Del 23 al 30 de setiembre de 2026
Argentina: no se espera recuperación para los próximos meses
Supermercados e industria anticipan más recesión: la demanda interna seguirá sin reaccionar. Las empresas de ambos sectores llegan al último trimestre con expectativas negativas sobre ventas, producción, pedidos y empleo. El escenario se da después de meses de caída del consumo masivo y de una baja de 5% en la producción industrial en julio.
Supermercados e industria manufacturera ingresan al último trimestre del año con un diagnóstico similar sobre la economía argentina: la demanda interna continúa sin alcanzar un nivel suficiente para sostener una recuperación generalizada de la actividad y las empresas no esperan una mejora significativa en los próximos meses.
Las dos encuestas de tendencia de negocios difundidas este lunes por el Instituto Nacional de Estadística y Censos (INDEC) muestran balances negativos en las principales variables vinculadas con el nivel de actividad, mientras que una mayoría de las firmas consultadas prevé mantener sus niveles actuales antes que aumentarlos.
as expectativas para septiembre-noviembre llegan después de un período en el que el consumo masivo acumula meses de retroceso y la industria volvió a mostrar una caída significativa. En julio, el Índice de Producción Industrial Manufacturero (IPI manufacturero) registró una baja interanual de 4,9 por ciento y una contracción mensual desestacionalizada de 5 por ciento, mientras que el acumulado de los primeros siete meses del año quedó 2,6 por ciento por debajo del mismo período de 2025.
La encuesta del INDEC a supermercados y autoservicios mayoristas coincide con el pronóstico. En agosto, apenas 7,9 por ciento de las empresas calificó como buena su situación comercial, mientras que 28,1 por ciento la consideró mala y 64 por ciento la ubicó como normal. El balance entre respuestas positivas y negativas quedó en -20,2 puntos. El indicador de confianza empresarial, que combina la evaluación de la situación actual, las expectativas y la situación de los stocks, se ubicó en torno a cero.
La principal explicación aparece cuando las empresas identifican qué les impide aumentar la actividad. El 59,6 por ciento señaló a la demanda como el factor que limita su capacidad de crecimiento, frente al 62,6 por ciento que había dado esa respuesta tres meses antes. El costo laboral aparece bastante más atrás, con 20,2 por ciento, mientras que el costo de financiamiento representa 6,7 por ciento. De acuerdo con el relevamiento, el problema para el comercio minorista continúa estando en la cantidad de bienes que los hogares pueden comprar.
La leve desaceleración de los precios no se tradujo hasta ahora en una recuperación sostenida del volumen consumido, y los propios empresarios consultados por el organismo estadístico colocan a la demanda como el principal obstáculo para ampliar sus negocios.
Según un relevamiento de Scentia publicado en agosto, el consumo masivo cayó 2,6 por ciento interanual en julio y acumuló siete meses consecutivos de retrocesos en 2026. Las ventas bajaron tanto en grandes supermercados como en autoservicios independientes, mientras que el nivel general del consumo se ubicó muy por debajo del registrado en enero de 2023. Los datos oficiales también habían mostrado un deterioro en los primeros meses del año. En marzo, las ventas de supermercados a precios constantes cayeron 5,1 por ciento interanual y acumularon una baja de 3,1 por ciento en el primer trimestre. En abril, el retroceso interanual fue de 3,7 por ciento y el acumulado enero-abril quedó 3,3 por ciento abajo.
La comparación con 2025 también resulta significativa. El año pasado había comenzado con una recuperación interanual de las ventas en supermercados, aunque hacia noviembre el índice ya registraba una caída de 2,8 por ciento interanual y los autoservicios mayoristas acumulaban una baja de 7,7 por ciento en los primeros once meses.
El 19,7 por ciento de las empresas espera que disminuya el volumen de producción durante septiembre-noviembre, frente al 15,4 por ciento que anticipa un aumento. El 64,9 por ciento calcula que no habrá modificaciones. El balance entre respuestas positivas y negativas queda en -4,3 puntos. La situación de los pedidos permite entender por qué la industria no proyecta una expansión. En agosto, 52,9 por ciento de las empresas consideró que su cartera de pedidos se encontraba por debajo de lo normal y solamente 2,2 por ciento la ubicó por encima de ese nivel. El balance de esta variable llegó a -50,7 puntos.
El principal límite identificado por las fábricas es todavía más contundente que en el comercio. El 53,6 por ciento de las empresas señaló a la insuficiencia de la demanda interna como el factor más importante que restringe su capacidad para aumentar la producción. La competencia de productos importados aparece en segundo lugar, con 10,1 por ciento, seguida por la incertidumbre económica, con 6,7 por ciento.
La apertura comercial, por lo tanto, aparece como un problema adicional sobre una demanda doméstica que ya se encuentra debilitada. El dato se inserta en un escenario en el que las importaciones de bienes compiten con la producción local, mientras el mercado interno no consigue generar un volumen suficiente de pedidos para sostener la utilización de las plantas.
En agosto, 30 por ciento de las empresas calificó como mala su situación empresarial, frente a 7,7 por ciento que la consideró buena. El balance fue de -22,4 puntos. La cartera de pedidos mostró un balance de -50,7 puntos y las exportaciones uno de -29,4 puntos. La utilización de la capacidad instalada aporta otro dato sobre el nivel efectivo de actividad. En julio de 2026 se ubicó en 58,2 por ciento, por debajo del 58,4 por ciento registrado en julio del año anterior.
En materia laboral, el 16,5 por ciento espera reducir la cantidad de trabajadores durante los próximos tres meses, frente al 3,7 por ciento que proyecta aumentarla. El 79,8 por ciento estima que no habrá modificaciones. El balance queda en -12,8 puntos. Algo similar ocurre con las horas trabajadas. El 17 por ciento de las industrias espera una reducción durante septiembre-noviembre, mientras que 5,8 por ciento proyecta un aumento y 77,2 por ciento no anticipa cambios. El balance también es negativo, en -11,2 puntos.
Las expectativas sobre la demanda interna son todavía más débiles. El 23,8 por ciento de las firmas espera que los pedidos provenientes del mercado local disminuyan durante el próximo trimestre, frente a 13,8 por ciento que prevé un aumento. El 62,4 por ciento espera estabilidad, con un balance de -10 puntos.
El peso de la culpa toca a 63% de los venezolanos a la hora de comprar
Un fenómeno atraviesa la conducta de compra en el país: la culpa influye en la decisión de gasto de 63 de cada 100 venezolanos cuando se trata de adquirir productos para sí mismos, señala el estudio Tendencias del Consumidor Venezolano. El rubro donde más se manifiesta esta culpa es comer fuera de casa. Solo 36 de cada 100 personas compran sin pensarlo demasiado
Según el economista Luis Vicente León, de Datanálisis, el contexto económico explica parte del comportamiento. En Venezuela, el gasto no obligatorio representa menos del 5% del presupuesto familiar, lo que deja a los consumidores con un margen mínimo para compras personales. “Vender aquí es pelear por un puesto en una lista de prioridades muy corta”, señaló.
El estudio detalla que, aunque dos personas tengan el mismo ingreso, pueden comprar de manera completamente distinta. La diferencia no está en el dinero, sino en la percepción emocional del gasto:
– 27 de cada 100 solo compran para sí mismos si sienten que “se lo merecen”.
– 20 de cada 100 disfrutan la compra, pero luego evalúan si debieron hacerlo.
– 15 de cada 100 tienen dificultades para justificar el gasto.
– Solo 36 de cada 100 compran sin pensarlo demasiado.
La edad como factor decisivo
El segundo hallazgo del estudio explica el primero: la edad. Entre los jóvenes de 18 a 24 años, 37 de cada 100 se permiten un gusto sin mayores dudas. En cambio, entre los 35 y 44 años, apenas 6 de cada 100 lo hacen.
León señala que los 35 años marcan una frontera: llegan los hijos, el colegio, responsabilidades familiares y médicas, y cambia lo que cada persona se permite comprar.El análisis concluye que los jóvenes, aunque tengan menos recursos, compran con menos culpa, ajustan el monto y mantienen la frecuencia. El adulto, con más ingresos, compra menos veces, pero deja un ticket promedio más alto. Para las marcas y comercios, el mensaje es claro: ambos segmentos son esenciales, pero no se les puede hablar igual…
El coral pierde terreno en el mundo, pero resiste en el Pacífico
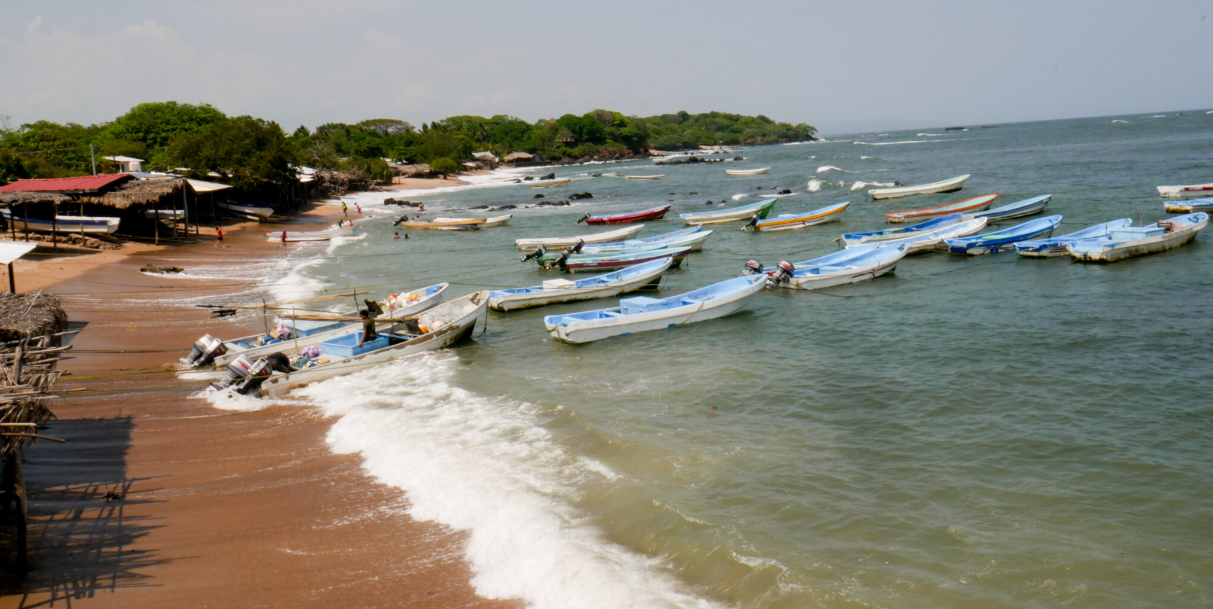
Edgardo Ayala-IPS
Los arrecifes de coral de la región centroamericana y México, al menos los del Pacífico, han logrado resistir los embates de la degradación ambiental y de los fenómenos climáticos que han elevado la temperatura del agua, y son de las pocas zonas coralinas que no muestran el declive experimentado en otras regiones del planeta.
Según el «Estado de los arrecifes de coral del mundo 2025 planeta perdió 9,5 % de su cobertura coralina viva en cuatro décadas.Sin embargo, de las 10 regiones evaluadas, cuatro no presentan cambio neto, incluido el Pacífico Oriental Tropical, la región que cubre parte de México y las costas del Pacífico centroamericano, pese a ser uno de los ambientes más hostiles del mundo para esos ecosistemas.
Esta zona abarca 4,8 millones de kilómetros cuadrados (km²) de océano, pero solo 593 km² de arrecife, 0,2 % del total planetario. “La cobertura total de los arrecifes de coral en el mundo es bastante baja, entonces perder casi el 10% es un impacto considerable… En el caso específico del Pacífico Oriental Tropical, lo que se ve es que ha resistido bastante”, sostuvo la investigadora Johana Segovia, de la pública Universidad de El Salvador, coautora del nuevo informe global.
Como bióloga marina, Segovia lleva varios años buceando en las aguas de Los Cóbanos, en la franja costera del oeste de El Salvador, para monitorear el estado de los corales en la zona.Los Cóbanos, una reserva natural de 22 hectáreas, es hábitat del único arrecife rocoso con crecimiento coralino en El Salvador.
Un esfuerzo global
El reporte “Estado de los arrecifes de coral del mundo 2025” es considerado el más completo jamás realizado. Fue elaborado por la Red Mundial de Monitoreo de Arrecifes de Coral y la Iniciativa Internacional de Arrecifes de Coral.
Ese esfuerzo global reúne 21,1 millones de observaciones, obtenidas en 87 299 muestreos realizados en 36 886 sitios de arrecife de 124 países, con datos del periodo de 1980 a 2024 aportados por 600 miembros de toda la red.
Los sistemas arrecifales prestan servicios vitales para el bienestar humano. Además de sostener la pesca artesanal y servir como zonas de reproducción y crianza de especies alimenticias, sustentan el turismo recreativo, dijo a IPS el investigador Amílcar Cupul, del Centro Universitario de la Costa, de la Universidad de Guadalajara, en México.
A nivel mundial, dijo, generan unos 3000 millones de dólares anuales. En regiones con amplias barreras, reducen la erosión y protegen la infraestructura costera del impacto de huracanes. La pérdida o degradación de estos ecosistemas deriva directamente en crisis socioeconómicas e inseguridad alimentaria.
Según el nuevo reporte, los arrecifes cubren menos de 0,2 % del fondo oceánico, pero sostienen más de 25 % de las especies marinas y los medios de vida de hasta mil millones de personas. Hoy 104 millones viven a menos de cinco kilómetros de un arrecife, 46 % más que hace dos décadas.
“¿Qué pasa si nosotros los destruimos, los degradamos? Pasa esto: tenemos problemas de falta de abastecimiento de recursos, problemas de erosión de costas, pérdida de turismo y eso se refleja en pérdidas socioeconómicas”, detalló Cupul, en entrevista telefónica, desde Puerto Vallarta, en el occidental estado mexicano de Jalisco, del que Guadalajara es su capital.
Resiliencia coralina
Que el Pacífico Oriental Tropical haya logrado sortear las adversidades y no haya mostrado un deterioro, como lo detalla el informe, es una buena noticia, y son varios los factores que lo explican.
Segovia, la experta salvadoreña, afirmó que esa región presenta condiciones particularmente difíciles para los corales: está expuesta al fenómeno de El Niño y a variaciones periódicas de la temperatura, registra mayor acidez del agua por sus características oceanográficas y recibe numerosos aportes de agua dulce que no permiten que el coral se expanda.
Y aun así, continuó, las especies que habitan la región están adaptadas a condiciones naturalmente estresantes, lo que podría explicar en parte que los arrecifes de coral del Pacífico Oriental hayan logrado mantener relativamente estable su cobertura coralina, en contraste con el deterioro registrado en otras regiones del mundo.
Los sistemas coralinos “están acostumbrados aquí a que cada cierto tiempo haya un calentamiento de las aguas, entonces eso ha permitido que a través de la historia hayan creado ciertos mecanismos adaptativos para sobrellevarlo”, sostuvo Segovia.
Y añadió: “Entonces, aunque globalmente la Tierra se caliente, ellos están más preparados para ello, son como nosotros los latinoamericanos, que estamos acostumbrados al extremo”. Advirtió, no obstante, que los datos más recientes, que no alcanzó a cubrir el informe mundial, ya advierten de un deterioro sustancial.
Dentro del Pacífico Oriental Tropical existe la subregión del Pacífico Mesoamericano, la franja que comienza en México y baja por las costas centroamericanas. Según Cupul, el investigador mexicano, la preservación de esa ecorregión responde a factores oceanográficos y geográficos estratégicos. Posee una plataforma continental angosta que facilita el intercambio térmico con aguas profundas, lo que amortigua las olas de calor.
A esto se suma la presencia de costas agrestes con menor densidad de desarrollo urbano y la implementación de áreas naturales protegidas, como el Parque Nacional Bahías de Huatulco en el suroccidental estado mexicano de Oaxaca, una reserva de 12 000 hectáreas. Al no sufrir una presión humana asfixiante, el arrecife demuestra una mayor capacidad de recuperación tras eventos climáticos severos, aseguró.
Futuro incierto
A pesar de esa resiliencia histórica, la ecorregión enfrenta un escenario incierto. El reporte mundial confirma que la subregión mesoamericana no ha sufrido retrocesos en su cobertura coralina, pero la irrupción del fenómeno de El Niño, sumada al calentamiento global, está elevando la temperatura del agua a niveles críticos.
“Desafortunadamente, y tengo que decirlo, este año, 2026, no pinta muy bien”, advirtió el especialista mexicano. Eso está elevando las temperaturas de la zona y está afectando en mayor medida prácticamente toda la región, aseguró. Eso se va a reflejar en los futuros informes y probablemente sean malas noticias, como ya lo advirtió también su colega salvadoreña.
A diferencia del Pacífico Mesoamericano, que se ha mantenido estable, los arrecifes de la franja costera atlántica no han corrido con la misma suerte. Según el reporte global, de las 10 regiones evaluadas, cuatro muestran “evidencia sólida de declive a largo plazo”, entre ellas el Caribe, con un impacto negativo de 43,4 % en su cobertura coralina.
El estudio sobre arrecifes define el Caribe, para efectos de monitoreo, como una vasta zona de 24 230 km² que incluye unos 44 países y dependencias territoriales, entre ellos las franjas costeras del Atlántico mexicano y centroamericano.
También se localiza ahí la subregión conocida como Arrecife Mesoamericano, una barrera continua de unos 1000 km que va desde la zona atlántica de México hasta las Islas de la Bahía, en Honduras, pasando por Belice y Guatemala. Esta zona del Atlántico registra severos deterioros provocados por el blanqueamiento, un proceso que pone en riesgo la vida de los sistemas coralinos en todo el mundo.
El blanqueamiento ocurre cuando los corales sufren estrés, generalmente por un aumento de la temperatura del agua, y expulsan unas pequeñas algas que viven en sus tejidos y les ayudan a alimentarse. Al perderlas, los corales se vuelven blancos y pueden llegar a morir.
“La cobertura de coral ha disminuido y la región no está en las mejores condiciones que debían estar. Claro, hay zonas que sí están resistiendo, pero los últimos reportes es que ha estado disminuyendo”, detalló el científico mexicano
Aún falta mucho por hacer
Para garantizar la supervivencia de estas colonias, los expertos enfatizaron la necesidad de aplicar rigurosamente los programas de manejo en áreas protegidas y fortalecer el trabajo comunitario en zonas no resguardadas.
Ante eventos de blanqueamiento térmico, Cupul sostuvo que la acción prioritaria consiste en retirar la presión humana directa: restringir temporalmente el turismo, evitar el vertido de químicos como bloqueadores solares, y reducir el ruido y residuos de embarcaciones, combinado con un monitoreo científico constante entre autoridades y universidades.
En ese mismo sentido, la investigadora salvadoreña sumó controlar el desarrollo costero no planificado y la calidad del agua. Los sitios mejor conservados tienden a registrar menor presión de desarrollo y mejores condiciones del agua, subrayó. “Tenemos que planificar, planificar mejor”, para evitar que los sistemas coralinos se sigan degradando.
Eso implica ampliar el monitoreo y la investigación de largo plazo, establecer áreas protegidas con sitios destinados exclusivamente a la investigación científica. Las actividades económicas, incluida la hostelería, deberían gestionar sus desechos y el tratamiento del agua de manera que se garantice que sus descargas no causen impactos sobre los ecosistemas.
Presupuesto peruano 2027: crece el gasto, retrocede la inversión
Alejandro Narváez Liceras
El problema central no es solamente cuánto aumenta el presupuesto. La pregunta verdaderamente importante es: ¿para qué se gasta y qué país se pretende construir con esos recursos?
El presupuesto público no es un simple documento contable. Es, probablemente, uno de los instrumentos políticos y económicos más importantes que tiene un gobierno. Allí se expresa qué tipo de Estado se quiere construir, cuáles son las prioridades nacionales, quiénes reciben los recursos públicos y, sobre todo, qué papel se asigna al Estado y al mercado en el desarrollo del país.
Desde esa perspectiva, el Proyecto de Presupuesto para el año fiscal 2027 resulta preocupante. Más que presentar una estrategia destinada a transformar la economía peruana, parece prolongar una concepción de Estado que administra, recauda impuestos y paga, pero que renuncia a conducir el desarrollo del país.
Dicho presupuesto asciende a S/266,506 millones, frente a S/257,562 millones en 2026, un incremento nominal 3.5%. Si la inflación anual a agosto 2026 ha sido 4.44% y la inflación subyacente 4.5% (expectativas de inflación en julio de 3.01%), el aumento real del presupuesto sería ínfimo (BCR, agosto 2026).
Pero el problema central no es solamente cuánto aumenta el presupuesto. La pregunta verdaderamente importante es: ¿para qué se gasta y qué país se pretende construir con esos recursos?
,
La trayectoria presupuestaria reciente revela una contradicción difícil de ignorar. Mientras el gasto corriente pasó de S/167,055 millones en 2026 a S/178,026 millones en 2027, el gasto de capital disminuyó de S/65,060 millones en 2025 a S/57,032 millones en 2027. Es decir, el gasto corriente crece alrededor de 6.5%, mientras la inversión pública prácticamente se congela o retrocede en términos reales.
Esta composición revela mucho más que un problema técnico. Expresa una determinada concepción del Estado.
El Perú tiene enormes déficits en carreteras, ferrocarriles, puertos, hospitales, colegios, irrigaciones, reservorios, saneamiento, conectividad digital, energía, ciencia y tecnología. Sin embargo, justamente el componente del presupuesto destinado a crear activos públicos, aumentar la productividad y ampliar la capacidad económica del país pierde fuerza. Estamos construyendo, por tanto, una peligrosa paradoja, un Estado cada vez más costoso para funcionar, pero cada vez menos potente para transformar.
Obviamente, no todo gasto corriente es improductivo. Los salarios de maestros, médicos, policías y otros servidores son indispensables. El problema surge cuando se perpetúan organismos redundantes, consultorías, estructuras administrativas, unidades ejecutoras y programas cuya contribución efectiva al bienestar ciudadano pocas veces es evaluada rigurosamente.
Detrás del presupuesto existe también una discusión ideológica que no debería ocultarse. Durante varias décadas, la política económica peruana se ha desarrollado bajo una concepción según la cual el mercado debe ocupar el papel central en la asignación de recursos, mientras el Estado debe mantener fundamentalmente la estabilidad macroeconómica, garantizar reglas de juego, cobrar impuestos y actuar subsidiariamente donde la iniciativa privada no llega.
El resultado está a la vista. En lugar de que el Estado defina una estrategia nacional de desarrollo y convoque al mercado a participar en ella, en el Perú ocurre lo contrario. Las posibilidades, prioridades y límites que establece el mercado terminan condicionando las decisiones del Estado.
Este orden debería invertirse. El mercado es un mecanismo útil para asignar determinados recursos, generar competencia, innovación e inversión. Al respecto, no se discute. Pero el mercado no tiene como objetivo construir una nación, reducir desigualdades territoriales, garantizar educación universal, desarrollar infraestructura estratégica o impulsar sectores productivos que requieren décadas para madurar. Esa responsabilidad corresponde al Estado.
Los países que lograron transformar sus estructuras productivas no lo hicieron esperando pasivamente que el mercado resolviera sus problemas. Lo hicieron mediante políticas públicas, infraestructura, educación, financiamiento, ciencia, tecnología y una visión estratégica de largo plazo.
¿Recaudar impuesto para qué?
El Estado peruano recauda IGV, impuesto a la renta, impuestos selectivos y diversos tributos. Sin embargo, millones de ciudadanos difícilmente perciben que sus contribuciones regresen en forma de servicios públicos equivalentes.El ciudadano paga impuestos, pero encuentra escuelas deterioradas; contribuye al financiamiento del sistema público, pero espera meses por una atención médica; paga IGV por todo lo que consume, pero circula por carreteras deficientes, enfrenta inseguridad y carece, en muchos lugares, de agua y saneamiento adecuados.
Esta desconexión deteriora la legitimidad del sistema fiscal. Un Estado no puede limitarse a exigir al ciudadano que pague impuestos. Debe demostrar para qué los cobra y qué transformación consigue con ellos. De lo contrario, corre el riesgo de convertirse en un gran recaudador y pagador: recauda impuestos, paga planillas, obligaciones, deuda, transferencias y gastos administrativos, pero produce insuficientemente los bienes públicos que deberían justificar su existencia.
ú
Un presupuesto verdaderamente orientado al desarrollo debería modificar sustancialmente la lógica actual.
-Primero, el país necesita una estrategia nacional de desarrollo de largo plazo. El presupuesto anual debe ser un instrumento de esa estrategia y no una simple suma de demandas ministeriales.
-Segundo, debe establecerse una regla de oro fiscal favorable a inversión pública productiva: el endeudamiento nuevo debería financiar exclusivamente inversión que genere activos públicos que aumenten la productividad y la competitividad futura, no gasto corriente improductivo.
-Tercero, es necesario realizar una revisión integral del gasto público. Ningún programa, organismo o partida debería recibir automáticamente el presupuesto del año anterior sin demostrar resultados.
-Cuarto, debería aplicarse progresivamente el presupuesto base cero en determinadas áreas. Cada entidad tendría que justificar por qué existe, cuánto necesita y qué resultados entrega a la sociedad.
-Quinto, el gasto de capital debería recuperar protagonismo. Un país con las brechas del Perú no puede reducir su esfuerzo inversor y pregonar simultáneamente aumentar productividad y competitividad cuando no hay condiciones para ello.
-Sexto, el presupuesto debería construirse con un horizonte verdaderamente multianual. Los problemas estructurales del Perú no pueden resolverse pensando exclusivamente en doce meses.
́
El Presupuesto 2027, es en gran medida, una extrapolación de los anteriores: más de lo mismo, con cifras ligeramente mayores, pero prácticamente igual que 2026 en términos reales. Su crecimiento nominal de 3.5% apenas supera la inflación prevista, mientras la inversión pública continúa mostrando señales preocupantes y el gasto corriente improductivo no deja de crecer.
El problema, por tanto, trasciende las cifras. El Perú necesita abandonar la concepción de un Estado meramente subsidiario, recaudador y pagador. Necesita ser un Estado estratega, planificador, promotor e inversor, capaz de establecer objetivos nacionales y movilizar recursos públicos y privados para alcanzarlos.
La estabilidad fiscal es indispensable, pero no puede convertirse en una excusa para renunciar al desarrollo. El mercado debe funcionar, competir e invertir, pero dentro de una estrategia de país. El Estado debe señalar el rumbo. Cuando ocurre al revés y el Estado termina siguiendo al mercado, el presupuesto deja de ser una herramienta de transformación y se convierte simplemente en un mecanismo para administrar el presente.
Y administrar el presente, en un país con las brechas estructurales que tenemos, significa inevitablemente postergar el futuro.
Pacto de los mayores productores de cobre y litio beneficia a EEUU
Chile, Argentina , Bolivia y Perú firmaron una declaración conjunta en Santiago para coordinar la exploración de minerales estratégicos. El documento, formalizado el 28 de agosto, posiciona a estos países como potenciales proveedores de cobre, litio y otros minerales de tierras raras. El documento surgió de la primera reunión ministerial de los países del Cono Sur sobre este tema.
La declaración prevé la integración de las cadenas de suministro, abarcando minerales de suma importancia para la fabricación de baterías, vehículos eléctricos e infraestructura de inteligencia artificial. El texto fue firmado por el ministro de Economía y Minería de Chile, Daniel Mas; el secretario de Minería de Argentina, Luis Lucero; el viceministro de Política, Regulación y Supervisión Minera de Bolivia, Walter Landívar; y el ministro de Energía y Minas de Perú, Guillermo Shinno.
“La declaración conjunta que firmamos hoy es el primer paso firme hacia una alianza permanente. Estamos posicionando al Cono Sur como el proveedor más fiable, sostenible y competitivo de minerales estratégicos”, declaró Mas.
El anfitrión chileno proyectó que la transición energética y la expansión de la infraestructura para la inteligencia artificial podrían incrementar la demanda mundial de minerales críticos entre un 400 % y un 600 % en la próxima década. Este aumento, según Mas, obligaría a la región a fortalecer la estabilidad de sus proveedores globales.
El acuerdo también crea grupos de trabajo para el intercambio de información geológica, la coordinación de criterios de inspección y políticas sectoriales, y la formación de personal especializado. Los gobiernos se comprometieron a buscar apoyo técnico y financiero para iniciativas conjuntas de investigación, desarrollo e innovación.
El pacto reúne a cuatro gobiernos alineados directamente con la administración de Donald Trump. En el marco de esta afinidad ideológica, Estados Unidos ha estado forjando acuerdos bilaterales con algunos de los principales países latinoamericanos para garantizar el suministro de minerales críticos y reducir la dependencia de China, que controla la mayor parte del procesamiento global de estos recursos.
Un ejemplo de este tipo de acuerdo es el firmado en febrero pasado entre Estados Unidos y Argentina, en el que Buenos Aires se comprometió a priorizar a Estados Unidos en el suministro de litio, cobre y otros minerales.
A pesar del discurso pronunciado a finales del mes pasado, los países aún no han creado una estructura de producción común ni una política comercial unificada. Sigue siendo simplemente una declaración de intenciones para adoptar una postura coordinada.
«Los minerales estratégicos deben convertirse en instrumentos dinámicos para generar mayor valor añadido, garantizando el desarrollo de cadenas de suministro fiables que se traduzcan en el cierre de brechas sociales y económicas», afirmó el ministro peruano Guillermo Shinno.
Guyana exportó a China productos de 501 millones de dólares
El primer ministro de Guyana, Mark Phillips, resaltó este viernes el aumento del intercambio comercial de su país con China que alcanzó los 1.800 millones de dólares estadounidenses, y sus exportaciones al gigante asiático se dispararon hasta superar los 501 millones de dólares estadounidenses el año pasado.
«En 2025, el comercio bilateral entre Guyana y China alcanzó aproximadamente los 1.800 millones de dólares estadounidenses, y las exportaciones de Guyana a China crecieron hasta los 501 millones de dólares, nuestro mejor resultado comercial hasta la fecha, lo que situó a China en el octavo puesto como nuestro destino de exportación», declaró Phillips, con motivo del septuagésimo séptimo aniversario de la fundación de la República Popular China.
El primer ministro guyanés señaló que esta cifra representa una expansión significativa de la relación comercial entre ambos países, y China continúa siendo una de las principales fuentes de importaciones de Guyana.
La Oficina de Estadística de Guyana registró 1.287 millones de dólares estadounidenses en importaciones procedentes de China en 2025, lo que la convierte en la tercera mayor fuente de importaciones del país, por detrás de Singapur y Estados Unidos.
Las importaciones procedentes de China representaron el 12,6% del total de las importaciones de Guyana durante el año pasado, y las cifras oficiales sitúan el comercio bilateral de mercancías en unos 1.790 millones de dólares estadounidenses.
Por su parte, la Embajada de China en Guyana apuntó una cifra superior, 2.890 millones de dólares estadounidenses, en el comercio bilateral en 2025.
Las exportaciones totales de Guyana siguen estando dominadas por el petróleo, que representó el 88,4 % de los 20 140 millones de dólares estadounidenses en exportaciones del país en 2025, según la Oficina de Estadística.
Phillips señaló que el crecimiento económico de Guyana genera nuevas oportunidades comerciales con China, en un momento en que el Gobierno busca diversificar la economía más allá del petróleo, al tiempo que amplía las infraestructuras, la industria manufacturera, la agricultura, la energía y otros sectores.
El primer ministro también señaló áreas en las que Guyana y China podrían profundizar su cooperación, entre ellas las energías renovables, las infraestructuras inteligentes, el transporte moderno y el desarrollo urbano.
Por su parte, el embajador chino, Yang Yang, indicó que las empresas chinas habían acumulado alrededor de 13.000 millones de dólares estadounidenses en inversiones en Guyana a finales de 2025, y citó proyectos como el puente sobre el río Demerara, seis hospitales regionales y el parque solar Aurora.
La empresa energética estatal china CNOOC también posee una participación del 25% en el bloque Stabroek, lo que otorga a China una participación comercial directa en el mayor activo petrolero de Guyana.
Guyana, de apenas 850.000 habitantes, está dotada con las mayores reservas de petróleo per cápita del mundo, lo que ha fomentado un crecimiento económico récord, que alcanzó el 63% en 2022.
En este contexto, el subsecretario de Estado estadounidense, Christopher Landau, y el ministro de Asuntos Exteriores y Cooperación Internacional de Guyana, Hugh Todd, firmaron en agosto un memorando de entendimiento (MOU) destinado a reforzar el actual acuerdo de cooperación bilateral en materia de seguridad contra el narcotráfico entre ambos países.
Asimismo, Guyana es miembro del Escudo de las Américas, la alianza impulsada por el presidente estadounidense, Donald Trump, con gobiernos de derecha de América Latina para enfrentar conjuntamente a las organizaciones criminales transnacionales.
Estados Unidos sigue siendo el mayor inversor extranjero en América Latina y el Caribe en ‘todos los indicadores relevantes’, pese al creciente interés de China en la región, afirma un estudio del Atlantic Council que señala, sin embargo, brechas por salvar en áreas clave como los minerales críticos.
La inversión estadounidense en nuevos proyectos de minería apenas promedia 200 millones de dólares anuales, mientras que China invierte veinte veces más en ese sector en Latinoamérica y el Caribe, cuyas reservas de litio, cobre y níquel están entre las mayores del mundo, advirtió el documento.
Panorama internacional
OMC analiza el papel de las criptomonedas en el comercio mundial
Eduardo Camín
La Secretaría de la Oganización Mundial del Comercio (OMC) presentó a mediados del mes de septiembre una nueva publicación sobre el papel de las criptomonedas estables para apoyar el comercio transfronterizo, en el marco de la primera edición del Día Mundial del Comercio y la Tecnología de la OMC.
El informe, elaborado por la División de Estudios Económicos y Estadística y la División de Comercio de Servicios e Inversión, examina las oportunidades y los retos relacionados con el uso de las criptomonedas estables para facilitar el comercio internacional, destacando la forma en que ese tipo de moneda puede acelerar los pagos transfronterizos y su potencial para ampliar la participación en el sistema internacional de comercio, especialmente de las economías en desarrollo.
Para esto se estableció una moneda estable el stablecoin que es una criptomoneda diseñada para mantener un valor financiero constante y evitar la alta volatilidad típica de otros activos digitales como el bitcoines un activo digital emitido de forma privada que puede utilizarse para realizar pagos. Está diseñada para mantener un valor estable en relación con un activo de referencia, como el dólar estadounidense o el euro. Aunque representa una pequeña parte del volumen de negocio de las stablecoins, los volúmenes reales de pagos crecen de forma constante, liderados por transacciones entre empresas.
En su prólogo a la publicación, la Directora General Ngozi Okonjo-Iweala dice: «La OMC ha proporcionado durante mucho tiempo un foro para que los miembros discutan desarrollos tecnológicos transformadores que influyen en la realización del comercio. Al analizar las tecnologías emergentes desde una perspectiva comercial, la Secretaría de la OMC busca contribuir a la elaboración de políticas informadas y apoyar a los miembros en la navegación de una economía global cada vez más digital.»
El informe destaca el creciente potencial de las stablecoins para su uso en transacciones comerciales internacionales. Originalmente desarrolladas para reducir la volatilidad asociada a las criptomonedas, las stablecoins se utilizan cada vez más para pagos, remesas y transacciones entre empresas. En este sentido la OMC sostiene que estas pueden ayudar a abordar las fricciones persistentes en los pagos transfronterizos, especialmente acelerando los tiempos de liquidación, reduciendo los costes de transacción y aumentando la transparencia para los consumidores. Como resultado, las stablecoins tienen el potencial de facilitar los pagos internacionales relacionados con el comercio, beneficiando especialmente a los traders que enfrentan dificultades para utilizar herramientas tradicionales de pago transfronterizo.
Al mismo tiempo, el informe reconoce que el uso principal de las stablecoins en el comercio es como herramienta de pagos y liquidación y no sustituye la financiación comercial. No replican las funciones de crédito, garantía y mitigación de riesgos que sustentan el comercio de mercancías, y esta distinción también significa que su relevancia varía entre el comercio de bienes y el comercio de servicios.
El informe también subraya que las stablecoins pueden enfrentarse a importantes desafíos regulatorios, operativos y relacionados con la confianza que deben abordarse antes de lograr una adopción más amplia. Como ocurre con muchas innovaciones tecnológicas, su potencial dependerá no solo de sus capacidades técnicas e interoperabilidad entre jurisdicciones, sino también de la existencia de marcos de gobernanza adecuados.
No obstante, el Informe argumenta y advierte que, para las economías en desarrollo, las stablecoins presentan tanto oportunidades como riesgos. Al mejorar el acceso de las pequeñas empresas a las transacciones digitales, puede apoyar su mayor participación en el comercio internacional. Al mismo tiempo, la limitada capacidad de supervisión, la infraestructura digital débil, la protección insuficiente del consumidor y las carencias en otras medidas de financiación pueden aumentar los riesgos operativos y financieros.
En ese sentido, la DG Okonjo-Iweala señala: «Los pagos transfronterizos más eficientes tienen el potencial de reducir los costes de transacción, facilitar la participación en el comercio internacional y mejorar el acceso a los mercados globales. Sin embargo, estas oportunidades solo pueden aprovecharse plenamente si van acompañadas de marcos regulatorios adecuados, infraestructuras de pago interoperables y cooperación internacional que fomenten la confianza, la seguridad y la inclusión.
Esperamos que este informe contribuya al debate sobre cómo aprovechar la innovación tecnológica de manera que el comercio internacional sea más eficiente, inclusivo y resiliente. A medida que los miembros continúan explorando las oportunidades y desafíos que presentan las nuevas tecnologías de pago, la OMC seguirá siendo un foro para el diálogo, el análisis y la cooperación sobre cuestiones que moldean el futuro del comercio internacional.»
Por su parte el Director General del Banco de Pagos Internacionales, Pablo Hernández de Cos, pronunció una conferencia principal durante el evento de lanzamiento, seguida de una presentación por parte de la Secretaría de las principales conclusiones del informe y una mesa redonda de alto nivel sobre cómo las stablecoins podrían apoyar un comercio internacional más eficiente, seguro e inclusivo.
Un capitalismo a la deriva
La motivación de los pioneros de las criptomonedas tiene un claro fundamento. Los bancos centrales hicieron un uso abusivo de su función, relajaron las regulaciones del sistema bancario y redujeron artificialmente las tasas de interés. De esta manera brindaron un espacio idóneo para el desarrollo de las burbujas financieras que dieron al traste con la crisis de 2008. El actuar de los bancos centrales durante la crisis y el creciente protagonismo de la política monetaria en las últimas décadas es un resultado del proceso de financiarización de la economía.
Pero como sabemos los bancos centrales no son una invención casual de los gobiernos. Al igual que el dinero y el papel moneda, son el resultado del desarrollo de las relaciones mercantiles, así como del sistema capitalista y sus contradicciones.
Por tanto, el problema no está en la emisión centralizada de dinero o en la autoridad del Estado para controlar y gestionar bienes públicos -como la emisión monetaria-, sino en que dicho Estado responda o no a los intereses del capital. Una misma institución puede asumir diversos objetivos y ser válida en diferentes sistemas. La emisión descentralizada de dinero, en cambio, supondría fortalecer el propio patrón de desregulación neoliberal y de eliminación o terciarización de las reducidas funciones estatales, con lo cual se privatizaría la emisión monetaria.
Las criptomonedas residen en su propio entorno digital sin fronteras nacionales y funcionan al margen del marco institucional o de cualquier infraestructura. Solo pueden regularse por cauces indirectos, esta discusión no es anodina y corresponde a uno de los debates más antiguos de la ciencia económica: las demarcaciones Estado-mercado. Sin embargo, el dinero no es una mercancía, sino un signo de valor. Es el equivalente universal y el garante del intercambio mercantil. Por tanto, no debe ser sujeto a la regulación anárquica del mercado, sino a la regulación consciente del Estado.
A poco más de diez años de su surgimiento, las criptomonedas generan importantes interrogantes para académicos, hacedores de política y público en general. Hasta ahora han actuado esencialmente como vehículos financieros en forma de criptoactivos para la especulación y es pronto para saber si podría imponerse algún patrón de criptomoneda privada que opere como dinero mundial. En realidad, tanto por lo que son como por lo que pretenden ser, las criptomonedas representan un instrumento del capital que profundiza la ofensiva neoliberal. En el primer caso, aportan espacios aún más desregulados para la financiarización de la economía.
En el segundo, llevan al extremo la minimización del Estado con la privatización de la emisión monetaria. En cualquier caso, resaltar los visibles riesgos de utilizar las criptomonedas tal cual se han utilizado hasta ahora, no supone negarse al desarrollo del sistema financiero a través de las nuevas tecnologías. Pero que un fenómeno social gane atractivo no quiere necesariamente decir que sea lo mejor para el bien común.
Hasta ahora, desde organismos internacionales, o en algunos centros de pensamiento, prevalece la preocupación por su amenaza a la soberanía monetaria de los Estados, la dificultad para regularlas y los riesgos asociados, en especial la factibilidad de estas plataformas para ser utilizadas en actividades criminales
*Periodista uruguayo residente en Ginebra, exmiembro de la Asociación de Corresponsales de Prensa de Naciones Unidas en Ginebra. Analista Asociado al Centro Latinoamericano de Análisis Estratégico (CLAE, www.estrategia.la)
Capitalismo tripartito contemporáneo
Paulo Ghiraldelli
La conexión entre la digitalización de los mensajes, la aceleración algorítmica del capital financiero y la explotación depredadora de los elementos de tierras raras consolida una nueva distopía de control social y angustia psicológica.
El capitalismo moderno plantea problemas en tres ámbitos distintos e interrelacionados: la mensajería, los algoritmos y la inteligencia artificial, y los minerales de tierras raras. Esto nos permite visualizar los ámbitos de lo inmaterial, lo mecánico y lo terrestre.
1.El alcance de los mensajes define el ámbito más visible para el público. Es también el área donde los políticos tienen mayor actividad. Esto se refiere a la comunicación que trasciende el modo analógico y se adentra en el digital. Es el ámbito de la información dinámica y con contenido. En este campo, destacan internet y las plataformas como empresas capitalistas. La televisión y la radio, antiguas protagonistas de este ámbito, se han sometido a la lógica de internet en tiempo real. Los periódicos y las revistas han hecho lo mismo.
Esto atañe al mundo del contenido de los mensajes, que preocupa a la sociedad por su influencia en la educación de los niños, la formación del comportamiento grupal y, en última instancia, por la evidencia de que grandes volúmenes de mensajes en tiempo real pueden someter a la democracia no al poder de los hombres con dinero, sino simplemente al dinero sin hombres, lo cual es mucho peor.
En este ámbito, se establece un espacio donde cada persona posee un teléfono celular que es su oficina, su lugar de trabajo, su herramienta de ocio y amor, y, al mismo tiempo , su arma de defensa y ataque. Nadie se concibe como hombre o mujer sin ser, ante todo, un ser con un teléfono celular. El flujo de idiomas, dinero y trabajo inunda la conexión global entre teléfonos celulares. Los procesos de obtención de ingresos y construcción de identidades están supeditados a esta nueva situación.
La disputa en este ámbito gira claramente en torno a la información, lo que implica dinero y poder. El dinero proviene de la capacidad de las plataformas para distribuir mensajes específicamente preparados para determinadas audiencias, basándose en la recopilación de datos de comportamiento. Aquí es donde entra en juego la inteligencia artificial.
Cada vez que la sociedad habla de sus preocupaciones respecto a internet, lo que está en juego es la libertad o la censura de los videojuegos y las prácticas delictivas de todo tipo. Es bien sabido que las plataformas con contenido sensacionalista obtienen mayor audiencia.
2.Los campos de la inteligencia artificial y los algoritmos constituyen un área distinta. Por supuesto, la vida algorítmica y la inteligencia artificial también pertenecen a este campo. Desde la década de 1970, nos hemos acostumbrado a oír que «el medio es el mensaje» o que «el medio es el mensaje». Los niños que aprenden más palabras a través de algoritmos y pantallas que de sus madres nos resultarán sin duda extraños, ya que nuestras palabras se articulan ante todo con sentimientos y gestos.
Recientemente, la sociedad ha comenzado a percatarse de que la maquinaria en sí misma es perjudicial para los niños. Meta fue multada en Estados Unidos por causar adicción y disfunción cognitiva en niños y jóvenes.
Pero aquí, dentro de las particularidades de los algoritmos y la inteligencia artificial, la función de estos dispositivos es proporcionar al capitalismo el resultado deseado: una acumulación de capital más eficiente. El capital sueña con la acumulación infinita y con poder reproducirse sin pasar por las materias primas tradicionales. La metafísica del capital se mantiene dentro de la ecuación D-D’ y cree que algún día podrá prescindir de la ecuación DM-D’.
Actualmente, la acumulación capitalista se produce, ante todo, en el ámbito financiero. El mundo del dinero se ha transformado en un mundo de crédito y deuda, de intereses y de compra del futuro de las personas. Las actividades intermedias se han convertido en actividades finales.
Es decir, las empresas se esfuerzan por pertenecer al mercado bursátil, vender acciones y repartir dividendos, comercializar una amplia variedad de instrumentos de inversión y celebrar contratos comunes que vinculan el tiempo futuro. Todo esto debe hacerse con rapidez. Las máquinas interconectadas son el medio por el cual la circulación de bienes y la circulación de dinero tienden a la inmediatez. Este tiempo reducido es ideal para la acumulación capitalista.
El sistema financiero y la maquinaria de internet están en simbiosis. Son producto de la misma dinámica y nacieron de condiciones económicas, políticas y tecnológicas que comparten una misma época (muchos dicen, la era del neoliberalismo). Las operaciones bursátiles, las inversiones y las aplicaciones ya no las realizan personas, sino máquinas. Estas máquinas son, por supuesto, ordenadores, que se conectan entre sí, generando internet, y esto a su vez produce cantidades incalculables de dinero, cifras que ni siquiera podemos empezar a comprender.
El dinero, al no ser más que un número y una señal electromagnética en una pantalla, facilita todo tipo de transacciones y negocios, superando barreras antes insuperables. Al mismo tiempo, el fetichismo del dinero domina la sociedad con mayor facilidad. Comienza una era en la que, más que nunca, lo muerto cobra vida y rige lo que está vivo, pero que ahora se presenta como muerto. Los hombres se convierten en objetos, y el capital, con su funcionamiento mecánico, se convierte en sujeto.
La subjetividad misma de esta era se percibe como maquínica, no por su naturaleza mecánica, sino porque fusiona lo humano y lo mecánico. Nunca antes había sido tan fácil reconocer la presencia omnipresente de cíborgs: nosotros mismos. Además, la noción de subjetividad maquínica nos lleva a hablar ya no de sujetos, sino de agentes, agentes maquínicos. Hablamos con mayor facilidad no de la acción de los sujetos, sino de ensamblajes.
3.Cada época refleja la forma de su dinero. Gilles Deleuze escribió algo parecido. Al observar nuestra época, sabemos que el dinero fluye constantemente, que carece de respaldo y es completamente fiduciario. Ahora bien, los hombres modernos fluyen constantemente, reciben pagos mediante flujos modulados y trabajan de acuerdo con la modulación de los flujos de compromiso.
Nuestra era se caracteriza por la modulación. Nada tiene principio ni fin, solo flujos y corrientes que se modulan como forma de control. O mejor dicho: se orquestan, dando lugar así al tipo de control que se ejerce en nuestros tiempos. Estos flujos, sustentados por el dinero y la información, se nutren también de la explotación de los «elementos de tierras raras».
El sector de los metales de tierras raras se centra en la explotación de la Tierra. Estos minerales son esenciales para todo tipo de tecnología de vanguardia en la actualidad. En este caso, la inteligencia artificial misma depende de esta explotación. Aquí, persiste el antiguo concepto de las empresas mineras. Y se reproducen las formas políticas de explotación mineral, junto con todo lo que las grandes tecnológicas necesitan para continuar esta «marcha hacia el futuro», esta «marcha hacia el progreso». Las empresas que extraen datos se fusionan con las que extraen minerales.
La jerga del siglo XIX y principios del XX está resurgiendo, y gran parte de la izquierda se deja seducir por la narrativa de instalar centros de datos y someterse a las ambiciones imperiales de las grandes tecnológicas y sus empresas de inversión asociadas, los Black Rock del mundo. En nombre del «progreso», un sector de la izquierda se doblega ante la derecha y no puede imaginar un futuro sin que la tecnología nos abarque a todos.
En este punto, siempre habrá quienes intenten convencernos de que las máquinas son herramientas. Así, para hablar de la tecnología actual, ponen el ejemplo de una herramienta: un cuchillo puede cortar una naranja para que podamos comerla, pero también puede matar. Todo depende de la mano del hombre. Sin embargo, la máquina que produce máquinas e información ya no depende de la mano del hombre. La lucha por los metales de tierras raras es precisamente la lucha por obtener estos minerales para construir más máquinas que produzcan máquinas. Cuanto más avanzamos hacia la distopía del tiempo cero.
4.La distopía del momento cero tiene un indicador: el volumen de pastillas para dormir, y en última instancia, de estimulantes, ha alcanzado niveles estratosféricos. Las enfermedades mentales se han puesto de moda. El aparato de la industria farmacéutica, centrado en intentar mantenernos útiles y con un estado de ánimo estable, se ha vuelto espectacular. La industria farmacéutica nunca había crecido tanto.
Estos cuatro campos se interrelacionan y retroalimentan entre sí. El mensaje a favor del progreso que ensalza los servicios de las grandes tecnológicas y sus empresas colaboradoras solo funciona satisfactoriamente si operan según la lógica algorítmica. Esto, a su vez, depende de los centros de datos y del modus operandi de la vida algorítmica y la inteligencia artificial. Todo esto tiene una base material fundamental: los metales de tierras raras.
De esta forma, se forman conglomerados de perforación en nuestro planeta, extrayendo a la superficie los minerales necesarios. La ecología, devastada por los centros de datos, se desecha por completo en este caso.
Resulta interesante observar que, al optar por este modelo tripartito para describir la sociedad actual, se elimina la metáfora de una base económica, la estructura, que luego se ve cubierta por un aparato jurídico-político, la superestructura. Los tres ámbitos sirven directamente a la acumulación de capital y, al mismo tiempo, cada uno de ellos sustenta el funcionamiento de los ámbitos asociados según el fenómeno de articulación entre ellos.
Si la izquierda cree que puede tratarlos por separado, no estará dando la mejor batalla.
*Filósofo, youtuber y escritor, posee un posdoctorado en Medicina Social por la UERJ. Es autor, entre otros libros, de * Capitalismo 4.0: Sociedades y subjetividades